
Le marché pétrolier est touché des deux côtés — la production et le transport.
Depuis le début de la guerre entre les États-Unis et l’Iran, le 28 février 2026, les coûts d’expédition des pétroliers ont explosé : les navires font face à des risques sécuritaires plus élevés, à des coûts d’assurance en forte hausse et à d’importantes perturbations autour du détroit d’Ormuz. Le trafic dans la voie maritime a chuté de plus de 80 %, tandis que les tarifs des pétroliers ont atteint des niveaux record.
Et le marché attribue un poids énorme à cette tension.
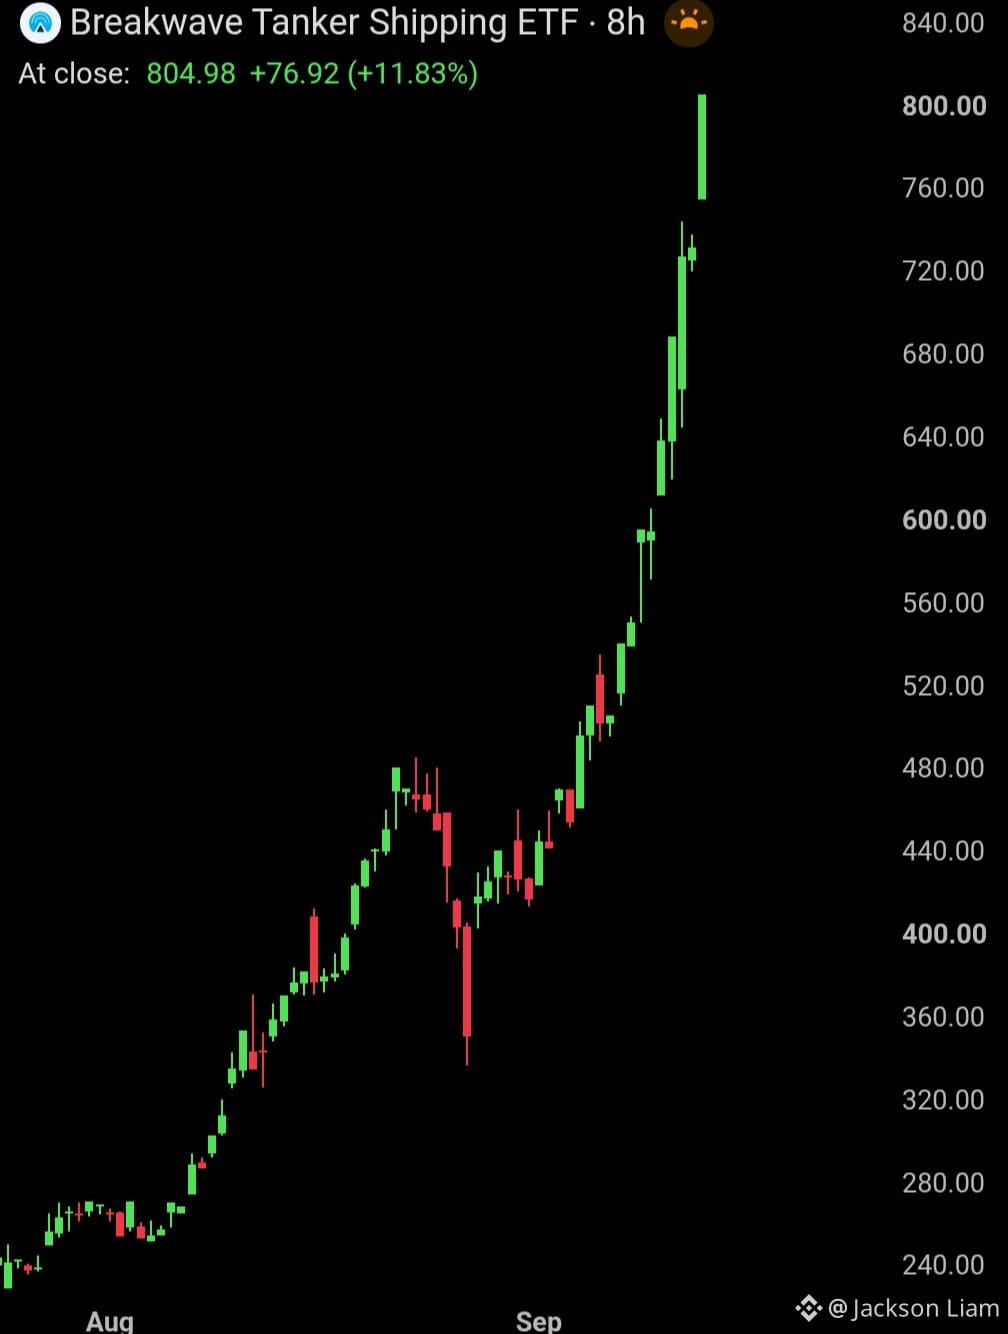
$BWET, le Breakwave Tanker Shipping ETF, a progressé d’environ 1 300 % depuis le début de la guerre, avec un autre mouvement de 10 % observé dès les transactions préouverture aujourd’hui.
Imaginez ce que cela signifie.
Il ne s’agit désormais plus seulement du prix du pétrole brut.
Le coût pour acheminer ce pétrole du producteur jusqu’au client devient une partie majeure de l’histoire. Les primes liées au risque de guerre et les coûts d’assurance ont fortement augmenté, tandis que moins de navires sont prêts ou capables de traverser la région.
Cela crée une boucle de rétroaction dangereuse :
Risque plus élevé → moins de pétroliers disponibles → taux de fret plus élevés → transport du pétrole plus coûteux → pression accrue sur l’ensemble de la chaîne d’approvisionnement énergétique.
Et comme Ormuz reste sous forte pression, ce problème pourrait demeurer plus important qu’un simple choc ponctuel sur un seul jour de marché.
**Le pétrole ne devient pas seulement plus cher à produire.
Il devient nettement plus cher à transporter.**
La grande question maintenant est : **jusqu’à quel point les coûts de l’énergie et du transport peuvent-ils grimper si la perturbation se poursuit ?**
Depuis le début de la guerre entre les États-Unis et l’Iran, le 28 février 2026, les coûts d’expédition des pétroliers ont explosé : les navires font face à des risques sécuritaires plus élevés, à des coûts d’assurance en forte hausse et à d’importantes perturbations autour du détroit d’Ormuz. Le trafic dans la voie maritime a chuté de plus de 80 %, tandis que les tarifs des pétroliers ont atteint des niveaux record.
Et le marché attribue un poids énorme à cette tension.
$BWET, le Breakwave Tanker Shipping ETF, a progressé d’environ 1 300 % depuis le début de la guerre, avec un autre mouvement de 10 % observé dès les transactions préouverture aujourd’hui.
Imaginez ce que cela signifie.
Il ne s’agit désormais plus seulement du prix du pétrole brut.
Le coût pour acheminer ce pétrole du producteur jusqu’au client devient une partie majeure de l’histoire. Les primes liées au risque de guerre et les coûts d’assurance ont fortement augmenté, tandis que moins de navires sont prêts ou capables de traverser la région.
Cela crée une boucle de rétroaction dangereuse :
Risque plus élevé → moins de pétroliers disponibles → taux de fret plus élevés → transport du pétrole plus coûteux → pression accrue sur l’ensemble de la chaîne d’approvisionnement énergétique.
Et comme Ormuz reste sous forte pression, ce problème pourrait demeurer plus important qu’un simple choc ponctuel sur un seul jour de marché.
**Le pétrole ne devient pas seulement plus cher à produire.
Il devient nettement plus cher à transporter.**
La grande question maintenant est : **jusqu’à quel point les coûts de l’énergie et du transport peuvent-ils grimper si la perturbation se poursuit ?**