
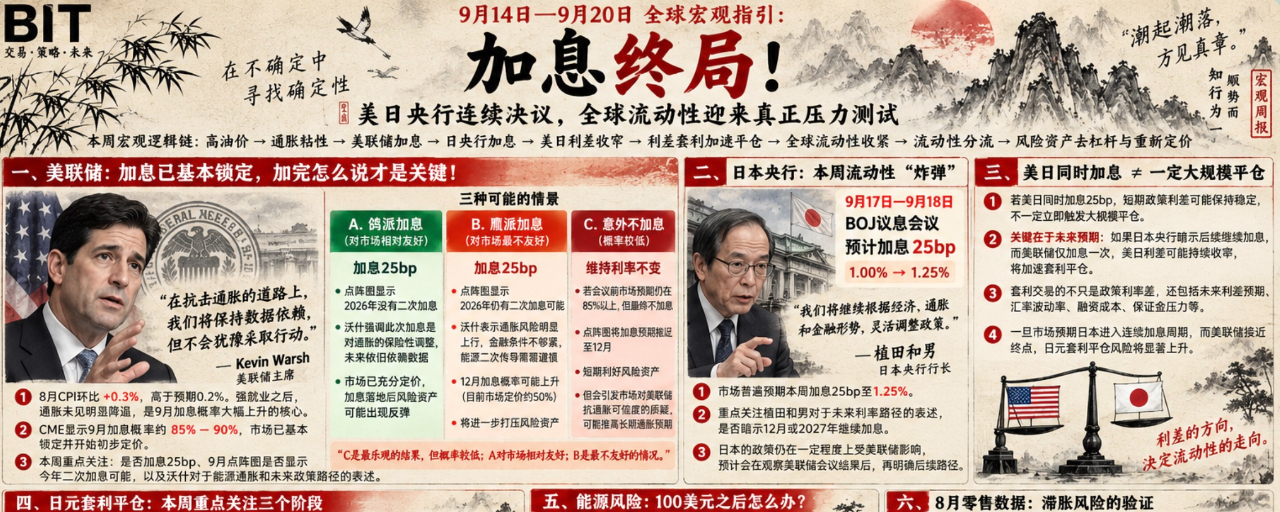

Du 14 septembre au 20 septembre : indications macro mondiales—fin du cycle de hausse des taux ! Décisions consécutives des banques centrales américaine et japonaise : la liquidité mondiale subit enfin un véritable test de résistance
Chaîne de logique macro de la semaine :
Prix du pétrole élevé → inflation persistante → hausse des taux de la Fed → hausse des taux de la Banque du Japon → rétrécissement de l’écart de taux US-Japon → accélération des clôtures arbitrant l’écart de taux → resserrement de la liquidité mondiale → redirection de la liquidité → désendettement et réévaluation des actifs à risque
Après le CPI de la semaine dernière, la probabilité d’une hausse de taux en septembre est passée à environ 88,5%, et les médias ainsi que le marché ont commencé à définir la semaine comme la première hausse de taux de la Réserve fédérale américaine en 2026. En outre, une hausse des taux de la Banque du Japon est aussi extrêmement probable, et le marché s’attend à ce que la Banque du Japon mette ensuite en place des hausses de taux successives !
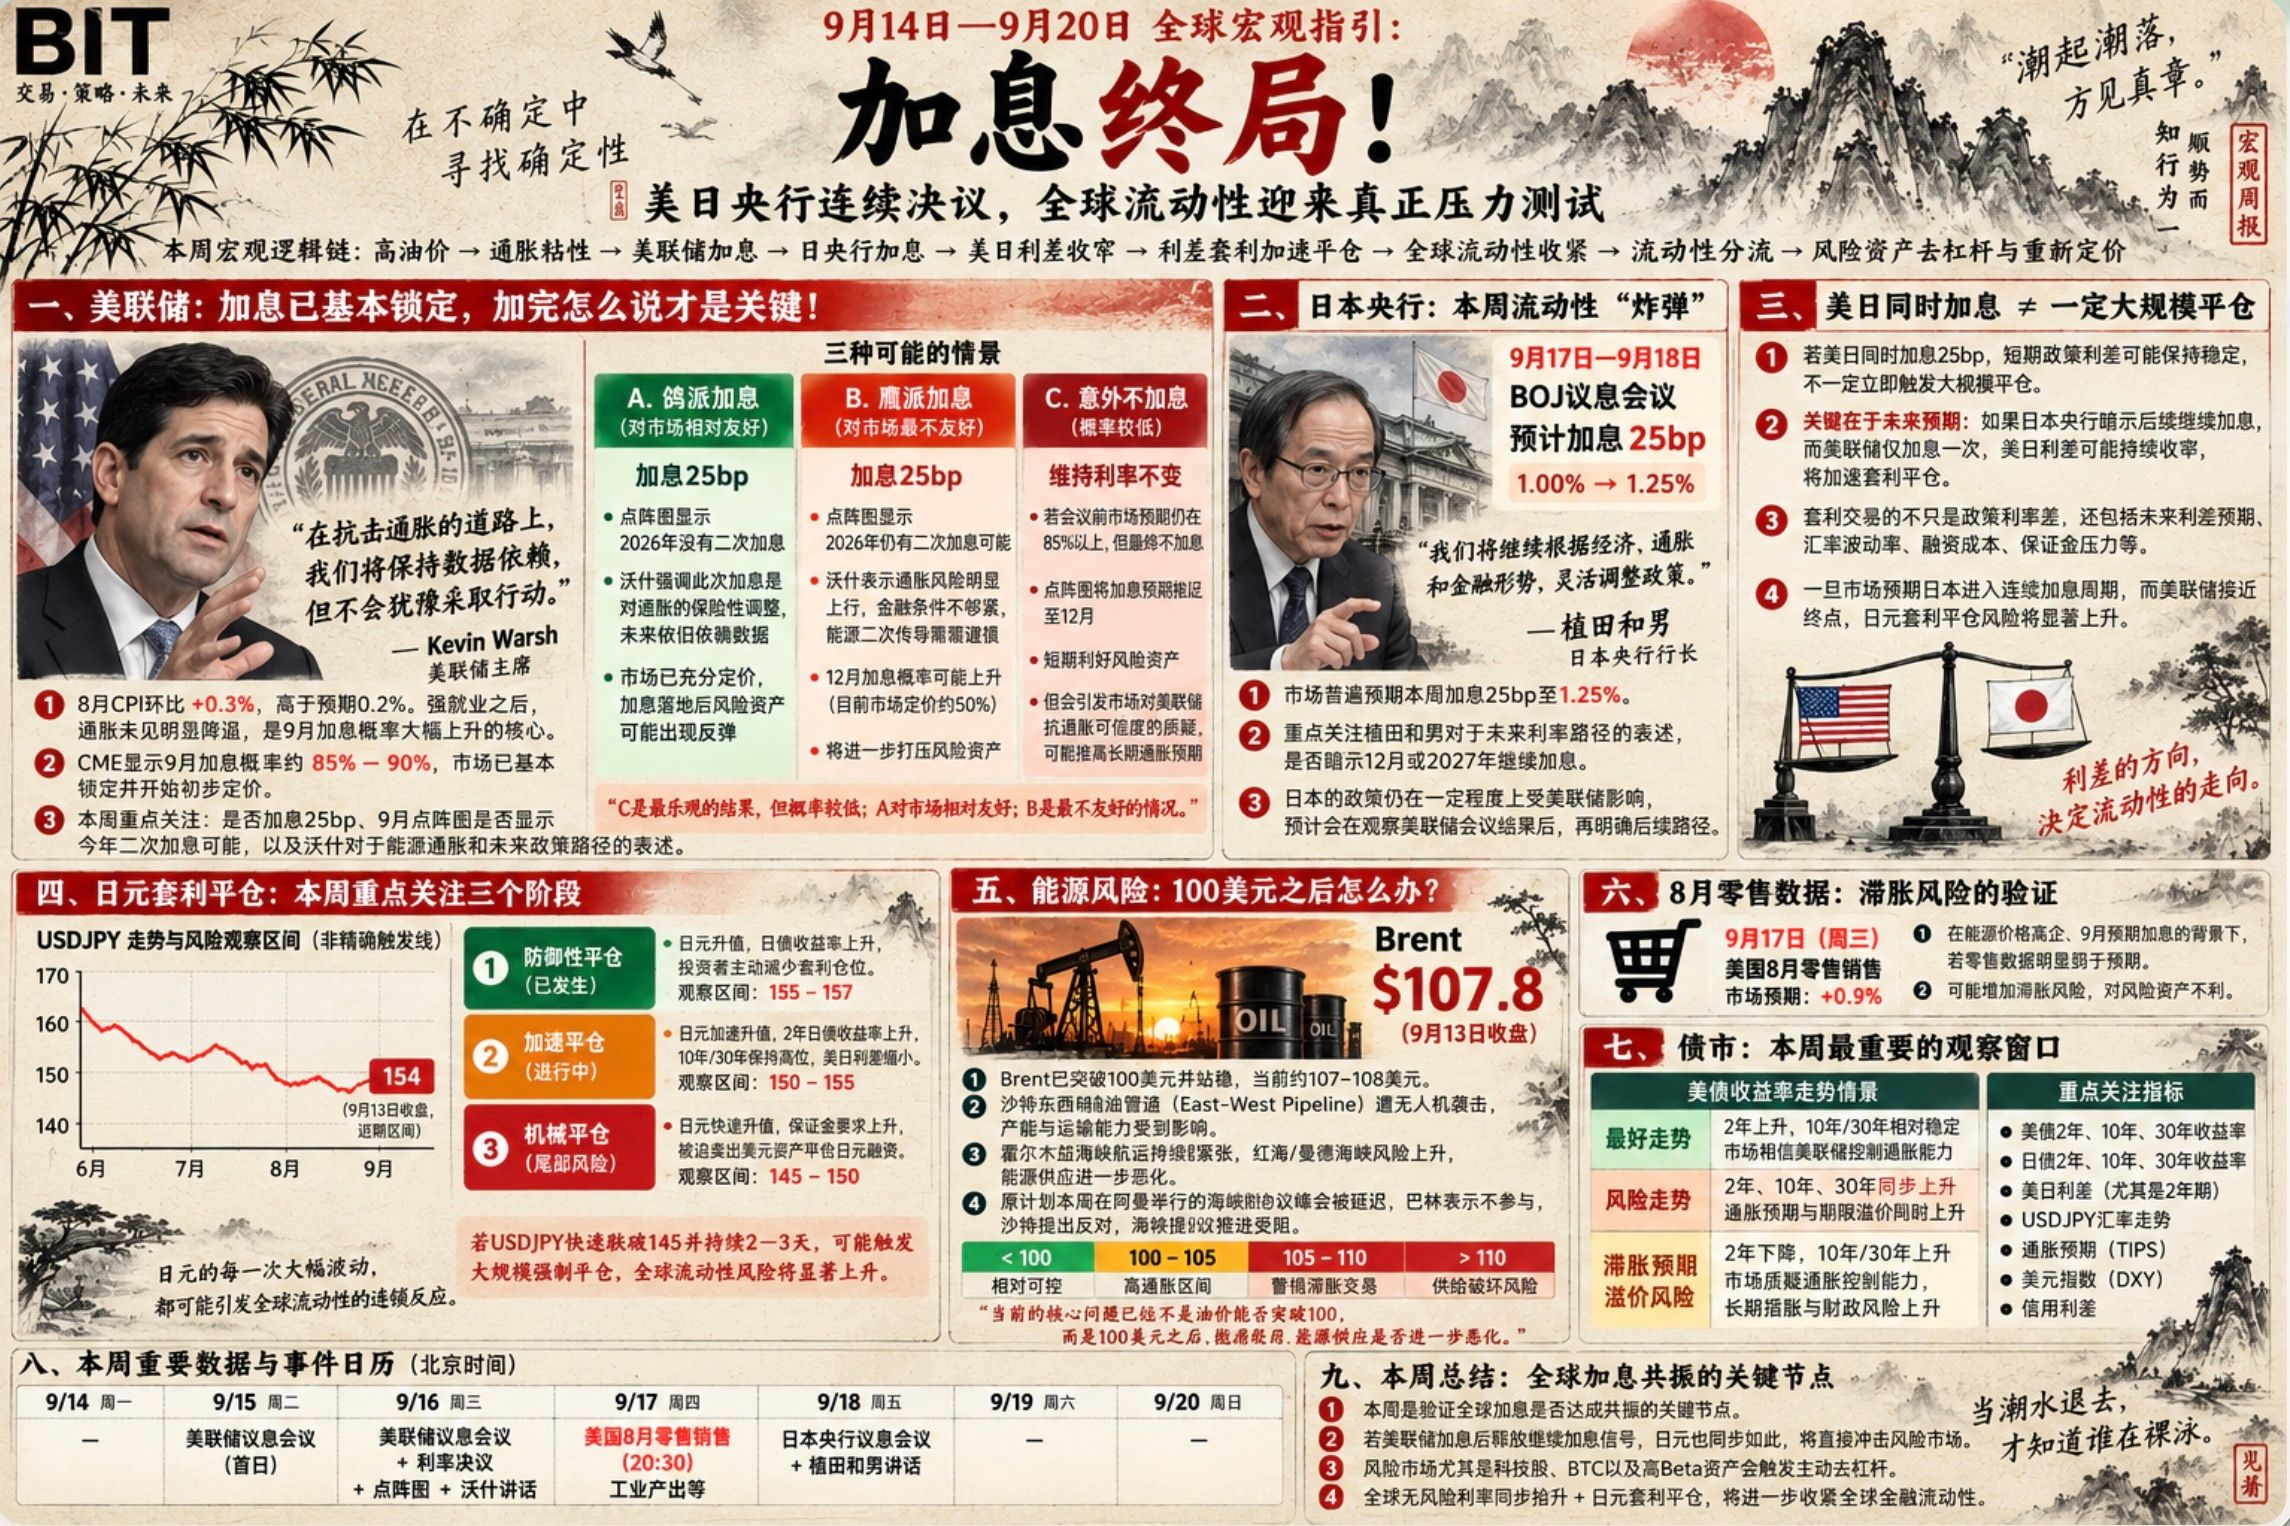
I. La question n’est plus centrale de savoir si la Fed va relever ses taux. Ce qui compte, c’est comment elle expliquera la situation après la hausse !
1, les données CPI d’août : croissance séquentielle de 0,3 %, au-dessus de l’anticipation du marché de 0,2 %. Après le fort emploi, il n’y a pas assez de preuves que l’inflation se calme : c’est le facteur central qui fait exploser la probabilité d’une hausse de taux en septembre.
2, à l’heure actuelle, le CME montre une probabilité de baisse des taux de 88,5 %. Tant que cette probabilité reste entre 80 % et 90 %, cela signifie que le marché a déjà largement « verrouillé » l’anticipation et commence à la valoriser. Ainsi, en plus de la question de savoir s’il y aura une hausse, l’attention de cette semaine se porte sur la façon dont le graphique des taux implicites en septembre indique une possible deuxième hausse cette année, ainsi que la manière dont Wosch décrit l’inflation énergétique et la trajectoire de politique future.
3, je regroupe les scénarios possibles en trois catégories : hausse « dovish », hausse « hawkish » et hausse inattendue nulle (pas de hausse)
a, hausse dovish : confirmer une hausse de 25 points de base, et le graphique des projections indique qu’il n’y a pas de probabilité de seconde hausse en 2026. Wosch explique que la hausse actuelle est un ajustement « d’assurance » contre l’inflation ; à l’avenir, elle dépendra toujours des données.
b,resserrement hawkish, confirmation d’une hausse de 25 points de base, et le graphique des projections montre qu’il existe encore une possibilité d’une deuxième hausse en 2026. Wosch indique que les risques inflationnistes sont nettement orientés à la hausse, que les conditions financières ne sont pas assez restrictives, et qu’il faut faire preuve de prudence quant à une éventuelle seconde transmission via l’énergie. À l’avenir, une action supplémentaire est possible, ce qui augmente sans aucun doute la probabilité d’une hausse en décembre. À l’heure actuelle, la probabilité d’une nouvelle hausse en décembre est de 50 %
c, absence inattendue de hausse : si la probabilité reste au-dessus de 85 % avant la réunion sur les taux, mais que la décision finale est de ne pas relever les taux. Et le graphique des projections place les anticipations de hausse en décembre : cela est favorable aux marchés à risque, mais cela amènera le marché à remettre en question la capacité de la Fed actuelle à gérer l’inflation.
Actuellement, trois possibilités : C est le résultat le plus optimiste, mais sa probabilité est trop faible. L’option A standard est favorable au marché, et après la mise en œuvre de la hausse, les actifs à risque se redressent même : après tout, le marché a déjà commencé à intégrer la hausse dans les prix en amont. B est le scénario le moins favorable : il continuera de faire pression sur les marchés à risque.
II. Une hausse des taux de la Banque du Japon est la « bombe à retardement » de liquidité de cette semaine
La réunion du Japon et celle des États-Unis diffèrent d’un jour : elles seront publiées le 18 septembre. Les anticipations sont une hausse de 25 points de base, et aucune libération d’anticipations significatives sur les taux futurs après la réunion.
Auparavant, nous nous inquiétions du risque de liquidité lié aux hausses de taux du yen, mais cette semaine, il faut considérer la décision sur les taux USD/JPY comme un ensemble : tant que l’écart de taux entre les États-Unis et le Japon reste dans une fourchette maîtrisable, la liquidité ne se resserrera pas davantage.
III. Le fait que la Fed et la Banque du Japon montent leurs taux en même temps ne signifie pas automatiquement que les clôtures de carry seront massives ; tout dépend des anticipations futures !
Si cette semaine le Japon et les États-Unis annoncent en même temps une hausse des taux, l’approche classique voudrait que les taux restent sur le même rythme ; l’espace de carry ne se réduirait pas, et de grandes clôtures en masse ne se produiraient probablement pas de manière synchronisée.
Mais le point clé est de voir les anticipations du marché sur les actions des banques centrales des États-Unis et du Japon. Si la Banque du Japon annonce qu’elle continuera à relever ses taux ensuite, en enchaînant plusieurs hausses jusqu’en 2027, tandis que la Réserve fédérale indique qu’elle ne fera qu’une seule hausse, alors le marché obligataire USD/JPY suivra des trajectoires différentes.
Les anticipations du marché vont continuer à resserrer les rendements obligataires, ce qui déclenchera alors de très grandes clôtures des positions de carry. Voilà le point de risque pour le marché. Toutefois, de mon point de vue, pour le Japon, la dépendance à la politique des États-Unis reste très forte : il obser verait donc d’abord les intentions de la Fed avant d’ajuster ses actions. À ce stade, le Japon n’ose pas laisser la liquidité revenir au Japon et « tirer sur le sang » américain.
b,la clôture des positions de carry en yen sur la base d’un arbitrage en yens : distinguer trois phases principales cette semaine
1, clôture défensive : appréciation du yen, hausse des rendements des obligations du Japon (denrées en yen), les investisseurs réduisent volontairement leurs positions de carry. Ce phénomène correspond à l’indice du yen autour de 155-157 ; il s’est déjà produit
2, accélération de la clôture : le yen s’apprécie plus vite, les rendements des obligations japonaises à 2 ans augmentent, les rendements à 10 ans et à 30 ans restent à un niveau élevé ; l’écart de taux USD/JPY se réduit, l’accélération des clôtures des positions de carry s’enclenche. Cela correspond à l’indice du yen autour de 150-155. La semaine dernière, le processus s’est déjà accéléré ; à l’heure actuelle, nous sommes dans une phase de rebond après l’accélération. Le marché attend ensuite de voir, après la réunion sur les taux, quel choix il fera.
3, clôture mécanique : le yen s’apprécie rapidement, les positions de carry subissent des pertes, et avec l’exigence de marges qui augmente, les investisseurs sont forcés de vendre des actifs en dollars pour compenser le financement en yens. Une nouvelle appréciation du yen correspondra à la phase la plus dangereuse pour la clôture des carries. Cette phase correspond à l’intervalle de l’indice 145-150.
4, cas inattendu : si, à court terme, l’indice du yen franchit 145 trop rapidement, des clôtures forcées à grande échelle pourraient se produire. Et si l’indice reste au-dessus de 145 pendant 2 à 3 jours, le risque de liquidité mondial explosera. La question de savoir s’il y aura des clôtures forcées dépendra de la vitesse à laquelle le yen s’apprécie : est-ce qu’elle laisse aux traders le temps d’augmenter les marges ?
cinq, le risque énergétique demeure impossible à ignorer !
Nous avions discuté de ce qu’il faut faire si le prix du pétrole dépassait 100 dollars, mais la semaine dernière, le Brent a déjà franchi 100 dollars et s’est maintenu au-dessus. Aujourd’hui, il évolue autour de 107. La question que le marché doit se poser est donc : que faire du prix du pétrole après le passage de 100 dollars ?
À l’heure actuelle, l’offre énergétique reste tendue. Les attentes de reprise pour le détroit d’Ormuz ne sont pas non plus encourageantes. Les exportations énergétiques de l’Arabie saoudite ont subi un choc, ce qui réduit davantage la capacité de production. Le prix du pétrole est déjà confronté à une situation hors de contrôle.
Brent entre 100 et 105 dollars : cela appartient à la fourchette d’une inflation élevée. Pour 105 à 110 dollars, il faut se méfier des transactions liées à la stagflation. Au-delà de 110 dollars, et si cela se maintient sur la durée, la destruction de l’offre deviendra le sujet principal. Le monde s’enfonce alors dans un risque économique.
Le plan initial prévoyait que le sommet sur le passage des détroits entre pays du Moyen-Orient ait lieu lundi de cette semaine à Oman, mais il a été reporté. Bahreïn a indiqué le week-end qu’il ne participerait pas, et l’Arabie saoudite a aussi exprimé son opposition. Le dispositif des accords sur les détroits ne peut pas être recommandé : le flux dans le détroit d’Ormuz continue de rester au point mort, l’approvisionnement énergétique continue de se dégrader, et la situation entre l’Iran et Israël est encore moins favorable.
VI, risque de données en périphérie — données de détail d’août
Mercredi de cette semaine, les données de ventes au détail des États-Unis seront publiées. La situation actuelle est que l’énergie est au-dessus de 105 dollars ; en septembre, on anticipe une hausse des taux. Si les données de détail sont nettement plus faibles que les attentes du marché (0,9 %), l’environnement économique actuel pourrait accroître un risque de stagflation. Ce serait en plus défavorable aux marchés à risque.
vii, les obligations sont la fenêtre d’observation la plus importante de cette semaine
Les bons du Trésor US à 2 ans et à 10 ans, et à 30 ans, ainsi que les obligations japonaises à 2 ans, 10 ans et 30 ans seront tous des fenêtres d’observation importantes cette semaine.
Après une hausse des taux de la Fed :
Meilleur scénario : hausse des rendements à 2 ans, stabilité relative des rendements à 10 ans et à 30 ans — c’est la phase la plus saine. Le marché croit que la Fed contrôle la capacité à enrayer l’inflation.
Trajectoire des risques — après les hausses, les rendements à 2 ans, à 10 ans et à 30 ans augmentent simultanément : cela signifie que le marché rehausse à la fois les anticipations d’inflation et la prime de terme liée à l’inflation à long terme, ce qui est défavorable aux marchés des actifs à risque.
Prévisions de stagflation — les rendements à 2 ans baissent, tandis que les rendements à 10 ans et à 30 ans montent. Cela signifie que le marché doute de la capacité de la Fed à contrôler l’inflation et pense qu’à l’avenir, il n’y aura pas de hausse des taux ; cela déclenche alors des inquiétudes liées à la stagflation.
En même temps, observez l’écart de taux USD/JPY, en particulier entre les obligations japonaises à 2 ans et les bons du Trésor américain : l’écart conditionne directement l’espace de carry et l’évaluation du risque de clôture du carry.
Résumé de la semaine :
Cette semaine est un point clé pour vérifier si les hausses de taux à l’échelle mondiale ont atteint une synchronisation. Une fois que la Fed aura relevé ses taux et qu’elle libérera des signaux indiquant qu’elle continuera à relever ses taux, le yen s’ajustera en parallèle. Cela signifie que la synchronisation des hausses de taux à l’échelle mondiale est atteinte, et cela frappera directement les marchés à risque.
Dans ce type de situation, les marchés à risque — en particulier les actions technologiques, le BTC et les actifs à bêta élevé — déclencheront des désendettements actifs. Dans le même temps, les taux des actifs mondiaux sans risque augmentent en parallèle + la clôture des carries en yen se met en place : cela resserrera davantage la liquidité financière mondiale.