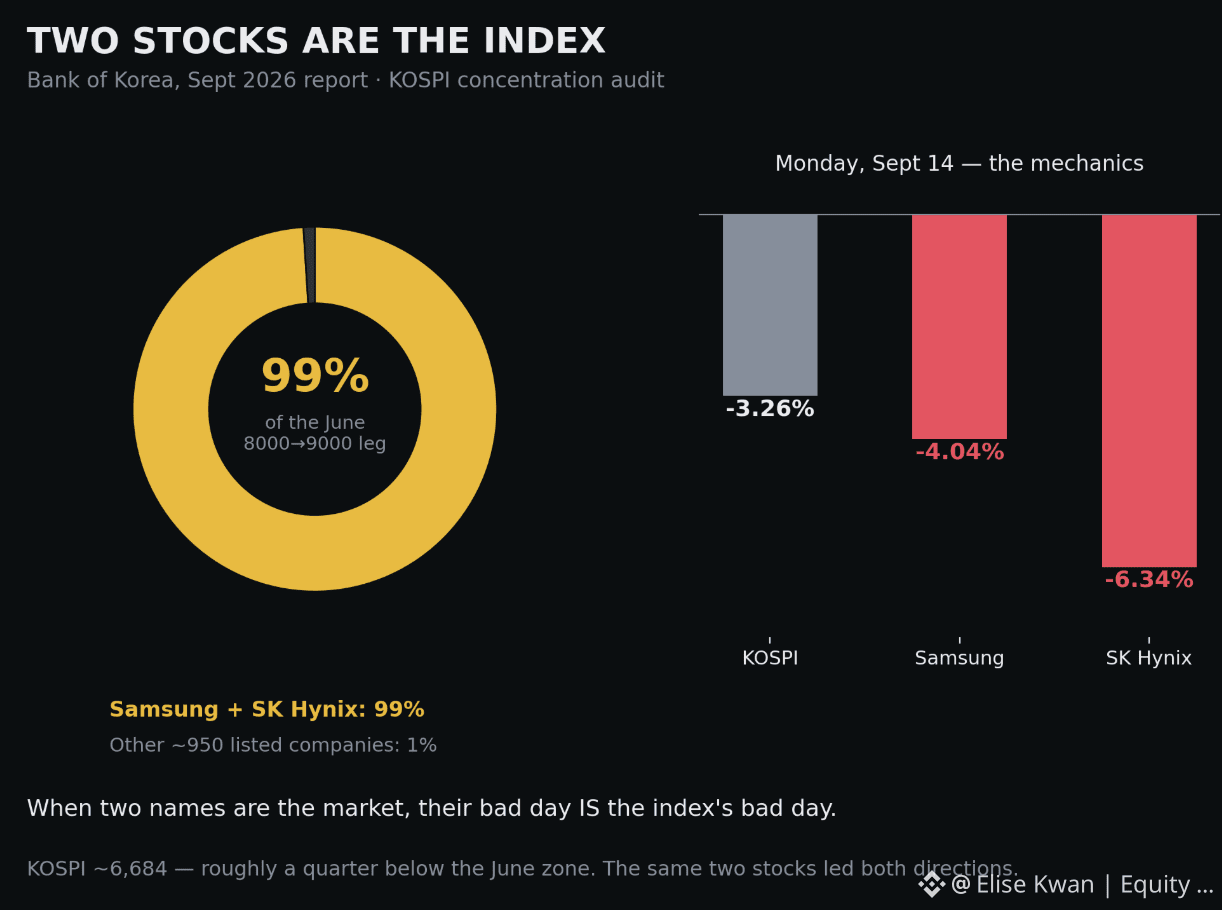
Corée, clôture du lundi : KOSPI -3,26 % à ~6 684. SKHY -6,34 %. Samsung -4,04 %.
Le contexte est arrivé de la source la moins probable : la banque centrale. Le rapport de politique de septembre de la Banque de Corée a audité la volatilité de l’indice de cette année et a publié le chiffre : lors de la séquence du KOSPI en juin, de 8 000 vers 9 000, Samsung et SK Hynix ont contribué à 99 % de la hausse. Deux noms. Environ 950 autres sociétés cotées se partagent le dernier pour cent.
Cette statistique requalifie l’ensemble du marché coréen. Ce n’est pas une hausse d’indice qui se corrige : c’est un arbitrage à levier basé sur un cycle de mémoire, déguisé en tenue d’indice, et le déguisement s’est désormais retiré dans les deux sens : les mêmes deux actions qui représentaient 99 % du chemin vers le haut ont conduit l’indice à environ un quart en dessous de sa zone de juin.
Ce qui fait que des journées comme celle de lundi relèvent de la pure mécanique. Quand deux actions sont le marché, un mouvement de 4 à 6 % sur elles correspond à une journée d’indice de 3 %. Rien d’autre n’a besoin de se produire, et rien d’autre ne s’est produit.
L’effet de lecture s’étend directement aux valeurs américaines : la thèse du supercycle de la mémoire — stocks inférieurs à 10 jours, et tension record projetée pour 2027 — et le risque de concentration sont désormais la même opération, à Séoul comme à MU SNDK. Les fondamentaux peuvent tout à fait être justes. Mais un trade aussi concentré évolue à la vitesse de la foule, dans les deux sens.
Positionnez-vous pour la thèse si vous y croyez. Dimensionnez votre sortie : tout le monde essaiera de passer par la même porte. #positioning #flows
Le contexte est arrivé de la source la moins probable : la banque centrale. Le rapport de politique de septembre de la Banque de Corée a audité la volatilité de l’indice de cette année et a publié le chiffre : lors de la séquence du KOSPI en juin, de 8 000 vers 9 000, Samsung et SK Hynix ont contribué à 99 % de la hausse. Deux noms. Environ 950 autres sociétés cotées se partagent le dernier pour cent.
Cette statistique requalifie l’ensemble du marché coréen. Ce n’est pas une hausse d’indice qui se corrige : c’est un arbitrage à levier basé sur un cycle de mémoire, déguisé en tenue d’indice, et le déguisement s’est désormais retiré dans les deux sens : les mêmes deux actions qui représentaient 99 % du chemin vers le haut ont conduit l’indice à environ un quart en dessous de sa zone de juin.
Ce qui fait que des journées comme celle de lundi relèvent de la pure mécanique. Quand deux actions sont le marché, un mouvement de 4 à 6 % sur elles correspond à une journée d’indice de 3 %. Rien d’autre n’a besoin de se produire, et rien d’autre ne s’est produit.
L’effet de lecture s’étend directement aux valeurs américaines : la thèse du supercycle de la mémoire — stocks inférieurs à 10 jours, et tension record projetée pour 2027 — et le risque de concentration sont désormais la même opération, à Séoul comme à MU SNDK. Les fondamentaux peuvent tout à fait être justes. Mais un trade aussi concentré évolue à la vitesse de la foule, dans les deux sens.
Positionnez-vous pour la thèse si vous y croyez. Dimensionnez votre sortie : tout le monde essaiera de passer par la même porte. #positioning #flows