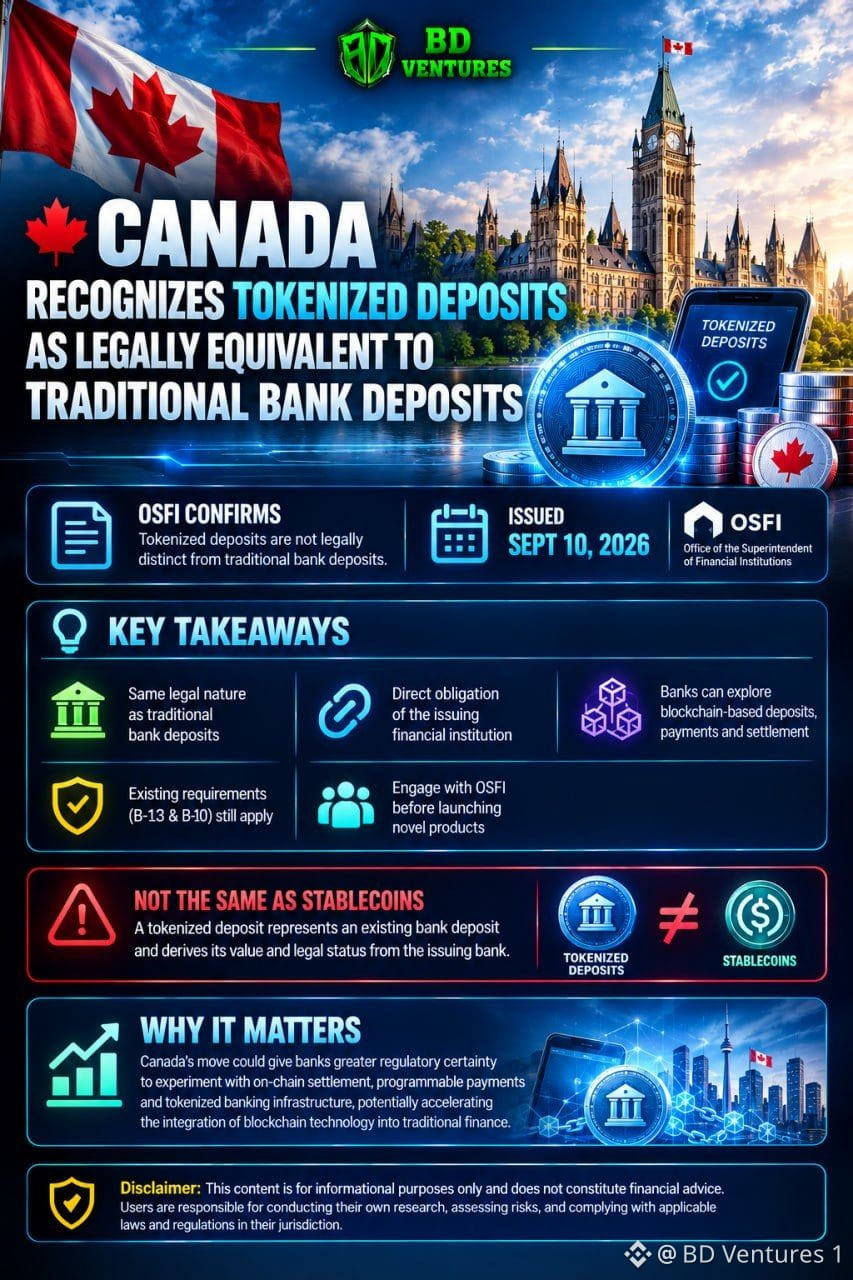
🔈🔈 LE CANADA RECONNAÎT LES DÉPÔTS TOKENISÉS COMME ÉQUIVALENTS LÉGALEMENT AUX DÉPÔTS BANCAIRES TRADITIONNELS 💥 Le régulateur bancaire du Canada a levé une importante incertitude juridique concernant la banque reposant sur la blockchain, en confirmant que les dépôts tokenisés ne sont pas légalement distincts des dépôts bancaires traditionnels. 🏦 Le Bureau du surintendant des institutions financières (BSIF) a publié cette clarification le 10 septembre 2026, en mettant l’accent sur une approche neutre sur le plan technologique : la technologie utilisée pour créer ou livrer un produit financier ne détermine pas sa nature juridique. 👑 À retenir : ✔️ Les dépôts tokenisés conservent la même nature juridique que les dépôts bancaires traditionnels ✔️ La créance sous-jacente reste une obligation directe de l’institution financière émettrice ✔️ Les banques peuvent explorer des dépôts, paiements et règlements fondés sur la blockchain sans créer automatiquement une nouvelle catégorie juridique ✔️ Les exigences existantes, notamment B-13 sur la technologie & le risque cybernétique et B-10 sur la gestion des risques liés aux tiers, continuent de s’appliquer ✔️ Les institutions réglementées au niveau fédéral devraient échanger avec le BSIF avant de lancer des produits novateurs 🔴 Les dépôts tokenisés ne sont PAS la même chose que les stablecoins. Un dépôt tokenisé représente un dépôt bancaire existant et tire sa valeur ainsi que son statut juridique de la banque émettrice. 💎 Pourquoi c’est important : La démarche du Canada pourrait offrir aux banques davantage de certitude réglementaire pour expérimenter le règlement on-chain, les paiements programmables et l’infrastructure bancaire tokenisée, accélérant potentiellement l’intégration de la technologie blockchain dans la finance traditionnelle.

Publier
Avertissement : ce contenu inclut des opinions de tiers. Il ne constitue pas un conseil. Binance Ai peut être utilisée, sans garantie de résultat. Consultez les CG.