La course aux RWA pourrait éventuellement devenir moins une question de savoir qui tokenise le plus d’actifs, et davantage une question de qui possède l’infrastructure dont ces actifs dépendent.
Cette distinction est importante.
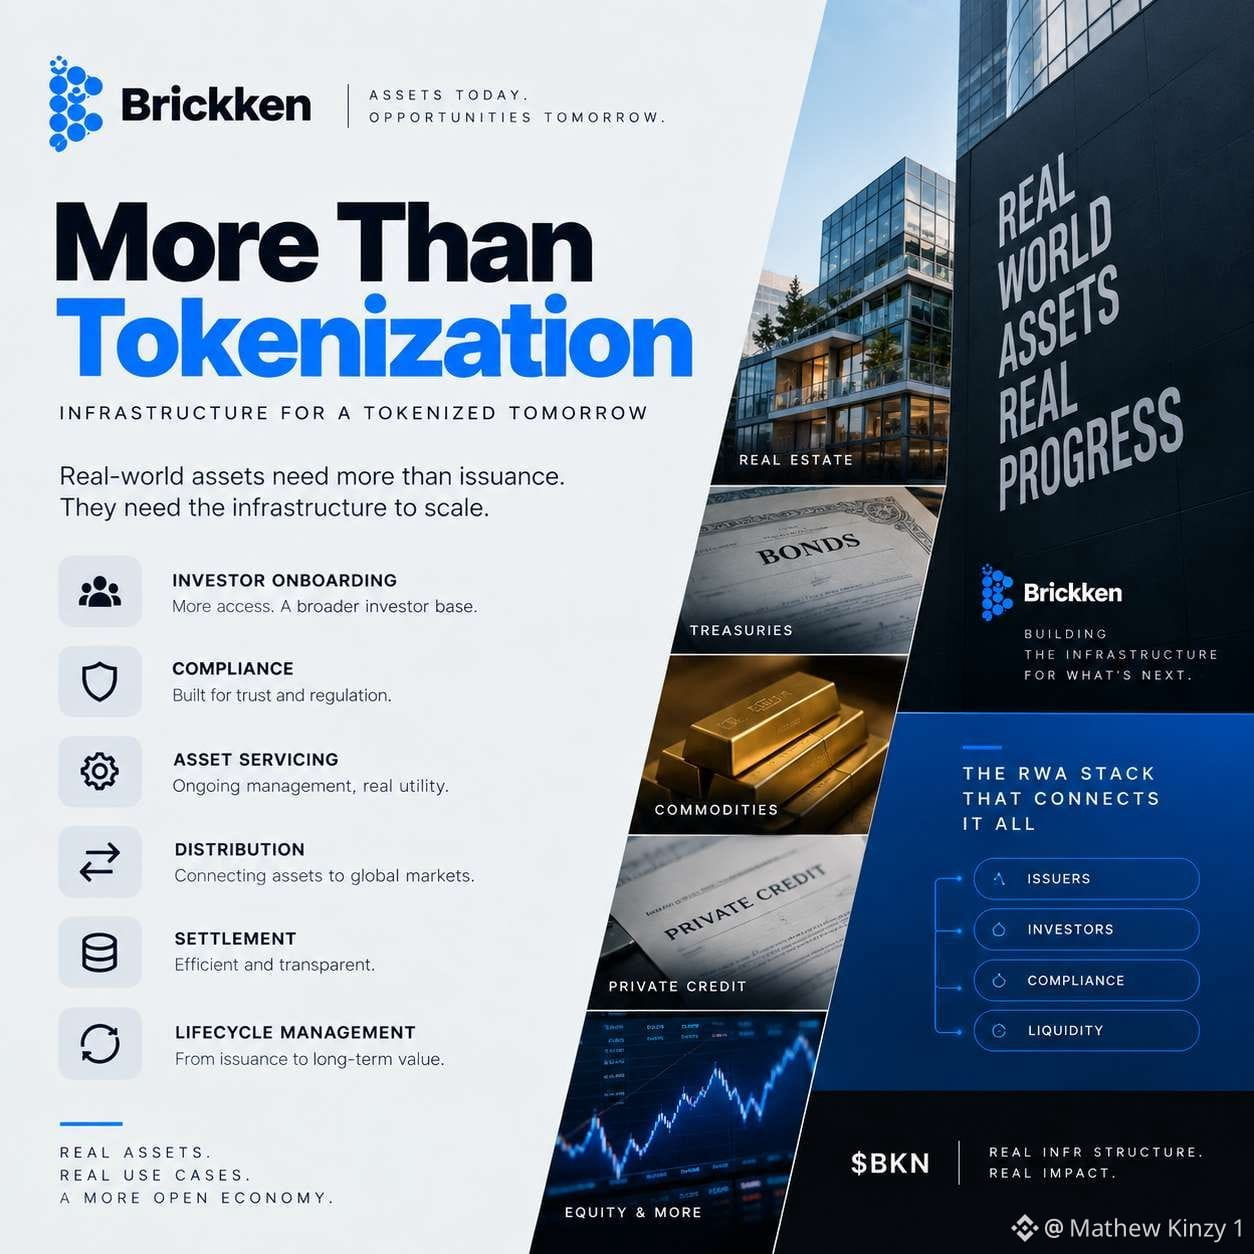
Mettre un actif onchain n’est qu’une partie du processus. Une adoption réelle exige aussi l’onboarding des investisseurs, la conformité, la gestion des actifs, la distribution, le règlement et la gestion du cycle de vie après l’émission.
C’est pourquoi je prête davantage attention à des projets orientés infrastructure comme Brickken et $BKN
La question intéressante pour moi n’est pas seulement de savoir combien d’actifs peuvent être tokenisés. Il s’agit de savoir si les plateformes peuvent construire des systèmes que les institutions seront à l’aise d’utiliser à plusieurs reprises, à mesure que les marchés tokenisés se développent.
Si les RWA deviennent à terme un secteur onchain de mille milliards de dollars, les plus grands gagnants ne seront peut-être pas nécessairement les actifs tokenisés pris individuellement.
Ils pourraient plutôt être les couches d’infrastructure, en coulisses, qui connectent les émetteurs, les investisseurs, la conformité et la liquidité.
Quelle partie de la pile RWA, selon vous, capte le plus de valeur à long terme : l’émission, l’infrastructure, la distribution ou la liquidité ?
#RWA #Tokenization #Macro Insights#
Cette distinction est importante.
Mettre un actif onchain n’est qu’une partie du processus. Une adoption réelle exige aussi l’onboarding des investisseurs, la conformité, la gestion des actifs, la distribution, le règlement et la gestion du cycle de vie après l’émission.
C’est pourquoi je prête davantage attention à des projets orientés infrastructure comme Brickken et $BKN
La question intéressante pour moi n’est pas seulement de savoir combien d’actifs peuvent être tokenisés. Il s’agit de savoir si les plateformes peuvent construire des systèmes que les institutions seront à l’aise d’utiliser à plusieurs reprises, à mesure que les marchés tokenisés se développent.
Si les RWA deviennent à terme un secteur onchain de mille milliards de dollars, les plus grands gagnants ne seront peut-être pas nécessairement les actifs tokenisés pris individuellement.
Ils pourraient plutôt être les couches d’infrastructure, en coulisses, qui connectent les émetteurs, les investisseurs, la conformité et la liquidité.
Quelle partie de la pile RWA, selon vous, capte le plus de valeur à long terme : l’émission, l’infrastructure, la distribution ou la liquidité ?
#RWA #Tokenization #Macro Insights#