
景腾不着急
47 Publications
景腾不着急
Signaler
Bloquer l’utilisateur

Top 30D Traders by Volume

Détenteur pour BNB
Trade fréquemment
1.3 an(s)
3 Suivis
19 Abonnés
18 J’aime
1 Badges
Publications
·
--
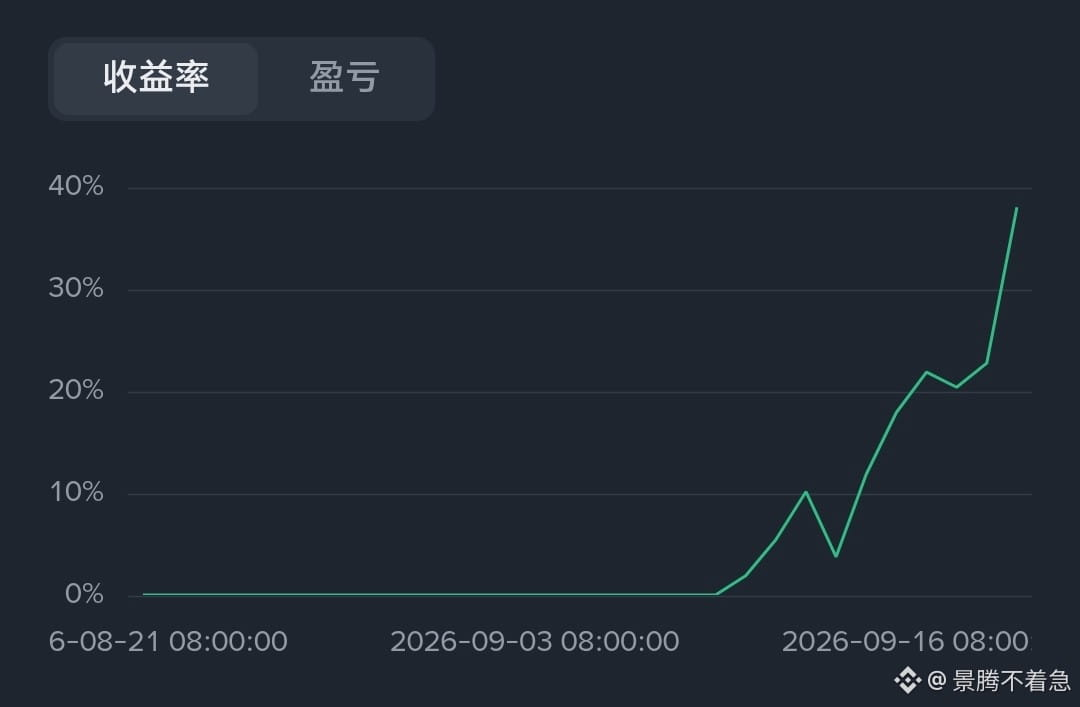
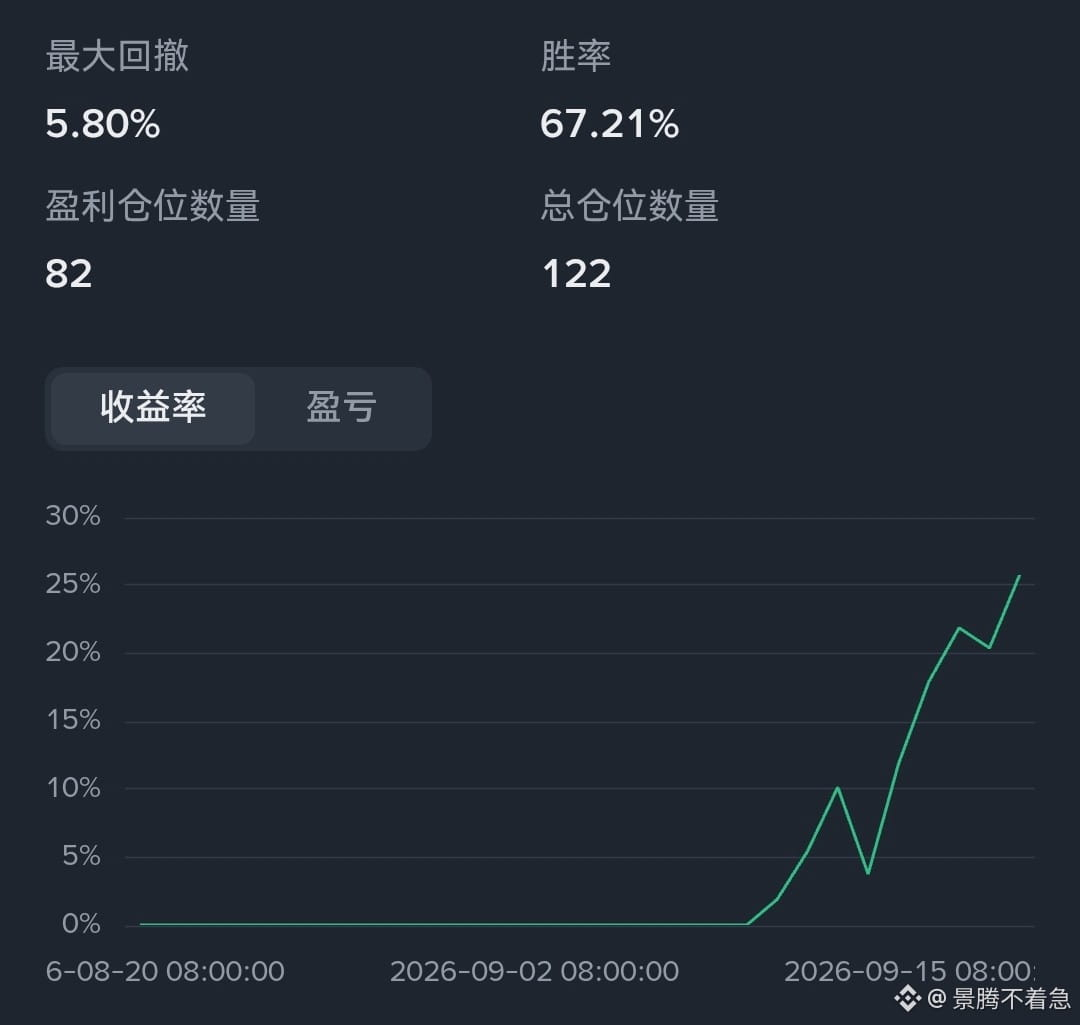
Quel retour du marché haussier ! En seulement 10 jours, le rendement a déjà explosé de près de 40 %, le taureau revient à toute vitesse ! $BTC
Quel retour du marché haussier ! En seulement 10 jours, le rendement a déjà explosé de près de 40 %, le taureau revient à toute vitesse ! $BTC
91
·
--
Dernières nouvelles !!
Bessent rencontre He Lifeng et discute de l’intelligence artificielle, du commerce et des questions de terres rares, en préparation du sommet sino-américain.
On prépare déjà le terrain : d’abord, essuyer la table, puis mettre les problèmes sur la table pour échanger les lignes rouges à l’avance, et distinguer clairement quels sujets offrent une marge de négociation.
#btc #crypto #trading #macro #altcoins
Dernières nouvelles !!
Bessent rencontre He Lifeng et discute de l’intelligence artificielle, du commerce et des questions de terres rares, en préparation du sommet sino-américain.
On prépare déjà le terrain : d’abord, essuyer la table, puis mettre les problèmes sur la table pour échanger les lignes rouges à l’avance, et distinguer clairement quels sujets offrent une marge de négociation.
#btc #crypto #trading #macro #altcoins
Bessent rencontre He Lifeng et discute de l’intelligence artificielle, du commerce et des questions de terres rares, en préparation du sommet sino-américain.
On prépare déjà le terrain : d’abord, essuyer la table, puis mettre les problèmes sur la table pour échanger les lignes rouges à l’avance, et distinguer clairement quels sujets offrent une marge de négociation.
#btc #crypto #trading #macro #altcoins
254
·
--
$ORDI Vient de mordre cette résistance à 4,5, et cette fois, c’est vraiment passé.
Regardons d’abord à quel point cette zone est dure : au cours des 40 dernières heures, le prix a touché 7 fois autour de 4,5. Sept essais, à peu près une fois par heure. Mais de vraies clôtures au-dessus n’ont eu lieu que deux fois : la dernière à 22h hier, avec une clôture à 4,511 ; puis la bougie suivante est retombée à 4,45 — typique d’une fausse cassure.
Tout à l’heure, c’est différent : ouverture à 4,48, clôture à 4,60, le corps a tiré de 2,7 %, avec une mèche haute presque nulle. La clôture est supérieure de 2,2 % à 4,5 — selon le critère de "franchissement valide en clôture", ce n’est pas un simple pic puis retour : c’est un maintien.
+11 % sur 24 heures.
Mais au niveau de la structure, deux points sont à noter.
D’abord, la résistance juste au-dessus : le plus haut sur 20 jours à 4,606. Le prix actuel est quasiment collé à ce niveau. Plus haut, la prochaine grande pression est à 5,15, soit encore 12 % au-dessus. Donc casser 4,5 ne veut pas dire que tout est dégagé : le premier obstacle est juste devant.
Ensuite, sous les pieds, il n’y a pas grand-chose. La récente zone de support structurel se situe entre 4,22 et 4,24, soit plus de 8 % sous le prix actuel. Si, après être passé au-dessus de 4,5, le prix retombe, il n’y aura aucune zone de référence dans ces 8 %.
Autre point : le "bassin" n’est pas grand. Volume sur 24 heures : 16 millions de U. Les comptes acheteurs sont légèrement plus nombreux que les vendeurs (1,52) — donc c’est acheté pour monter, pas une montée par squeeze. C’est plus solide qu’une pression à la hausse forcée, mais avec un petit bassin, la volatilité peut être plus marquée : il faut s’y préparer.
Mon avis : la cassure semble valide, mais la position se retrouve précisément dans l’étau : "collée au plus haut sur 20 jours + vide sous les pieds à 8 %". Si vous voulez vraiment participer, mieux vaut attendre soit que ça clôture aussi au-dessus de 4,606, soit un repli vers 4,5 qui ne casse pas de nouveau avant d’entrer — plutôt que de poursuivre alors que le prix est encore collé au plus haut.
#btc #ordi #crypto #altcoins #trading
$ORDI Vient de mordre cette résistance à 4,5, et cette fois, c’est vraiment passé.
Regardons d’abord à quel point cette zone est dure : au cours des 40 dernières heures, le prix a touché 7 fois autour de 4,5. Sept essais, à peu près une fois par heure. Mais de vraies clôtures au-dessus n’ont eu lieu que deux fois : la dernière à 22h hier, avec une clôture à 4,511 ; puis la bougie suivante est retombée à 4,45 — typique d’une fausse cassure.
Tout à l’heure, c’est différent : ouverture à 4,48, clôture à 4,60, le corps a tiré de 2,7 %, avec une mèche haute presque nulle. La clôture est supérieure de 2,2 % à 4,5 — selon le critère de "franchissement valide en clôture", ce n’est pas un simple pic puis retour : c’est un maintien.
+11 % sur 24 heures.
Mais au niveau de la structure, deux points sont à noter.
D’abord, la résistance juste au-dessus : le plus haut sur 20 jours à 4,606. Le prix actuel est quasiment collé à ce niveau. Plus haut, la prochaine grande pression est à 5,15, soit encore 12 % au-dessus. Donc casser 4,5 ne veut pas dire que tout est dégagé : le premier obstacle est juste devant.
Ensuite, sous les pieds, il n’y a pas grand-chose. La récente zone de support structurel se situe entre 4,22 et 4,24, soit plus de 8 % sous le prix actuel. Si, après être passé au-dessus de 4,5, le prix retombe, il n’y aura aucune zone de référence dans ces 8 %.
Autre point : le "bassin" n’est pas grand. Volume sur 24 heures : 16 millions de U. Les comptes acheteurs sont légèrement plus nombreux que les vendeurs (1,52) — donc c’est acheté pour monter, pas une montée par squeeze. C’est plus solide qu’une pression à la hausse forcée, mais avec un petit bassin, la volatilité peut être plus marquée : il faut s’y préparer.
Mon avis : la cassure semble valide, mais la position se retrouve précisément dans l’étau : "collée au plus haut sur 20 jours + vide sous les pieds à 8 %". Si vous voulez vraiment participer, mieux vaut attendre soit que ça clôture aussi au-dessus de 4,606, soit un repli vers 4,5 qui ne casse pas de nouveau avant d’entrer — plutôt que de poursuivre alors que le prix est encore collé au plus haut.
#btc #ordi #crypto #altcoins #trading
Regardons d’abord à quel point cette zone est dure : au cours des 40 dernières heures, le prix a touché 7 fois autour de 4,5. Sept essais, à peu près une fois par heure. Mais de vraies clôtures au-dessus n’ont eu lieu que deux fois : la dernière à 22h hier, avec une clôture à 4,511 ; puis la bougie suivante est retombée à 4,45 — typique d’une fausse cassure.
Tout à l’heure, c’est différent : ouverture à 4,48, clôture à 4,60, le corps a tiré de 2,7 %, avec une mèche haute presque nulle. La clôture est supérieure de 2,2 % à 4,5 — selon le critère de "franchissement valide en clôture", ce n’est pas un simple pic puis retour : c’est un maintien.
+11 % sur 24 heures.
Mais au niveau de la structure, deux points sont à noter.
D’abord, la résistance juste au-dessus : le plus haut sur 20 jours à 4,606. Le prix actuel est quasiment collé à ce niveau. Plus haut, la prochaine grande pression est à 5,15, soit encore 12 % au-dessus. Donc casser 4,5 ne veut pas dire que tout est dégagé : le premier obstacle est juste devant.
Ensuite, sous les pieds, il n’y a pas grand-chose. La récente zone de support structurel se situe entre 4,22 et 4,24, soit plus de 8 % sous le prix actuel. Si, après être passé au-dessus de 4,5, le prix retombe, il n’y aura aucune zone de référence dans ces 8 %.
Autre point : le "bassin" n’est pas grand. Volume sur 24 heures : 16 millions de U. Les comptes acheteurs sont légèrement plus nombreux que les vendeurs (1,52) — donc c’est acheté pour monter, pas une montée par squeeze. C’est plus solide qu’une pression à la hausse forcée, mais avec un petit bassin, la volatilité peut être plus marquée : il faut s’y préparer.
Mon avis : la cassure semble valide, mais la position se retrouve précisément dans l’étau : "collée au plus haut sur 20 jours + vide sous les pieds à 8 %". Si vous voulez vraiment participer, mieux vaut attendre soit que ça clôture aussi au-dessus de 4,606, soit un repli vers 4,5 qui ne casse pas de nouveau avant d’entrer — plutôt que de poursuivre alors que le prix est encore collé au plus haut.
#btc #ordi #crypto #altcoins #trading
590
·
--
$PENGU Aujourd’hui, cette tendance mérite quelques mots.
D’abord, parlons de la hausse : sur 24 heures, +10%, avec un plus haut en séance touchant 0.008089. Le point intéressant, c’est qu’elle ne force pas à rester au plus haut : elle revient en repli jusqu’à 0.007986 — exactement sur une zone de support au niveau 4 heures (0.007959 à 0.008004).
Le fait que la zone clé n’ait pas été cassée est déjà un bon signal.
Ensuite, regardons la structure des comptes : c’est l’essentiel. Le ratio long/short est à 0,89.
Concrètement ? Les comptes en short sont nettement plus nombreux que ceux en long. Alors que le prix monte, les shorters sont toujours en file pour entrer. Chaque journée qu’ils “tiennent”, ce n’est rien d’autre que de pousser la caisse vers le haut.
Et en plus, le taux de financement n’est qu’à +0.0050 % : très légèrement en territoire positif. Cela signifie que les shorts ne sont pas encore à un niveau où ils doivent payer aux longs à l’envers. L’espace de “compression” vers l’extérieur n’a pas encore été entièrement consommé.
Achats/ventes actives, le dernier est à 1.248 : les ordres acheteurs dominent, et oui, il y a vraiment des gens qui prennent.
Mais il y a deux points à tempérer.
Un : le “bassin” est petit. Sur 24 heures, le volume (montant) ne fait que 77 millions de U. Dans un petit bassin, ça monte facilement et ça retombe aussi facilement. Quand viendra le moment de couper les pertes, les slippages seront très concrets.
Deux : à ce niveau, il n’y a pas un manque de vendeurs. Sur le carnet, cette zone a été percée au moins à plusieurs reprises, avec de fausses sorties dans les deux sens pendant plusieurs cycles — hausse en faible volume, puis clôture qui retombe. Cela montre que ce qui manque n’est pas des vendeurs : c’est plutôt le fait que quelqu’un est prêt à tout avaler d’un coup.
Sur l’orientation, je suis haussier, et la position semble effectivement tenir la zone de support. Pour bouger, surveillez deux chiffres :
À la hausse : il faut que le prix s’installe au-dessus du plus haut du jour, 0.008089 ;
À la baisse : si le bas de la zone à 0.007959 est cassé, alors ce sera une autre histoire.
#btc #pengu #crypto #altcoins #trading
$PENGU Aujourd’hui, cette tendance mérite quelques mots.
D’abord, parlons de la hausse : sur 24 heures, +10%, avec un plus haut en séance touchant 0.008089. Le point intéressant, c’est qu’elle ne force pas à rester au plus haut : elle revient en repli jusqu’à 0.007986 — exactement sur une zone de support au niveau 4 heures (0.007959 à 0.008004).
Le fait que la zone clé n’ait pas été cassée est déjà un bon signal.
Ensuite, regardons la structure des comptes : c’est l’essentiel. Le ratio long/short est à 0,89.
Concrètement ? Les comptes en short sont nettement plus nombreux que ceux en long. Alors que le prix monte, les shorters sont toujours en file pour entrer. Chaque journée qu’ils “tiennent”, ce n’est rien d’autre que de pousser la caisse vers le haut.
Et en plus, le taux de financement n’est qu’à +0.0050 % : très légèrement en territoire positif. Cela signifie que les shorts ne sont pas encore à un niveau où ils doivent payer aux longs à l’envers. L’espace de “compression” vers l’extérieur n’a pas encore été entièrement consommé.
Achats/ventes actives, le dernier est à 1.248 : les ordres acheteurs dominent, et oui, il y a vraiment des gens qui prennent.
Mais il y a deux points à tempérer.
Un : le “bassin” est petit. Sur 24 heures, le volume (montant) ne fait que 77 millions de U. Dans un petit bassin, ça monte facilement et ça retombe aussi facilement. Quand viendra le moment de couper les pertes, les slippages seront très concrets.
Deux : à ce niveau, il n’y a pas un manque de vendeurs. Sur le carnet, cette zone a été percée au moins à plusieurs reprises, avec de fausses sorties dans les deux sens pendant plusieurs cycles — hausse en faible volume, puis clôture qui retombe. Cela montre que ce qui manque n’est pas des vendeurs : c’est plutôt le fait que quelqu’un est prêt à tout avaler d’un coup.
Sur l’orientation, je suis haussier, et la position semble effectivement tenir la zone de support. Pour bouger, surveillez deux chiffres :
À la hausse : il faut que le prix s’installe au-dessus du plus haut du jour, 0.008089 ;
À la baisse : si le bas de la zone à 0.007959 est cassé, alors ce sera une autre histoire.
#btc #pengu #crypto #altcoins #trading
D’abord, parlons de la hausse : sur 24 heures, +10%, avec un plus haut en séance touchant 0.008089. Le point intéressant, c’est qu’elle ne force pas à rester au plus haut : elle revient en repli jusqu’à 0.007986 — exactement sur une zone de support au niveau 4 heures (0.007959 à 0.008004).
Le fait que la zone clé n’ait pas été cassée est déjà un bon signal.
Ensuite, regardons la structure des comptes : c’est l’essentiel. Le ratio long/short est à 0,89.
Concrètement ? Les comptes en short sont nettement plus nombreux que ceux en long. Alors que le prix monte, les shorters sont toujours en file pour entrer. Chaque journée qu’ils “tiennent”, ce n’est rien d’autre que de pousser la caisse vers le haut.
Et en plus, le taux de financement n’est qu’à +0.0050 % : très légèrement en territoire positif. Cela signifie que les shorts ne sont pas encore à un niveau où ils doivent payer aux longs à l’envers. L’espace de “compression” vers l’extérieur n’a pas encore été entièrement consommé.
Achats/ventes actives, le dernier est à 1.248 : les ordres acheteurs dominent, et oui, il y a vraiment des gens qui prennent.
Mais il y a deux points à tempérer.
Un : le “bassin” est petit. Sur 24 heures, le volume (montant) ne fait que 77 millions de U. Dans un petit bassin, ça monte facilement et ça retombe aussi facilement. Quand viendra le moment de couper les pertes, les slippages seront très concrets.
Deux : à ce niveau, il n’y a pas un manque de vendeurs. Sur le carnet, cette zone a été percée au moins à plusieurs reprises, avec de fausses sorties dans les deux sens pendant plusieurs cycles — hausse en faible volume, puis clôture qui retombe. Cela montre que ce qui manque n’est pas des vendeurs : c’est plutôt le fait que quelqu’un est prêt à tout avaler d’un coup.
Sur l’orientation, je suis haussier, et la position semble effectivement tenir la zone de support. Pour bouger, surveillez deux chiffres :
À la hausse : il faut que le prix s’installe au-dessus du plus haut du jour, 0.008089 ;
À la baisse : si le bas de la zone à 0.007959 est cassé, alors ce sera une autre histoire.
#btc #pengu #crypto #altcoins #trading
355
·
--
Le marché risque d’être très solide jusqu’à la mi-automne du sommet diplomatique des dirigeants, et en Chine, on n’en a pas encore parlé. Aux États-Unis, en revanche, les gens sont déjà tout excités — tenez bon, conservez bien vos positions !
J’ai fait un tour dans les communautés : trop de « blés » ont été vendeurs à découvert. Ce sont là notre carburant pour la hausse ! $BTC $ETH $SOL
#btc #eth #sol #crypto #altcoins
Le marché risque d’être très solide jusqu’à la mi-automne du sommet diplomatique des dirigeants, et en Chine, on n’en a pas encore parlé. Aux États-Unis, en revanche, les gens sont déjà tout excités — tenez bon, conservez bien vos positions !
J’ai fait un tour dans les communautés : trop de « blés » ont été vendeurs à découvert. Ce sont là notre carburant pour la hausse ! $BTC $ETH $SOL
#btc #eth #sol #crypto #altcoins
J’ai fait un tour dans les communautés : trop de « blés » ont été vendeurs à découvert. Ce sont là notre carburant pour la hausse ! $BTC $ETH $SOL
#btc #eth #sol #crypto #altcoins
552
·
--
Alors, ça vous a plu de faire une bonne affaire les gars, ces derniers jours ?
Alors, ça vous a plu de faire une bonne affaire les gars, ces derniers jours ?
1
711
·
--
Continue la phrase de tout à l’heure, ce <c-1/> $ZEC dit : $HYPE aujourd’hui aussi c’est très fort, le prix actuel est à 86,9, avec +11 % sur 24 heures.
Mais ces deux cryptos, la façon dont elles montent n’a rien à voir.
ZEC : c’est des vendeurs à découvert qui ont été acculés et forcés à liquider, en remontant — 70 % des particuliers sont short, le taux de financement est négatif : les shorts doivent alors payer les longs en sens inverse. Son “carburant”, ce sont les stop-loss des autres.
HYPE, au contraire : le ratio long/short est de 1,455 ; les longs sont en avance, le taux de financement est légèrement positif, et les achats/ventes sont globalement 1 pour 1. C’est de l’argent réel qui a été acheté, pas une squeeze forcée.
Le même jour, elles gagnent toutes deux des dizaines de points : l’une grâce aux liquidations d’autrui, l’autre grâce à ses propres acheteurs — la qualité n’a rien à voir.
Un détail intéressant : le ratio long/short de HYPE baisse ces deux jours (1,503 → 1,472 → 1,455). Alors que le prix monte, la part des comptes qui prennent position à la hausse diminue — cela suggère que des shorts commencent à entrer à des niveaux élevés. La suite : est-ce qu’on continue à les presser, ou est-ce qu’ils ont parié juste ? Tout dépend de qui craque en premier.
Et n’oubliez pas : ce mouvement de HYPE a des raisons en amont. Sur le timeframe 4 heures, il a publié deux fois de suite une divergence baissière “cachée” (9/14 et 9/16) ; le prix a continué à faire des plus bas, alors que la dynamique du MACD ne fait pas de nouveaux plus bas. Quand le signal est sorti à 76,95, on est maintenant à 86,9 : +13 % a déjà été réalisé.
Enfin, un seau d’eau froide : le vrai délire d’aujourd’hui n’est pas lui. AVA monte de 61 %, ONE de 61 %, COTI de 35 %, NEAR de 20 %, UNI de 16 % — tout le marché des altcoins bouge, et les +11 % de HYPE ne sont finalement qu’un élève appliqué au milieu de la hausse.
#btc #hype #crypto #altcoins #trading
Continue la phrase de tout à l’heure, ce <c-1/> $ZEC dit : $HYPE aujourd’hui aussi c’est très fort, le prix actuel est à 86,9, avec +11 % sur 24 heures.
Mais ces deux cryptos, la façon dont elles montent n’a rien à voir.
ZEC : c’est des vendeurs à découvert qui ont été acculés et forcés à liquider, en remontant — 70 % des particuliers sont short, le taux de financement est négatif : les shorts doivent alors payer les longs en sens inverse. Son “carburant”, ce sont les stop-loss des autres.
HYPE, au contraire : le ratio long/short est de 1,455 ; les longs sont en avance, le taux de financement est légèrement positif, et les achats/ventes sont globalement 1 pour 1. C’est de l’argent réel qui a été acheté, pas une squeeze forcée.
Le même jour, elles gagnent toutes deux des dizaines de points : l’une grâce aux liquidations d’autrui, l’autre grâce à ses propres acheteurs — la qualité n’a rien à voir.
Un détail intéressant : le ratio long/short de HYPE baisse ces deux jours (1,503 → 1,472 → 1,455). Alors que le prix monte, la part des comptes qui prennent position à la hausse diminue — cela suggère que des shorts commencent à entrer à des niveaux élevés. La suite : est-ce qu’on continue à les presser, ou est-ce qu’ils ont parié juste ? Tout dépend de qui craque en premier.
Et n’oubliez pas : ce mouvement de HYPE a des raisons en amont. Sur le timeframe 4 heures, il a publié deux fois de suite une divergence baissière “cachée” (9/14 et 9/16) ; le prix a continué à faire des plus bas, alors que la dynamique du MACD ne fait pas de nouveaux plus bas. Quand le signal est sorti à 76,95, on est maintenant à 86,9 : +13 % a déjà été réalisé.
Enfin, un seau d’eau froide : le vrai délire d’aujourd’hui n’est pas lui. AVA monte de 61 %, ONE de 61 %, COTI de 35 %, NEAR de 20 %, UNI de 16 % — tout le marché des altcoins bouge, et les +11 % de HYPE ne sont finalement qu’un élève appliqué au milieu de la hausse.
#btc #hype #crypto #altcoins #trading
Mais ces deux cryptos, la façon dont elles montent n’a rien à voir.
ZEC : c’est des vendeurs à découvert qui ont été acculés et forcés à liquider, en remontant — 70 % des particuliers sont short, le taux de financement est négatif : les shorts doivent alors payer les longs en sens inverse. Son “carburant”, ce sont les stop-loss des autres.
HYPE, au contraire : le ratio long/short est de 1,455 ; les longs sont en avance, le taux de financement est légèrement positif, et les achats/ventes sont globalement 1 pour 1. C’est de l’argent réel qui a été acheté, pas une squeeze forcée.
Le même jour, elles gagnent toutes deux des dizaines de points : l’une grâce aux liquidations d’autrui, l’autre grâce à ses propres acheteurs — la qualité n’a rien à voir.
Un détail intéressant : le ratio long/short de HYPE baisse ces deux jours (1,503 → 1,472 → 1,455). Alors que le prix monte, la part des comptes qui prennent position à la hausse diminue — cela suggère que des shorts commencent à entrer à des niveaux élevés. La suite : est-ce qu’on continue à les presser, ou est-ce qu’ils ont parié juste ? Tout dépend de qui craque en premier.
Et n’oubliez pas : ce mouvement de HYPE a des raisons en amont. Sur le timeframe 4 heures, il a publié deux fois de suite une divergence baissière “cachée” (9/14 et 9/16) ; le prix a continué à faire des plus bas, alors que la dynamique du MACD ne fait pas de nouveaux plus bas. Quand le signal est sorti à 76,95, on est maintenant à 86,9 : +13 % a déjà été réalisé.
Enfin, un seau d’eau froide : le vrai délire d’aujourd’hui n’est pas lui. AVA monte de 61 %, ONE de 61 %, COTI de 35 %, NEAR de 20 %, UNI de 16 % — tout le marché des altcoins bouge, et les +11 % de HYPE ne sont finalement qu’un élève appliqué au milieu de la hausse.
#btc #hype #crypto #altcoins #trading
629
·
--
Diplomatie au sommet : les États-Unis font passer le message, et la semaine prochaine, le 24/09—c’est-à-dire le 25/09 selon le fuseau UTC+8, la fête de la Mi-Automne—la période pour spéculer sur les anticipations arrive à nouveau. Ne surinterprétez pas le scénario baissier ; privilégiez les achats sur repli. S’il y a une correction, c’est le moment d’acheter.
#btc #crypto #trading #macro #altcoins
Diplomatie au sommet : les États-Unis font passer le message, et la semaine prochaine, le 24/09—c’est-à-dire le 25/09 selon le fuseau UTC+8, la fête de la Mi-Automne—la période pour spéculer sur les anticipations arrive à nouveau. Ne surinterprétez pas le scénario baissier ; privilégiez les achats sur repli. S’il y a une correction, c’est le moment d’acheter.
#btc #crypto #trading #macro #altcoins
#btc #crypto #trading #macro #altcoins
77
·
--
Quelqu’un m’a demandé tout à l’heure : « $ZEC , aujourd’hui, c’est quoi le problème ? Ça monte toute seule et toute belle ? »
D’abord la conclusion — ce n’est pas « tout seule ». Aujourd’hui, il y en a une tonne qui prennent plus de 15 % : BR a grimpé de 185 %, SYN de 86 %, ONE de 69 %, ZEC de 22 %, DASH de 19 %, IOST de 18 %… alors que BTC n’a fait que +0,87 %, ETH +1,44 %, et bouge à peine.
C’est exactement le genre de journée typique de rotation sur les altcoins : l’argent sort du « gros gâteau » (BTC) pour aller chercher des choses en retard.
Mais ce qui différencie ZEC de cette bande de « one-day trip » (excursion d’une journée), c’est le volume : en 24 heures, ZEC totalise 4,33 milliards d’unités (U), soit 6 fois plus que le 2e BR, et 31 fois celui de DASH, qui est aussi un vieux coin et qui a aussi pris +19 %. Les autres tirent juste un petit volume par à-coups : ZEC, c’est de la vraie monnaie et un vrai empilement de quantité.
Alors pourquoi ZEC monte ? Mon avis : ce n’est pas une ruée massive des acheteurs, c’est plutôt que les shorts ont été coincés au mur.
Deux chiffres suffisent.
D’abord : le ratio comptes long/short est de 0,394. Les comptes qui prennent des positions longues et ceux qui prennent des positions courtes sont dans le rapport 1 à 2,5 — en termes simples, environ 70 % des particuliers sont en short sur ce coin.
Ensuite : le taux de financement est à -0,0365 %, donc négatif. Quand le taux est négatif, ce sont les shorts qui doivent payer les longs. Plus ils tiennent longtemps, plus ils accumulent des pertes, et à la fin ils n’ont d’autre choix que de clôturer en rachetant — ce qui fait monter le prix, et donc ça le remonte encore au fil des rachats.
Le groupe de comparaison est encore plus parlant : DASH a aussi pris +19 %, avec un ratio long/short de 1,315, donc les longs dominent. Autrement dit : DASH est tiré vers le haut par les achats, alors que ZEC est monté parce que les shorts ont dû se racheter eux-mêmes. Deux vieux coins, mais des moteurs complètement différents.
Enfin, un petit rappel de position : ZEC est à 1377 maintenant, passé de 1128 à 1396 sur 24 heures. Ça monte trop vite : il n’y a pas de support clair dans les 5 % en dessous. La pression récente la plus proche au-dessus se situe autour de 1388. Si tu sautes dedans à cet endroit, en dessous il n’y a pas de structure pour te « prendre ».
Quand tu comprends la raison de la hausse, tu ne deviendras pas cette personne qui joue le rôle du « sac de réception » au moment des hausses quotidiennes de plus de 20 %.
#btc #zec #altcoins #crypto #trading
Quelqu’un m’a demandé tout à l’heure : « $ZEC , aujourd’hui, c’est quoi le problème ? Ça monte toute seule et toute belle ? »
D’abord la conclusion — ce n’est pas « tout seule ». Aujourd’hui, il y en a une tonne qui prennent plus de 15 % : BR a grimpé de 185 %, SYN de 86 %, ONE de 69 %, ZEC de 22 %, DASH de 19 %, IOST de 18 %… alors que BTC n’a fait que +0,87 %, ETH +1,44 %, et bouge à peine.
C’est exactement le genre de journée typique de rotation sur les altcoins : l’argent sort du « gros gâteau » (BTC) pour aller chercher des choses en retard.
Mais ce qui différencie ZEC de cette bande de « one-day trip » (excursion d’une journée), c’est le volume : en 24 heures, ZEC totalise 4,33 milliards d’unités (U), soit 6 fois plus que le 2e BR, et 31 fois celui de DASH, qui est aussi un vieux coin et qui a aussi pris +19 %. Les autres tirent juste un petit volume par à-coups : ZEC, c’est de la vraie monnaie et un vrai empilement de quantité.
Alors pourquoi ZEC monte ? Mon avis : ce n’est pas une ruée massive des acheteurs, c’est plutôt que les shorts ont été coincés au mur.
Deux chiffres suffisent.
D’abord : le ratio comptes long/short est de 0,394. Les comptes qui prennent des positions longues et ceux qui prennent des positions courtes sont dans le rapport 1 à 2,5 — en termes simples, environ 70 % des particuliers sont en short sur ce coin.
Ensuite : le taux de financement est à -0,0365 %, donc négatif. Quand le taux est négatif, ce sont les shorts qui doivent payer les longs. Plus ils tiennent longtemps, plus ils accumulent des pertes, et à la fin ils n’ont d’autre choix que de clôturer en rachetant — ce qui fait monter le prix, et donc ça le remonte encore au fil des rachats.
Le groupe de comparaison est encore plus parlant : DASH a aussi pris +19 %, avec un ratio long/short de 1,315, donc les longs dominent. Autrement dit : DASH est tiré vers le haut par les achats, alors que ZEC est monté parce que les shorts ont dû se racheter eux-mêmes. Deux vieux coins, mais des moteurs complètement différents.
Enfin, un petit rappel de position : ZEC est à 1377 maintenant, passé de 1128 à 1396 sur 24 heures. Ça monte trop vite : il n’y a pas de support clair dans les 5 % en dessous. La pression récente la plus proche au-dessus se situe autour de 1388. Si tu sautes dedans à cet endroit, en dessous il n’y a pas de structure pour te « prendre ».
Quand tu comprends la raison de la hausse, tu ne deviendras pas cette personne qui joue le rôle du « sac de réception » au moment des hausses quotidiennes de plus de 20 %.
#btc #zec #altcoins #crypto #trading
D’abord la conclusion — ce n’est pas « tout seule ». Aujourd’hui, il y en a une tonne qui prennent plus de 15 % : BR a grimpé de 185 %, SYN de 86 %, ONE de 69 %, ZEC de 22 %, DASH de 19 %, IOST de 18 %… alors que BTC n’a fait que +0,87 %, ETH +1,44 %, et bouge à peine.
C’est exactement le genre de journée typique de rotation sur les altcoins : l’argent sort du « gros gâteau » (BTC) pour aller chercher des choses en retard.
Mais ce qui différencie ZEC de cette bande de « one-day trip » (excursion d’une journée), c’est le volume : en 24 heures, ZEC totalise 4,33 milliards d’unités (U), soit 6 fois plus que le 2e BR, et 31 fois celui de DASH, qui est aussi un vieux coin et qui a aussi pris +19 %. Les autres tirent juste un petit volume par à-coups : ZEC, c’est de la vraie monnaie et un vrai empilement de quantité.
Alors pourquoi ZEC monte ? Mon avis : ce n’est pas une ruée massive des acheteurs, c’est plutôt que les shorts ont été coincés au mur.
Deux chiffres suffisent.
D’abord : le ratio comptes long/short est de 0,394. Les comptes qui prennent des positions longues et ceux qui prennent des positions courtes sont dans le rapport 1 à 2,5 — en termes simples, environ 70 % des particuliers sont en short sur ce coin.
Ensuite : le taux de financement est à -0,0365 %, donc négatif. Quand le taux est négatif, ce sont les shorts qui doivent payer les longs. Plus ils tiennent longtemps, plus ils accumulent des pertes, et à la fin ils n’ont d’autre choix que de clôturer en rachetant — ce qui fait monter le prix, et donc ça le remonte encore au fil des rachats.
Le groupe de comparaison est encore plus parlant : DASH a aussi pris +19 %, avec un ratio long/short de 1,315, donc les longs dominent. Autrement dit : DASH est tiré vers le haut par les achats, alors que ZEC est monté parce que les shorts ont dû se racheter eux-mêmes. Deux vieux coins, mais des moteurs complètement différents.
Enfin, un petit rappel de position : ZEC est à 1377 maintenant, passé de 1128 à 1396 sur 24 heures. Ça monte trop vite : il n’y a pas de support clair dans les 5 % en dessous. La pression récente la plus proche au-dessus se situe autour de 1388. Si tu sautes dedans à cet endroit, en dessous il n’y a pas de structure pour te « prendre ».
Quand tu comprends la raison de la hausse, tu ne deviendras pas cette personne qui joue le rôle du « sac de réception » au moment des hausses quotidiennes de plus de 20 %.
#btc #zec #altcoins #crypto #trading
1
632
·
--
À partir des informations d’aujourd’hui, déduisons la logique et l’impact derrière les déclarations de Waller :
Cette hausse des taux peut renforcer l’autorité personnelle, de sorte que, au sein de la Réserve fédérale et sur les marchés, on puisse respecter ses décisions. Cela prépare le terrain pour la mise en œuvre ultérieure des réformes du « nouveau cinq groupes de travail » et de « l’ajustement de la méthode de calcul de l’inflation », car la suite consiste toujours à revenir vers une trajectoire de baisse des taux.
Les prises de position de tous les conseillers de la Maison-Blanche et de Trump semblent, en apparence, s’opposer à la Réserve fédérale. En réalité, elles contribuent à renforcer l’indépendance de la Réserve fédérale aux yeux du marché, afin que l’on pense que Waller n’est pas un simple pantin de Trump, et ainsi augmenter son pouvoir de parole pour la suite des politiques.
Après la hausse des taux, les économies en Europe / au Japon / en Corée du Sud, etc., seront confrontées à une pression accrue pour relever elles aussi leurs taux. Par ailleurs, des plans tels que SPCX, Anthropic, OpenAI, qui dépendent du financement, vont encore davantage siphonner la liquidité mondiale, ce qui mettra une pression encore plus forte sur les pays qui ont besoin de baisser leurs taux.
Il ne fait aucun doute qu’une hausse des taux augmentera directement les coûts d’intérêts du Trésor. Elle pousse donc le gouvernement américain et le Trésor à chercher davantage de sources de revenus : autrement dit, à recourir à davantage de prédation vers l’extérieur. Par la suite, les marchés mondiaux seront continuellement influencés par la géopolitique et la politique de la Réserve fédérale.
#btc #fed #fomc #macro #trading
À partir des informations d’aujourd’hui, déduisons la logique et l’impact derrière les déclarations de Waller :
Cette hausse des taux peut renforcer l’autorité personnelle, de sorte que, au sein de la Réserve fédérale et sur les marchés, on puisse respecter ses décisions. Cela prépare le terrain pour la mise en œuvre ultérieure des réformes du « nouveau cinq groupes de travail » et de « l’ajustement de la méthode de calcul de l’inflation », car la suite consiste toujours à revenir vers une trajectoire de baisse des taux.
Les prises de position de tous les conseillers de la Maison-Blanche et de Trump semblent, en apparence, s’opposer à la Réserve fédérale. En réalité, elles contribuent à renforcer l’indépendance de la Réserve fédérale aux yeux du marché, afin que l’on pense que Waller n’est pas un simple pantin de Trump, et ainsi augmenter son pouvoir de parole pour la suite des politiques.
Après la hausse des taux, les économies en Europe / au Japon / en Corée du Sud, etc., seront confrontées à une pression accrue pour relever elles aussi leurs taux. Par ailleurs, des plans tels que SPCX, Anthropic, OpenAI, qui dépendent du financement, vont encore davantage siphonner la liquidité mondiale, ce qui mettra une pression encore plus forte sur les pays qui ont besoin de baisser leurs taux.
Il ne fait aucun doute qu’une hausse des taux augmentera directement les coûts d’intérêts du Trésor. Elle pousse donc le gouvernement américain et le Trésor à chercher davantage de sources de revenus : autrement dit, à recourir à davantage de prédation vers l’extérieur. Par la suite, les marchés mondiaux seront continuellement influencés par la géopolitique et la politique de la Réserve fédérale.
#btc #fed #fomc #macro #trading
Cette hausse des taux peut renforcer l’autorité personnelle, de sorte que, au sein de la Réserve fédérale et sur les marchés, on puisse respecter ses décisions. Cela prépare le terrain pour la mise en œuvre ultérieure des réformes du « nouveau cinq groupes de travail » et de « l’ajustement de la méthode de calcul de l’inflation », car la suite consiste toujours à revenir vers une trajectoire de baisse des taux.
Les prises de position de tous les conseillers de la Maison-Blanche et de Trump semblent, en apparence, s’opposer à la Réserve fédérale. En réalité, elles contribuent à renforcer l’indépendance de la Réserve fédérale aux yeux du marché, afin que l’on pense que Waller n’est pas un simple pantin de Trump, et ainsi augmenter son pouvoir de parole pour la suite des politiques.
Après la hausse des taux, les économies en Europe / au Japon / en Corée du Sud, etc., seront confrontées à une pression accrue pour relever elles aussi leurs taux. Par ailleurs, des plans tels que SPCX, Anthropic, OpenAI, qui dépendent du financement, vont encore davantage siphonner la liquidité mondiale, ce qui mettra une pression encore plus forte sur les pays qui ont besoin de baisser leurs taux.
Il ne fait aucun doute qu’une hausse des taux augmentera directement les coûts d’intérêts du Trésor. Elle pousse donc le gouvernement américain et le Trésor à chercher davantage de sources de revenus : autrement dit, à recourir à davantage de prédation vers l’extérieur. Par la suite, les marchés mondiaux seront continuellement influencés par la géopolitique et la politique de la Réserve fédérale.
#btc #fed #fomc #macro #trading
110
·
--
Avant la réunion du FOMC, le marché avait déjà intégré jusqu’à 92% de probabilité de hausses de taux. En soi, une hausse des taux n’entraîne pas de nouvelle pression vendeuse ; le fil directeur logique est en train de changer, passant des anticipations de hausse des taux vers la correction après l’épuisement de la pression baissière.
Le rendement des obligations américaines à long terme n’a pas augmenté, au contraire il a baissé : le 10 ans est descendu à 4,95% et le 30 ans à 5,313%. Historiquement, cela est généralement favorable aux crypto-actifs.
À court terme, pour la crypto, on s’attend d’abord à une phase de réparation après la matérialisation des facteurs baissiers. $SOL, $BNB, $Pengu et d’autres altcoins ont déjà commencé à se redresser.
Vous pouvez conserver sereinement.
#btc #fed #fomc #trading #macro
Avant la réunion du FOMC, le marché avait déjà intégré jusqu’à 92% de probabilité de hausses de taux. En soi, une hausse des taux n’entraîne pas de nouvelle pression vendeuse ; le fil directeur logique est en train de changer, passant des anticipations de hausse des taux vers la correction après l’épuisement de la pression baissière.
Le rendement des obligations américaines à long terme n’a pas augmenté, au contraire il a baissé : le 10 ans est descendu à 4,95% et le 30 ans à 5,313%. Historiquement, cela est généralement favorable aux crypto-actifs.
À court terme, pour la crypto, on s’attend d’abord à une phase de réparation après la matérialisation des facteurs baissiers. $SOL , $BNB , $Pengu et d’autres altcoins ont déjà commencé à se redresser.
Vous pouvez conserver sereinement.
#btc #fed #fomc #trading #macro
Le rendement des obligations américaines à long terme n’a pas augmenté, au contraire il a baissé : le 10 ans est descendu à 4,95% et le 30 ans à 5,313%. Historiquement, cela est généralement favorable aux crypto-actifs.
À court terme, pour la crypto, on s’attend d’abord à une phase de réparation après la matérialisation des facteurs baissiers. $SOL , $BNB , $Pengu et d’autres altcoins ont déjà commencé à se redresser.
Vous pouvez conserver sereinement.
#btc #fed #fomc #trading #macro
289
·
--
L’atterrissage d’une mauvaise nouvelle de la part du FOMC : à présent, le marché est de nouveau revenu dans la plage de cotation (« range »). Après une brève percée sous le support, les acheteurs sont entrés et ont repris la pression vendeuse ; pour l’instant, on n’observe pas de rupture effective.
Sur le plan de la logique macroéconomique, nous continuons de parier sur un apaisement progressif de la situation au Moyen-Orient, suite aux efforts de médiation. L’hypothèse d’une nouvelle hausse des taux devrait, elle aussi, progressivement perdre du terrain. Dans l’immédiat, ne vous laissez pas perturber par les mouvements brusques intraday et leurs mèches. À ce stade, la priorité est de conserver sereinement.
#btc #fomc #fed #trading #macro
L’atterrissage d’une mauvaise nouvelle de la part du FOMC : à présent, le marché est de nouveau revenu dans la plage de cotation (« range »). Après une brève percée sous le support, les acheteurs sont entrés et ont repris la pression vendeuse ; pour l’instant, on n’observe pas de rupture effective.
Sur le plan de la logique macroéconomique, nous continuons de parier sur un apaisement progressif de la situation au Moyen-Orient, suite aux efforts de médiation. L’hypothèse d’une nouvelle hausse des taux devrait, elle aussi, progressivement perdre du terrain. Dans l’immédiat, ne vous laissez pas perturber par les mouvements brusques intraday et leurs mèches. À ce stade, la priorité est de conserver sereinement.
#btc #fomc #fed #trading #macro
Sur le plan de la logique macroéconomique, nous continuons de parier sur un apaisement progressif de la situation au Moyen-Orient, suite aux efforts de médiation. L’hypothèse d’une nouvelle hausse des taux devrait, elle aussi, progressivement perdre du terrain. Dans l’immédiat, ne vous laissez pas perturber par les mouvements brusques intraday et leurs mèches. À ce stade, la priorité est de conserver sereinement.
#btc #fomc #fed #trading #macro
256
·
--
Observation des équipes recherche à Wall Street‧16 septembre
Qu’est-ce qu’on a découvert ?
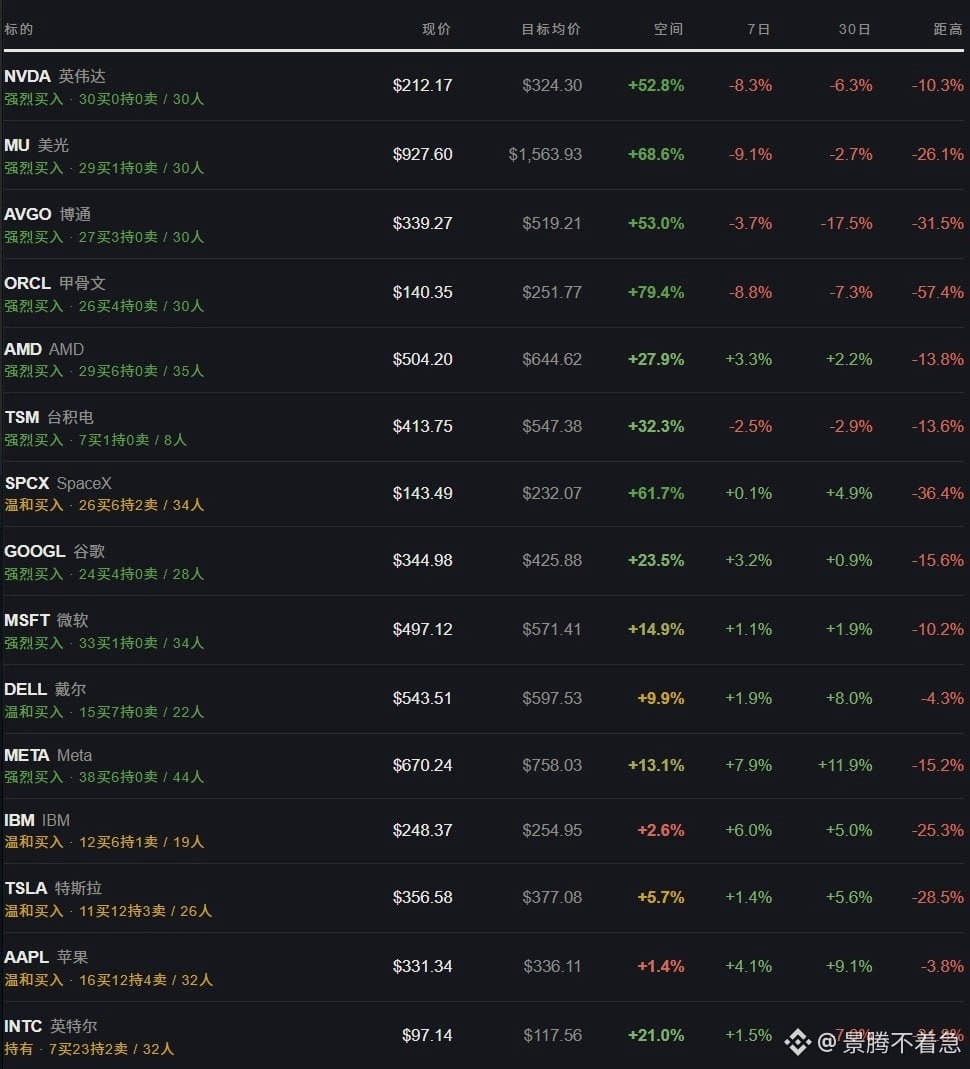
Structure du “coverage” du jour rare : consensus extrêmement élevé, actions très limitées. Parmi 15 valeurs, 10 n’ont aucune vente ; l’espace implicite va de Microsoft +14,9% jusqu’à Oracle +79,4% ; mais sur 48 heures, seuls 11 titres ont fait l’objet d’une action d’analystes, sans relèvement ni abaissement — tout est des “réaffirmations” ou des “premières couvertures”, avec une immobilité collective des vendeurs sur les plus hauts niveaux.
Écart entre le marché et le consensus : la chaîne de matériel pour semi-conducteurs continue de s’affaiblir — Oracle sur 7 jours -8,8%, à -57,4% du plus haut sur 52 semaines ; Micron -9,1% ; Nvidia -8,3% ; Broadcom -17,5% sur 30 jours ; ce qui se renforce, ce sont Meta (7 jours +7,9%, 30 jours +11,9%), IBM (7 jours +6,0%) et Apple (7 jours +4,1%). Les flux se déplacent de “l’informatique” vers “le cash-flow”.
Aucun renfort des vendeurs, prise de profits côté acheteurs sur la chaîne matériel : la meilleure opportunité se trouve dans les valeurs ayant subi une forte correction “par erreur”, plutôt que dans les actions fortes dont la hausse par rapport au plus haut sur 52 semaines n’est que de 4%. À noter absolument dans la fenêtre : Morgan Stanley couvre Oracle pour la première fois avec une recommandation “conserver”, face à la confrontation avec les 26 autres institutions acheteuses.
Apple et AMD sont les deux extrêmes du jour : pour la première, forte divergence à des niveaux élevés ; pour le second, les institutions reconnaissent que l’évaluation est déjà plutôt haute.
---
Aujourd’hui : la liste de recherche de “du dur au levier”
Dur|Allocation centrale / meilleur rapport qualité-prix
$MU Micron — L’espace implicite est de +68,6%, le plus élevé parmi les valeurs semi-conducteurs ; sur 30 entreprises, 1 détient et aucune vente. Les accords clients de long terme fixent un plancher de prix. Le cours actuel est de 927,60 $ ; à -26,1% du plus haut sur 52 semaines ; -9,1% de plus sur 7 jours : paradoxalement, c’est une fenêtre d’entrée. L’espace vient d’une valorisation trop “massacrée”, pas d’une attente de relèvement des prévisions ; c’est donc le meilleur rapport qualité-prix.
$AVGO Broadcom — Espace implicite +53,0% ; sur 30, 27 achètent, 3 détiennent, zéro vente. Double leader sur puces IA et réseau personnalisés, clientèle élargie à trois grandes entreprises IA. -17,5% sur 30 jours, -31,5% par rapport au plus haut sur 52 semaines : la correction couvre déjà la majorité des risques en haut de cycle ; qualité et prix sont tous deux optimaux.
$ORCL Oracle — Espace implicite +79,4%, le n°1 sur tout le panier ; sur 30, 26 achètent. Les commandes en attente se transforment en revenus, et le financement par actions lève le “suspens” de liquidités. Cours actuel 140,35 $ ; -57,4% par rapport au plus haut sur 52 semaines, cas d’“oversell” extrême. La variable : la première couverture de Morgan Stanley avec “conserver” ; recommandation de constituer une petite position en plusieurs tranches, en attendant que la logique des baissiers soit falsifiée.
Haut dans le haut|cœur de qualité, mais pas si bon marché
NVDA Nvidia — 30 entreprises : tout le monde achète, zéro détention et zéro vente ; consensus n°1 dans tout le panier. Mais cours actuel 212,17 $, à -10,3% du plus haut sur 52 semaines, et -8,3% sur 7 jours. Espace implicite +52,8% à confirmer via la montée en volume du prochain produit — ce n’est pas “pas cher”.
GOOGL Google — 28 entreprises : 24 achètent, 4 détiennent, zéro vente. Activité cloud tirée par l’IA “niveau entreprise”, vente de TPU ouvrant une nouvelle source de revenus ; -15,6% vs le plus haut sur 52 semaines et 30 jours à peu près stable : espace implicite +23,5%, plutôt dans le haut mais sans catalyseur clair.
MSFT Microsoft — 34 entreprises : 33 achètent, 1 détient ; consensus très stable. Mais sur 7 jours et 30 jours, quasi inchangé ; à -10,2% du plus haut sur 52 semaines, espace implicite seulement +14,9%, le plus bas de tout le panier. Le point d’inflexion des assistants IA attend des données pour validation.
META — 44 entreprises : 38 achètent, 6 détiennent, zéro vente ; consensus le plus épais. Dynamique la plus forte de tout le panier : 7 jours +7,9%, 30 jours +11,9%. Mais cours actuel 670,24 $ proche du prix cible moyen 758,03 $ ; l’espace implicite se resserre à +13,1%.
AMD — 35 entreprises : 29 achètent, 6 détiennent, zéro vente. Des racks Helios ont décroché des commandes auprès de plusieurs laboratoires IA, écosystème ROCm arrivé à maturité. Mais +236,5% au-dessus du plus bas sur 52 semaines et espace implicite +27,9% : bonne entreprise, mais pas un “bon prix”.
NPC|banal, suit le mouvement, manque d’élan indépendant
TSM Taïwan Semiconductor — 8 entreprises : 7 achètent, 1 détient, zéro vente. Avantage solide sur procédés et packaging, espace implicite +32,3% ; mais le coverage n’est que sur 8 échantillons, donc trop mince. -2,5% sur 7 jours / -2,9% sur 30 jours : suit l’humeur semi-conducteurs du marché.
DELL Dell — 22 entreprises : 15 achètent, 7 détiennent, zéro vente. Carnet de commandes de serveurs IA en attente donne de la visibilité sur les revenus, +8,0% sur 30 jours. Mais -4,3% vs plus haut sur 52 semaines, espace implicite +9,9% : déjà pleinement valorisé.
IBM — 19 entreprises : 12 achètent, 6 détiennent, 1 vend. Consensus plutôt terne. +6,0% sur 7 jours, +5,0% sur 30 jours : correct. Mais espace implicite seulement +2,6% : le cours a déjà atteint la moyenne cible ; absence de catalyseur pour une nouvelle revalorisation.
SPCX SpaceX — 34 entreprises : 26 achètent, 6 détiennent, 2 vendent. Espace implicite +61,7%, apparemment séduisant ; mais la thèse baissière se concentre sur la dépendance au financement et l’intensification de la concurrence. Pour les valeurs récentes, la pression vient aussi des “bruits” des souscripteurs et de l’offre de déblocage.
Tirer|haut risque, éviter les pièges
AAPL Apple — 32 entreprises : 16 achètent, 12 détiennent, 4 vendent ; c’est l’ensemble le plus “vendeur” en recommandation. Les prix cibles de Jeffries (263,66 $) et de Philip Securities (300 $) sont tous deux en dessous du cours actuel 331,34 $ ; espace implicite seulement +1,4%, à -3,8% du plus haut sur 52 semaines : le pire rapport qualité-prix.
INTC Intel — Consensus uniquement “conserver” (7 achètent, 23 détiennent, 2 vendent). C’est la seule valeur du panier qui ne dispose pas d’un consensus acheteur. À -31,8% du plus haut sur 52 semaines, -7,0% sur 30 jours : les anticipations sur la part de fonderie ont déjà été intégrées à la valorisation.
TSLA Tesla — 26 entreprises : 11 achètent, 12 détiennent, 3 vendent. Le nombre de “détenteurs” dépasse celui des acheteurs. Espace implicite seulement +5,7%, à -28,5% du plus haut sur 52 semaines, mais +5,6% seulement sur 30 jours : le potentiel haussier repose entièrement sur la commercialisation de la conduite autonome ; informations insuffisantes pour vérifier.
---
L’illustration ci-jointe présente l’aperçu des notations. Les prix cibles représentent un scénario optimiste à 12 mois et ne constituent pas une recommandation d’achat ou de vente.
#btc #aapl #trading #tsla #stocks
Observation des équipes recherche à Wall Street‧16 septembre
Qu’est-ce qu’on a découvert ?
Structure du “coverage” du jour rare : consensus extrêmement élevé, actions très limitées. Parmi 15 valeurs, 10 n’ont aucune vente ; l’espace implicite va de Microsoft +14,9% jusqu’à Oracle +79,4% ; mais sur 48 heures, seuls 11 titres ont fait l’objet d’une action d’analystes, sans relèvement ni abaissement — tout est des “réaffirmations” ou des “premières couvertures”, avec une immobilité collective des vendeurs sur les plus hauts niveaux.
Écart entre le marché et le consensus : la chaîne de matériel pour semi-conducteurs continue de s’affaiblir — Oracle sur 7 jours -8,8%, à -57,4% du plus haut sur 52 semaines ; Micron -9,1% ; Nvidia -8,3% ; Broadcom -17,5% sur 30 jours ; ce qui se renforce, ce sont Meta (7 jours +7,9%, 30 jours +11,9%), IBM (7 jours +6,0%) et Apple (7 jours +4,1%). Les flux se déplacent de “l’informatique” vers “le cash-flow”.
Aucun renfort des vendeurs, prise de profits côté acheteurs sur la chaîne matériel : la meilleure opportunité se trouve dans les valeurs ayant subi une forte correction “par erreur”, plutôt que dans les actions fortes dont la hausse par rapport au plus haut sur 52 semaines n’est que de 4%. À noter absolument dans la fenêtre : Morgan Stanley couvre Oracle pour la première fois avec une recommandation “conserver”, face à la confrontation avec les 26 autres institutions acheteuses.
Apple et AMD sont les deux extrêmes du jour : pour la première, forte divergence à des niveaux élevés ; pour le second, les institutions reconnaissent que l’évaluation est déjà plutôt haute.
---
Aujourd’hui : la liste de recherche de “du dur au levier”
Dur|Allocation centrale / meilleur rapport qualité-prix
$MU Micron — L’espace implicite est de +68,6%, le plus élevé parmi les valeurs semi-conducteurs ; sur 30 entreprises, 1 détient et aucune vente. Les accords clients de long terme fixent un plancher de prix. Le cours actuel est de 927,60 $ ; à -26,1% du plus haut sur 52 semaines ; -9,1% de plus sur 7 jours : paradoxalement, c’est une fenêtre d’entrée. L’espace vient d’une valorisation trop “massacrée”, pas d’une attente de relèvement des prévisions ; c’est donc le meilleur rapport qualité-prix.
$AVGO Broadcom — Espace implicite +53,0% ; sur 30, 27 achètent, 3 détiennent, zéro vente. Double leader sur puces IA et réseau personnalisés, clientèle élargie à trois grandes entreprises IA. -17,5% sur 30 jours, -31,5% par rapport au plus haut sur 52 semaines : la correction couvre déjà la majorité des risques en haut de cycle ; qualité et prix sont tous deux optimaux.
$ORCL Oracle — Espace implicite +79,4%, le n°1 sur tout le panier ; sur 30, 26 achètent. Les commandes en attente se transforment en revenus, et le financement par actions lève le “suspens” de liquidités. Cours actuel 140,35 $ ; -57,4% par rapport au plus haut sur 52 semaines, cas d’“oversell” extrême. La variable : la première couverture de Morgan Stanley avec “conserver” ; recommandation de constituer une petite position en plusieurs tranches, en attendant que la logique des baissiers soit falsifiée.
Haut dans le haut|cœur de qualité, mais pas si bon marché
NVDA Nvidia — 30 entreprises : tout le monde achète, zéro détention et zéro vente ; consensus n°1 dans tout le panier. Mais cours actuel 212,17 $, à -10,3% du plus haut sur 52 semaines, et -8,3% sur 7 jours. Espace implicite +52,8% à confirmer via la montée en volume du prochain produit — ce n’est pas “pas cher”.
GOOGL Google — 28 entreprises : 24 achètent, 4 détiennent, zéro vente. Activité cloud tirée par l’IA “niveau entreprise”, vente de TPU ouvrant une nouvelle source de revenus ; -15,6% vs le plus haut sur 52 semaines et 30 jours à peu près stable : espace implicite +23,5%, plutôt dans le haut mais sans catalyseur clair.
MSFT Microsoft — 34 entreprises : 33 achètent, 1 détient ; consensus très stable. Mais sur 7 jours et 30 jours, quasi inchangé ; à -10,2% du plus haut sur 52 semaines, espace implicite seulement +14,9%, le plus bas de tout le panier. Le point d’inflexion des assistants IA attend des données pour validation.
META — 44 entreprises : 38 achètent, 6 détiennent, zéro vente ; consensus le plus épais. Dynamique la plus forte de tout le panier : 7 jours +7,9%, 30 jours +11,9%. Mais cours actuel 670,24 $ proche du prix cible moyen 758,03 $ ; l’espace implicite se resserre à +13,1%.
AMD — 35 entreprises : 29 achètent, 6 détiennent, zéro vente. Des racks Helios ont décroché des commandes auprès de plusieurs laboratoires IA, écosystème ROCm arrivé à maturité. Mais +236,5% au-dessus du plus bas sur 52 semaines et espace implicite +27,9% : bonne entreprise, mais pas un “bon prix”.
NPC|banal, suit le mouvement, manque d’élan indépendant
TSM Taïwan Semiconductor — 8 entreprises : 7 achètent, 1 détient, zéro vente. Avantage solide sur procédés et packaging, espace implicite +32,3% ; mais le coverage n’est que sur 8 échantillons, donc trop mince. -2,5% sur 7 jours / -2,9% sur 30 jours : suit l’humeur semi-conducteurs du marché.
DELL Dell — 22 entreprises : 15 achètent, 7 détiennent, zéro vente. Carnet de commandes de serveurs IA en attente donne de la visibilité sur les revenus, +8,0% sur 30 jours. Mais -4,3% vs plus haut sur 52 semaines, espace implicite +9,9% : déjà pleinement valorisé.
IBM — 19 entreprises : 12 achètent, 6 détiennent, 1 vend. Consensus plutôt terne. +6,0% sur 7 jours, +5,0% sur 30 jours : correct. Mais espace implicite seulement +2,6% : le cours a déjà atteint la moyenne cible ; absence de catalyseur pour une nouvelle revalorisation.
SPCX SpaceX — 34 entreprises : 26 achètent, 6 détiennent, 2 vendent. Espace implicite +61,7%, apparemment séduisant ; mais la thèse baissière se concentre sur la dépendance au financement et l’intensification de la concurrence. Pour les valeurs récentes, la pression vient aussi des “bruits” des souscripteurs et de l’offre de déblocage.
Tirer|haut risque, éviter les pièges
AAPL Apple — 32 entreprises : 16 achètent, 12 détiennent, 4 vendent ; c’est l’ensemble le plus “vendeur” en recommandation. Les prix cibles de Jeffries (263,66 $) et de Philip Securities (300 $) sont tous deux en dessous du cours actuel 331,34 $ ; espace implicite seulement +1,4%, à -3,8% du plus haut sur 52 semaines : le pire rapport qualité-prix.
INTC Intel — Consensus uniquement “conserver” (7 achètent, 23 détiennent, 2 vendent). C’est la seule valeur du panier qui ne dispose pas d’un consensus acheteur. À -31,8% du plus haut sur 52 semaines, -7,0% sur 30 jours : les anticipations sur la part de fonderie ont déjà été intégrées à la valorisation.
TSLA Tesla — 26 entreprises : 11 achètent, 12 détiennent, 3 vendent. Le nombre de “détenteurs” dépasse celui des acheteurs. Espace implicite seulement +5,7%, à -28,5% du plus haut sur 52 semaines, mais +5,6% seulement sur 30 jours : le potentiel haussier repose entièrement sur la commercialisation de la conduite autonome ; informations insuffisantes pour vérifier.
---
L’illustration ci-jointe présente l’aperçu des notations. Les prix cibles représentent un scénario optimiste à 12 mois et ne constituent pas une recommandation d’achat ou de vente.
#btc #aapl #trading #tsla #stocks
Qu’est-ce qu’on a découvert ?
Structure du “coverage” du jour rare : consensus extrêmement élevé, actions très limitées. Parmi 15 valeurs, 10 n’ont aucune vente ; l’espace implicite va de Microsoft +14,9% jusqu’à Oracle +79,4% ; mais sur 48 heures, seuls 11 titres ont fait l’objet d’une action d’analystes, sans relèvement ni abaissement — tout est des “réaffirmations” ou des “premières couvertures”, avec une immobilité collective des vendeurs sur les plus hauts niveaux.
Écart entre le marché et le consensus : la chaîne de matériel pour semi-conducteurs continue de s’affaiblir — Oracle sur 7 jours -8,8%, à -57,4% du plus haut sur 52 semaines ; Micron -9,1% ; Nvidia -8,3% ; Broadcom -17,5% sur 30 jours ; ce qui se renforce, ce sont Meta (7 jours +7,9%, 30 jours +11,9%), IBM (7 jours +6,0%) et Apple (7 jours +4,1%). Les flux se déplacent de “l’informatique” vers “le cash-flow”.
Aucun renfort des vendeurs, prise de profits côté acheteurs sur la chaîne matériel : la meilleure opportunité se trouve dans les valeurs ayant subi une forte correction “par erreur”, plutôt que dans les actions fortes dont la hausse par rapport au plus haut sur 52 semaines n’est que de 4%. À noter absolument dans la fenêtre : Morgan Stanley couvre Oracle pour la première fois avec une recommandation “conserver”, face à la confrontation avec les 26 autres institutions acheteuses.
Apple et AMD sont les deux extrêmes du jour : pour la première, forte divergence à des niveaux élevés ; pour le second, les institutions reconnaissent que l’évaluation est déjà plutôt haute.
---
Aujourd’hui : la liste de recherche de “du dur au levier”
Dur|Allocation centrale / meilleur rapport qualité-prix
$MU Micron — L’espace implicite est de +68,6%, le plus élevé parmi les valeurs semi-conducteurs ; sur 30 entreprises, 1 détient et aucune vente. Les accords clients de long terme fixent un plancher de prix. Le cours actuel est de 927,60 $ ; à -26,1% du plus haut sur 52 semaines ; -9,1% de plus sur 7 jours : paradoxalement, c’est une fenêtre d’entrée. L’espace vient d’une valorisation trop “massacrée”, pas d’une attente de relèvement des prévisions ; c’est donc le meilleur rapport qualité-prix.
$AVGO Broadcom — Espace implicite +53,0% ; sur 30, 27 achètent, 3 détiennent, zéro vente. Double leader sur puces IA et réseau personnalisés, clientèle élargie à trois grandes entreprises IA. -17,5% sur 30 jours, -31,5% par rapport au plus haut sur 52 semaines : la correction couvre déjà la majorité des risques en haut de cycle ; qualité et prix sont tous deux optimaux.
$ORCL Oracle — Espace implicite +79,4%, le n°1 sur tout le panier ; sur 30, 26 achètent. Les commandes en attente se transforment en revenus, et le financement par actions lève le “suspens” de liquidités. Cours actuel 140,35 $ ; -57,4% par rapport au plus haut sur 52 semaines, cas d’“oversell” extrême. La variable : la première couverture de Morgan Stanley avec “conserver” ; recommandation de constituer une petite position en plusieurs tranches, en attendant que la logique des baissiers soit falsifiée.
Haut dans le haut|cœur de qualité, mais pas si bon marché
NVDA Nvidia — 30 entreprises : tout le monde achète, zéro détention et zéro vente ; consensus n°1 dans tout le panier. Mais cours actuel 212,17 $, à -10,3% du plus haut sur 52 semaines, et -8,3% sur 7 jours. Espace implicite +52,8% à confirmer via la montée en volume du prochain produit — ce n’est pas “pas cher”.
GOOGL Google — 28 entreprises : 24 achètent, 4 détiennent, zéro vente. Activité cloud tirée par l’IA “niveau entreprise”, vente de TPU ouvrant une nouvelle source de revenus ; -15,6% vs le plus haut sur 52 semaines et 30 jours à peu près stable : espace implicite +23,5%, plutôt dans le haut mais sans catalyseur clair.
MSFT Microsoft — 34 entreprises : 33 achètent, 1 détient ; consensus très stable. Mais sur 7 jours et 30 jours, quasi inchangé ; à -10,2% du plus haut sur 52 semaines, espace implicite seulement +14,9%, le plus bas de tout le panier. Le point d’inflexion des assistants IA attend des données pour validation.
META — 44 entreprises : 38 achètent, 6 détiennent, zéro vente ; consensus le plus épais. Dynamique la plus forte de tout le panier : 7 jours +7,9%, 30 jours +11,9%. Mais cours actuel 670,24 $ proche du prix cible moyen 758,03 $ ; l’espace implicite se resserre à +13,1%.
AMD — 35 entreprises : 29 achètent, 6 détiennent, zéro vente. Des racks Helios ont décroché des commandes auprès de plusieurs laboratoires IA, écosystème ROCm arrivé à maturité. Mais +236,5% au-dessus du plus bas sur 52 semaines et espace implicite +27,9% : bonne entreprise, mais pas un “bon prix”.
NPC|banal, suit le mouvement, manque d’élan indépendant
TSM Taïwan Semiconductor — 8 entreprises : 7 achètent, 1 détient, zéro vente. Avantage solide sur procédés et packaging, espace implicite +32,3% ; mais le coverage n’est que sur 8 échantillons, donc trop mince. -2,5% sur 7 jours / -2,9% sur 30 jours : suit l’humeur semi-conducteurs du marché.
DELL Dell — 22 entreprises : 15 achètent, 7 détiennent, zéro vente. Carnet de commandes de serveurs IA en attente donne de la visibilité sur les revenus, +8,0% sur 30 jours. Mais -4,3% vs plus haut sur 52 semaines, espace implicite +9,9% : déjà pleinement valorisé.
IBM — 19 entreprises : 12 achètent, 6 détiennent, 1 vend. Consensus plutôt terne. +6,0% sur 7 jours, +5,0% sur 30 jours : correct. Mais espace implicite seulement +2,6% : le cours a déjà atteint la moyenne cible ; absence de catalyseur pour une nouvelle revalorisation.
SPCX SpaceX — 34 entreprises : 26 achètent, 6 détiennent, 2 vendent. Espace implicite +61,7%, apparemment séduisant ; mais la thèse baissière se concentre sur la dépendance au financement et l’intensification de la concurrence. Pour les valeurs récentes, la pression vient aussi des “bruits” des souscripteurs et de l’offre de déblocage.
Tirer|haut risque, éviter les pièges
AAPL Apple — 32 entreprises : 16 achètent, 12 détiennent, 4 vendent ; c’est l’ensemble le plus “vendeur” en recommandation. Les prix cibles de Jeffries (263,66 $) et de Philip Securities (300 $) sont tous deux en dessous du cours actuel 331,34 $ ; espace implicite seulement +1,4%, à -3,8% du plus haut sur 52 semaines : le pire rapport qualité-prix.
INTC Intel — Consensus uniquement “conserver” (7 achètent, 23 détiennent, 2 vendent). C’est la seule valeur du panier qui ne dispose pas d’un consensus acheteur. À -31,8% du plus haut sur 52 semaines, -7,0% sur 30 jours : les anticipations sur la part de fonderie ont déjà été intégrées à la valorisation.
TSLA Tesla — 26 entreprises : 11 achètent, 12 détiennent, 3 vendent. Le nombre de “détenteurs” dépasse celui des acheteurs. Espace implicite seulement +5,7%, à -28,5% du plus haut sur 52 semaines, mais +5,6% seulement sur 30 jours : le potentiel haussier repose entièrement sur la commercialisation de la conduite autonome ; informations insuffisantes pour vérifier.
---
L’illustration ci-jointe présente l’aperçu des notations. Les prix cibles représentent un scénario optimiste à 12 mois et ne constituent pas une recommandation d’achat ou de vente.
#btc #aapl #trading #tsla #stocks
179
·
--
Aujourd’hui, le sujet le plus brûlant aux États-Unis reste celui-ci : les géants américains de l’IA appellent à « freiner », et ces gens, au fond, ne font que créer des ralentisseurs pour le développement de toutes les entreprises d’IA (en particulier les sociétés chinoises de modèles). Les modèles open source chinois progressent trop vite : même des PME américaines se mettent à les utiliser en concurrence. Cela menace fortement l’avantage de ces quelques acteurs de tête, acquis en premier. C’est la source même de leur anxiété et de leur concurrence acharnée.
En réalité, c’est très semblable à l’Accord de Paris sur le climat, en 2015 : à l’époque, les États-Unis et l’Europe utilisaient aussi des discours très grandiloquents du type « l’avenir de toute l’humanité », dans le but de limiter le développement de l’industrie manufacturière chinoise. Et vous voyez bien ce qu’il s’est passé : la Chine a tenu bon et a atteint ses objectifs, dépassant les États-Unis sur les technologies de réduction des émissions de carbone, tandis que les États-Unis ont quitté l’Accord de Paris ! L’Europe n’en parle plus non plus concernant l’interdiction des voitures à essence, et elle s’est contredite.
C’est pareil au XIXe siècle : à l’époque, l’Angleterre britannique était la puissance industrielle dominante. Elle a déjà tenté de limiter la diffusion des technologies en invoquant « la protection de la civilisation »… Et au final, elle n’a quand même pas été dépassée par l’Allemagne et les États-Unis, plus tard venus ?
Parce qu’avoir peur de la concurrence en criant à la limitation, c’est ce qui finit toujours par être dépassé. Et ceux qui se laissent limiter finissent forcément par devenir les gagnants.
Ces restrictions sont inutiles : elles sont condamnées à échouer, car le progrès technologique ne se bloque pas avec une simple déclaration. Quant à l’IA, les États-Unis peuvent restreindre chez eux, mais pourquoi la Chine ferait-elle quelque chose de similaire ? En plus, l’entraînement de l’IA et les centres de données peuvent parfaitement être dissimulés : vous n’avez aucun moyen de vérifier réellement s’il y a ou non sécurité.
Au fait, pour nous investisseurs, cette comédie du ralentissement est en fait une opportunité. Les valeurs technologiques mondiales étaient déjà en ajustement. Cette fois, l’événement a fait chuter les cours des sociétés d’IA dans un trou ; les combler, ce n’est qu’une question de temps. Les autres ont peur, moi je suis gourmand !
#btc #nasdaq #stocks #trading #macro
Aujourd’hui, le sujet le plus brûlant aux États-Unis reste celui-ci : les géants américains de l’IA appellent à « freiner », et ces gens, au fond, ne font que créer des ralentisseurs pour le développement de toutes les entreprises d’IA (en particulier les sociétés chinoises de modèles). Les modèles open source chinois progressent trop vite : même des PME américaines se mettent à les utiliser en concurrence. Cela menace fortement l’avantage de ces quelques acteurs de tête, acquis en premier. C’est la source même de leur anxiété et de leur concurrence acharnée.
En réalité, c’est très semblable à l’Accord de Paris sur le climat, en 2015 : à l’époque, les États-Unis et l’Europe utilisaient aussi des discours très grandiloquents du type « l’avenir de toute l’humanité », dans le but de limiter le développement de l’industrie manufacturière chinoise. Et vous voyez bien ce qu’il s’est passé : la Chine a tenu bon et a atteint ses objectifs, dépassant les États-Unis sur les technologies de réduction des émissions de carbone, tandis que les États-Unis ont quitté l’Accord de Paris ! L’Europe n’en parle plus non plus concernant l’interdiction des voitures à essence, et elle s’est contredite.
C’est pareil au XIXe siècle : à l’époque, l’Angleterre britannique était la puissance industrielle dominante. Elle a déjà tenté de limiter la diffusion des technologies en invoquant « la protection de la civilisation »… Et au final, elle n’a quand même pas été dépassée par l’Allemagne et les États-Unis, plus tard venus ?
Parce qu’avoir peur de la concurrence en criant à la limitation, c’est ce qui finit toujours par être dépassé. Et ceux qui se laissent limiter finissent forcément par devenir les gagnants.
Ces restrictions sont inutiles : elles sont condamnées à échouer, car le progrès technologique ne se bloque pas avec une simple déclaration. Quant à l’IA, les États-Unis peuvent restreindre chez eux, mais pourquoi la Chine ferait-elle quelque chose de similaire ? En plus, l’entraînement de l’IA et les centres de données peuvent parfaitement être dissimulés : vous n’avez aucun moyen de vérifier réellement s’il y a ou non sécurité.
Au fait, pour nous investisseurs, cette comédie du ralentissement est en fait une opportunité. Les valeurs technologiques mondiales étaient déjà en ajustement. Cette fois, l’événement a fait chuter les cours des sociétés d’IA dans un trou ; les combler, ce n’est qu’une question de temps. Les autres ont peur, moi je suis gourmand !
#btc #nasdaq #stocks #trading #macro
En réalité, c’est très semblable à l’Accord de Paris sur le climat, en 2015 : à l’époque, les États-Unis et l’Europe utilisaient aussi des discours très grandiloquents du type « l’avenir de toute l’humanité », dans le but de limiter le développement de l’industrie manufacturière chinoise. Et vous voyez bien ce qu’il s’est passé : la Chine a tenu bon et a atteint ses objectifs, dépassant les États-Unis sur les technologies de réduction des émissions de carbone, tandis que les États-Unis ont quitté l’Accord de Paris ! L’Europe n’en parle plus non plus concernant l’interdiction des voitures à essence, et elle s’est contredite.
C’est pareil au XIXe siècle : à l’époque, l’Angleterre britannique était la puissance industrielle dominante. Elle a déjà tenté de limiter la diffusion des technologies en invoquant « la protection de la civilisation »… Et au final, elle n’a quand même pas été dépassée par l’Allemagne et les États-Unis, plus tard venus ?
Parce qu’avoir peur de la concurrence en criant à la limitation, c’est ce qui finit toujours par être dépassé. Et ceux qui se laissent limiter finissent forcément par devenir les gagnants.
Ces restrictions sont inutiles : elles sont condamnées à échouer, car le progrès technologique ne se bloque pas avec une simple déclaration. Quant à l’IA, les États-Unis peuvent restreindre chez eux, mais pourquoi la Chine ferait-elle quelque chose de similaire ? En plus, l’entraînement de l’IA et les centres de données peuvent parfaitement être dissimulés : vous n’avez aucun moyen de vérifier réellement s’il y a ou non sécurité.
Au fait, pour nous investisseurs, cette comédie du ralentissement est en fait une opportunité. Les valeurs technologiques mondiales étaient déjà en ajustement. Cette fois, l’événement a fait chuter les cours des sociétés d’IA dans un trou ; les combler, ce n’est qu’une question de temps. Les autres ont peur, moi je suis gourmand !
#btc #nasdaq #stocks #trading #macro
72
·
--
Beaucoup de gens ne regardent que la question de savoir si le FOMC va relever ses taux, mais ils ratent la couche de jeu la plus cruciale : Bessent pousse ses alliés à augmenter leurs taux !
L’Europe et le Japon, entre autres alliés, augmentent volontairement leurs taux, tandis que les États-Unis restent sur place. Dans les faits, cela revient à un assouplissement « déguisé » de la politique de la Réserve fédérale.
En temps normal, quand la Fed relève ses taux, l’écart de taux entre les États-Unis et l’Europe/le Japon se creuse : les capitaux affluent vers les États-Unis et le dollar se renforce.
À présent, c’est l’inverse. Bessent convainc l’Europe et le Japon de resserrer leur politique monétaire, et les alliés font monter leurs taux nationaux.
Ainsi, l’écart de taux des États-Unis avec l’extérieur se réduit automatiquement, sans que la Fed ait besoin d’augmenter ses taux.
Même si la Fed maintient les taux inchangés, avec un écart relatif qui se réduit, les capitaux qui pratiquent l’arbitrage finiront par sortir progressivement des actifs libellés en dollars.
Le dollar subit une pression, et les taux réels baissent par effet indirect : l’effet est ≈ équivalent à une baisse de taux.
Ajoutons un point clé : le marché price une probabilité de hausse des taux à plus de 80 %, mais l’histoire montre à maintes reprises que lorsque les anticipations sont extrêmement alignées, la Fed ne suit pas nécessairement le scénario.
Ce n’est pas simplement que Waller (ou « Wash ») cherche à aller à contre-courant du marché.
Les alliés ont déjà aidé en procédant à un resserrement mondial de la liquidité, en partageant la pression pour la Fed.
Waller peut tout à fait choisir d’attendre sur place, sans effectuer de hausse forcée des taux, afin d’éviter les risques en fin de queue liés aux bons du Trésor et à l’emploi.
Si le FOMC maintient les taux inchangés, le marché comprendra soudainement cette dimension de « relâchement déguisé ».
Le dollar chute, les rendements des bons du Trésor baissent : l’or et les actifs de croissance rebondissent.
#fomc #fed #btc #GOLD #trading
Beaucoup de gens ne regardent que la question de savoir si le FOMC va relever ses taux, mais ils ratent la couche de jeu la plus cruciale : Bessent pousse ses alliés à augmenter leurs taux !
L’Europe et le Japon, entre autres alliés, augmentent volontairement leurs taux, tandis que les États-Unis restent sur place. Dans les faits, cela revient à un assouplissement « déguisé » de la politique de la Réserve fédérale.
En temps normal, quand la Fed relève ses taux, l’écart de taux entre les États-Unis et l’Europe/le Japon se creuse : les capitaux affluent vers les États-Unis et le dollar se renforce.
À présent, c’est l’inverse. Bessent convainc l’Europe et le Japon de resserrer leur politique monétaire, et les alliés font monter leurs taux nationaux.
Ainsi, l’écart de taux des États-Unis avec l’extérieur se réduit automatiquement, sans que la Fed ait besoin d’augmenter ses taux.
Même si la Fed maintient les taux inchangés, avec un écart relatif qui se réduit, les capitaux qui pratiquent l’arbitrage finiront par sortir progressivement des actifs libellés en dollars.
Le dollar subit une pression, et les taux réels baissent par effet indirect : l’effet est ≈ équivalent à une baisse de taux.
Ajoutons un point clé : le marché price une probabilité de hausse des taux à plus de 80 %, mais l’histoire montre à maintes reprises que lorsque les anticipations sont extrêmement alignées, la Fed ne suit pas nécessairement le scénario.
Ce n’est pas simplement que Waller (ou « Wash ») cherche à aller à contre-courant du marché.
Les alliés ont déjà aidé en procédant à un resserrement mondial de la liquidité, en partageant la pression pour la Fed.
Waller peut tout à fait choisir d’attendre sur place, sans effectuer de hausse forcée des taux, afin d’éviter les risques en fin de queue liés aux bons du Trésor et à l’emploi.
Si le FOMC maintient les taux inchangés, le marché comprendra soudainement cette dimension de « relâchement déguisé ».
Le dollar chute, les rendements des bons du Trésor baissent : l’or et les actifs de croissance rebondissent.
#fomc #fed #btc #GOLD #trading
L’Europe et le Japon, entre autres alliés, augmentent volontairement leurs taux, tandis que les États-Unis restent sur place. Dans les faits, cela revient à un assouplissement « déguisé » de la politique de la Réserve fédérale.
En temps normal, quand la Fed relève ses taux, l’écart de taux entre les États-Unis et l’Europe/le Japon se creuse : les capitaux affluent vers les États-Unis et le dollar se renforce.
À présent, c’est l’inverse. Bessent convainc l’Europe et le Japon de resserrer leur politique monétaire, et les alliés font monter leurs taux nationaux.
Ainsi, l’écart de taux des États-Unis avec l’extérieur se réduit automatiquement, sans que la Fed ait besoin d’augmenter ses taux.
Même si la Fed maintient les taux inchangés, avec un écart relatif qui se réduit, les capitaux qui pratiquent l’arbitrage finiront par sortir progressivement des actifs libellés en dollars.
Le dollar subit une pression, et les taux réels baissent par effet indirect : l’effet est ≈ équivalent à une baisse de taux.
Ajoutons un point clé : le marché price une probabilité de hausse des taux à plus de 80 %, mais l’histoire montre à maintes reprises que lorsque les anticipations sont extrêmement alignées, la Fed ne suit pas nécessairement le scénario.
Ce n’est pas simplement que Waller (ou « Wash ») cherche à aller à contre-courant du marché.
Les alliés ont déjà aidé en procédant à un resserrement mondial de la liquidité, en partageant la pression pour la Fed.
Waller peut tout à fait choisir d’attendre sur place, sans effectuer de hausse forcée des taux, afin d’éviter les risques en fin de queue liés aux bons du Trésor et à l’emploi.
Si le FOMC maintient les taux inchangés, le marché comprendra soudainement cette dimension de « relâchement déguisé ».
Le dollar chute, les rendements des bons du Trésor baissent : l’or et les actifs de croissance rebondissent.
#fomc #fed #btc #GOLD #trading
101
·
--
Partiellement vrai
Présenter à tout le monde la simulation sur tableau de la réunion FOMC de cette semaine : la logique est très claire, sans aucune contradiction.
Si à 02:00 la hausse de 25 points de base est annoncée → conforme aux attentes (car le marché a maintenant totalement prix en compte 25 bp) → l’incertitude se dissipe → le repositionnement des positions vendeuses (short covering) → cela entraîne une remontée et une réparation à la hausse.
Si l’annonce est « maintien inchangé » → plus accommodant que prévu → la force de la hausse est encore plus marquée.
Ensuite, il y a la conférence de presse de Waller à 02:30. À l’époque de Powell, il donnait encore le graphique des projections des taux (dots), alors qu’aujourd’hui Waller refuse de fournir des indications au marché ; par conséquent, ses propos restent surtout une intimidation par discours.
Mais le marché a déjà progressivement compris cette façon de gérer les anticipations via ces discours ; l’effet marginal de ces mots diminue. Suivez son langage, mais ne croyez pas entièrement toutes ses paroles dures : il est alors difficile de faire surgir à nouveau un très mauvais scénario (big bearish shock).
Le seul risque, c’est que les votes des commissaires fassent collectivement remonter fortement le niveau central des taux. Mais en réalité, en octobre, il est encore moins probable d’augmenter les taux ; et le mois précédant l’élection, toute action est impossible. Dans le même temps, la liquidité revient à l’approche de la fin de la saison estivale et l’effet « Halloween » arrive.
Qu’avions-nous vendu en position haute auparavant ? L’objectif n’était-il pas de racheter à un prix plus bas pour réaliser davantage de profit ? Ce n’est pas une logique de marché baissier qui continue à chercher le vide.
Donc, les mauvaises nouvelles sont suffisamment digérées, la concrétisation du risque est en cours, et le soutien au bas de range est solide : en plaçant des ordres d’achat aux niveaux bas en toute sérénité, il n’y a vraiment rien à craindre.
#fomc #fed #btc #trading #macro
Présenter à tout le monde la simulation sur tableau de la réunion FOMC de cette semaine : la logique est très claire, sans aucune contradiction.
Si à 02:00 la hausse de 25 points de base est annoncée → conforme aux attentes (car le marché a maintenant totalement prix en compte 25 bp) → l’incertitude se dissipe → le repositionnement des positions vendeuses (short covering) → cela entraîne une remontée et une réparation à la hausse.
Si l’annonce est « maintien inchangé » → plus accommodant que prévu → la force de la hausse est encore plus marquée.
Ensuite, il y a la conférence de presse de Waller à 02:30. À l’époque de Powell, il donnait encore le graphique des projections des taux (dots), alors qu’aujourd’hui Waller refuse de fournir des indications au marché ; par conséquent, ses propos restent surtout une intimidation par discours.
Mais le marché a déjà progressivement compris cette façon de gérer les anticipations via ces discours ; l’effet marginal de ces mots diminue. Suivez son langage, mais ne croyez pas entièrement toutes ses paroles dures : il est alors difficile de faire surgir à nouveau un très mauvais scénario (big bearish shock).
Le seul risque, c’est que les votes des commissaires fassent collectivement remonter fortement le niveau central des taux. Mais en réalité, en octobre, il est encore moins probable d’augmenter les taux ; et le mois précédant l’élection, toute action est impossible. Dans le même temps, la liquidité revient à l’approche de la fin de la saison estivale et l’effet « Halloween » arrive.
Qu’avions-nous vendu en position haute auparavant ? L’objectif n’était-il pas de racheter à un prix plus bas pour réaliser davantage de profit ? Ce n’est pas une logique de marché baissier qui continue à chercher le vide.
Donc, les mauvaises nouvelles sont suffisamment digérées, la concrétisation du risque est en cours, et le soutien au bas de range est solide : en plaçant des ordres d’achat aux niveaux bas en toute sérénité, il n’y a vraiment rien à craindre.
#fomc #fed #btc #trading #macro
Si à 02:00 la hausse de 25 points de base est annoncée → conforme aux attentes (car le marché a maintenant totalement prix en compte 25 bp) → l’incertitude se dissipe → le repositionnement des positions vendeuses (short covering) → cela entraîne une remontée et une réparation à la hausse.
Si l’annonce est « maintien inchangé » → plus accommodant que prévu → la force de la hausse est encore plus marquée.
Ensuite, il y a la conférence de presse de Waller à 02:30. À l’époque de Powell, il donnait encore le graphique des projections des taux (dots), alors qu’aujourd’hui Waller refuse de fournir des indications au marché ; par conséquent, ses propos restent surtout une intimidation par discours.
Mais le marché a déjà progressivement compris cette façon de gérer les anticipations via ces discours ; l’effet marginal de ces mots diminue. Suivez son langage, mais ne croyez pas entièrement toutes ses paroles dures : il est alors difficile de faire surgir à nouveau un très mauvais scénario (big bearish shock).
Le seul risque, c’est que les votes des commissaires fassent collectivement remonter fortement le niveau central des taux. Mais en réalité, en octobre, il est encore moins probable d’augmenter les taux ; et le mois précédant l’élection, toute action est impossible. Dans le même temps, la liquidité revient à l’approche de la fin de la saison estivale et l’effet « Halloween » arrive.
Qu’avions-nous vendu en position haute auparavant ? L’objectif n’était-il pas de racheter à un prix plus bas pour réaliser davantage de profit ? Ce n’est pas une logique de marché baissier qui continue à chercher le vide.
Donc, les mauvaises nouvelles sont suffisamment digérées, la concrétisation du risque est en cours, et le soutien au bas de range est solide : en plaçant des ordres d’achat aux niveaux bas en toute sérénité, il n’y a vraiment rien à craindre.
#fomc #fed #btc #trading #macro
41
·
--
Principaux événements économiques de cette semaine (14 septembre 2026 – 18 septembre)|Heure de Pékin
Mardi 15 septembre
20:30 Indice manufacturier de la Réserve fédérale de New York (septembre)
Mercredi 16 septembre
02:15 Vote procédural du projet de loi CLARITY au Sénat américain (Digital Assets Market Clarity Act) (cloture, 60 voix requises pour ouvrir le débat)
20:30 Ventes au détail aux États-Unis (août), Indice des prix à l’import/export (août)
Jeudi 17 septembre
02:00 Décision du FOMC sur les taux, déclaration de politique et résumé des prévisions économiques (incluant le graphique en points)
02:30 Conférence de presse du président du FOMC
20:30 Nombre de nouvelles demandes d’allocations chômage
#fomc #fed #btc #trading #macro
Principaux événements économiques de cette semaine (14 septembre 2026 – 18 septembre)|Heure de Pékin
Mardi 15 septembre
20:30 Indice manufacturier de la Réserve fédérale de New York (septembre)
Mercredi 16 septembre
02:15 Vote procédural du projet de loi CLARITY au Sénat américain (Digital Assets Market Clarity Act) (cloture, 60 voix requises pour ouvrir le débat)
20:30 Ventes au détail aux États-Unis (août), Indice des prix à l’import/export (août)
Jeudi 17 septembre
02:00 Décision du FOMC sur les taux, déclaration de politique et résumé des prévisions économiques (incluant le graphique en points)
02:30 Conférence de presse du président du FOMC
20:30 Nombre de nouvelles demandes d’allocations chômage
#fomc #fed #btc #trading #macro
Mardi 15 septembre
20:30 Indice manufacturier de la Réserve fédérale de New York (septembre)
Mercredi 16 septembre
02:15 Vote procédural du projet de loi CLARITY au Sénat américain (Digital Assets Market Clarity Act) (cloture, 60 voix requises pour ouvrir le débat)
20:30 Ventes au détail aux États-Unis (août), Indice des prix à l’import/export (août)
Jeudi 17 septembre
02:00 Décision du FOMC sur les taux, déclaration de politique et résumé des prévisions économiques (incluant le graphique en points)
02:30 Conférence de presse du président du FOMC
20:30 Nombre de nouvelles demandes d’allocations chômage
#fomc #fed #btc #trading #macro
69
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BOJRaisesRatesTo31YearHigh
52,988 vues
1,000 mentions
Bitcoin reprend la vedette alors que la pression macro ne parvient pas à entamer la demande de cryptomonnaies
Fatima_Tariq
·12 mentions J’aime
·5.7k vues
BuffettStepsDownAsBerkshireChairman
21,440 vues
450 mentions
XRPExchangeReservesHitSevenYearLow
27,523 vues
439 mentions