
Aujourd’hui (13 septembre 2026, dimanche), la Bourse américaine est fermée. Voici les principaux points d’actualité à la clôture de vendredi dernier (11 septembre) et autour du week-end :
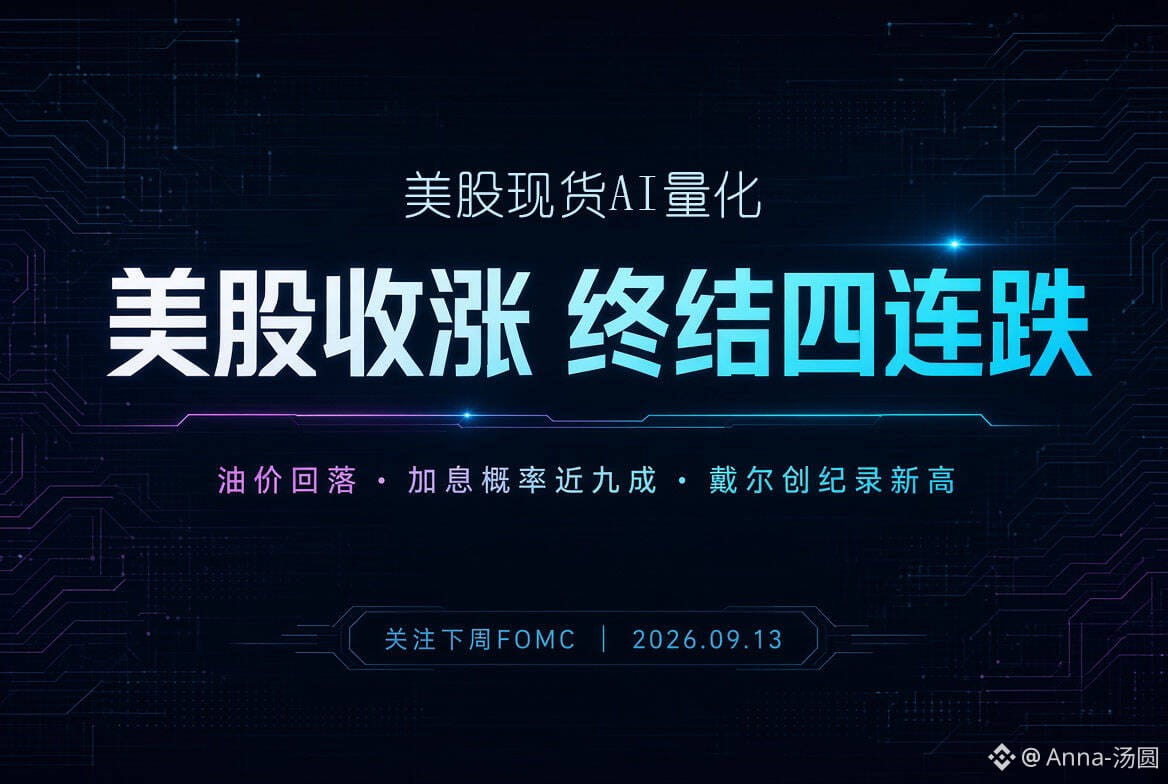
Les trois principaux indices clôturent en hausse, mettant fin à une série de quatre baisses
Le Dow Jones Industrial Average progresse de 0,98 %, à 52 573,29 points ; le S&P 500 gagne 0,86 %, à 7 656,98 points ; le Nasdaq Composite grimpe de 0,96 %, à 26 333,04 points. Cette semaine encore, les trois indices reculent respectivement d’environ 1,6 %, 0,8 % et 0,7 %.
Les données sur l’inflation renforcent les anticipations de hausse des taux
L’inflation CPI d’août augmente de 0,4 % sur un mois (contre 0,1 % en juillet) ; sur un an, elle s’élève à 3,4 %. L’inflation core CPI progresse de 0,3 % sur un mois (contre 0,2 % attendu) ; sur un an, elle atteint 2,4 %. Le marché estime que la Réserve fédérale augmentera les taux de 25 points de base lors de sa réunion FOMC des 15–16 septembre, avec une probabilité d’environ 87 %–90 %. La décision sera publiée à 14 h (heure de l’Est) le 16 septembre.
Recul du prix du pétrole, mais les risques géopolitiques persistent
Le pétrole Brent recule d’environ 2,8 % vendredi, à 104,61 dollars le baril ; le WTI baisse d’environ 2,4 %, à environ 100 dollars. Auparavant, le prix du pétrole avait fortement augmenté et franchi 100 dollars en raison de l’escalade du conflit entre les États-Unis et l’Iran (entraves à la navigation dans le détroit d’Ormuz, davantage d’attaques). Le conflit dure depuis environ sept mois et reste la principale source d’incertitude du marché.
Temps forts côté actions et secteurs
Dell Technologies bondit d’environ 12 %, atteignant un nouveau record de clôture, portée par la demande de serveurs liés à l’IA.
Hewlett Packard Enterprise (HPE) grimpe d’environ 12 %, et Hewlett Packard (HP) de 8,4 %, soutenus par les résultats d’Oracle au-dessus des attentes (Oracle recule lui-même d’environ 1,8 %).
La plupart des grandes valeurs technologiques montent (Apple et Google en hausse de plus de 1 %), tandis que l’indice des semi-conducteurs de Philadelphie progresse d’environ 1,8 %.
Autres données
L’indice préliminaire de confiance des consommateurs de l’Université du Michigan pour septembre tombe à 47,8 (contre 51,7 en août), au plus bas historique n°2 ; les anticipations d’inflation à un an montent à 4,6 %. Les consommateurs se disent inquiets au sujet des prix du pétrole et des tensions commerciales.
La semaine prochaine, l’attention se portera sur la réunion de la Fed et sur le « dot plot » (diagramme des anticipations). Les futures de week-end sont globalement stables par rapport à la clôture de vendredi. Le marché reste attentif à l’impact supplémentaire de la situation au Moyen-Orient sur le prix du pétrole et l’inflation.
#美股休市 #美股现货量化交易 $SPCXB
Les trois principaux indices clôturent en hausse, mettant fin à une série de quatre baisses
Le Dow Jones Industrial Average progresse de 0,98 %, à 52 573,29 points ; le S&P 500 gagne 0,86 %, à 7 656,98 points ; le Nasdaq Composite grimpe de 0,96 %, à 26 333,04 points. Cette semaine encore, les trois indices reculent respectivement d’environ 1,6 %, 0,8 % et 0,7 %.
Les données sur l’inflation renforcent les anticipations de hausse des taux
L’inflation CPI d’août augmente de 0,4 % sur un mois (contre 0,1 % en juillet) ; sur un an, elle s’élève à 3,4 %. L’inflation core CPI progresse de 0,3 % sur un mois (contre 0,2 % attendu) ; sur un an, elle atteint 2,4 %. Le marché estime que la Réserve fédérale augmentera les taux de 25 points de base lors de sa réunion FOMC des 15–16 septembre, avec une probabilité d’environ 87 %–90 %. La décision sera publiée à 14 h (heure de l’Est) le 16 septembre.
Recul du prix du pétrole, mais les risques géopolitiques persistent
Le pétrole Brent recule d’environ 2,8 % vendredi, à 104,61 dollars le baril ; le WTI baisse d’environ 2,4 %, à environ 100 dollars. Auparavant, le prix du pétrole avait fortement augmenté et franchi 100 dollars en raison de l’escalade du conflit entre les États-Unis et l’Iran (entraves à la navigation dans le détroit d’Ormuz, davantage d’attaques). Le conflit dure depuis environ sept mois et reste la principale source d’incertitude du marché.
Temps forts côté actions et secteurs
Dell Technologies bondit d’environ 12 %, atteignant un nouveau record de clôture, portée par la demande de serveurs liés à l’IA.
Hewlett Packard Enterprise (HPE) grimpe d’environ 12 %, et Hewlett Packard (HP) de 8,4 %, soutenus par les résultats d’Oracle au-dessus des attentes (Oracle recule lui-même d’environ 1,8 %).
La plupart des grandes valeurs technologiques montent (Apple et Google en hausse de plus de 1 %), tandis que l’indice des semi-conducteurs de Philadelphie progresse d’environ 1,8 %.
Autres données
L’indice préliminaire de confiance des consommateurs de l’Université du Michigan pour septembre tombe à 47,8 (contre 51,7 en août), au plus bas historique n°2 ; les anticipations d’inflation à un an montent à 4,6 %. Les consommateurs se disent inquiets au sujet des prix du pétrole et des tensions commerciales.
La semaine prochaine, l’attention se portera sur la réunion de la Fed et sur le « dot plot » (diagramme des anticipations). Les futures de week-end sont globalement stables par rapport à la clôture de vendredi. Le marché reste attentif à l’impact supplémentaire de la situation au Moyen-Orient sur le prix du pétrole et l’inflation.
#美股休市 #美股现货量化交易 $SPCXB