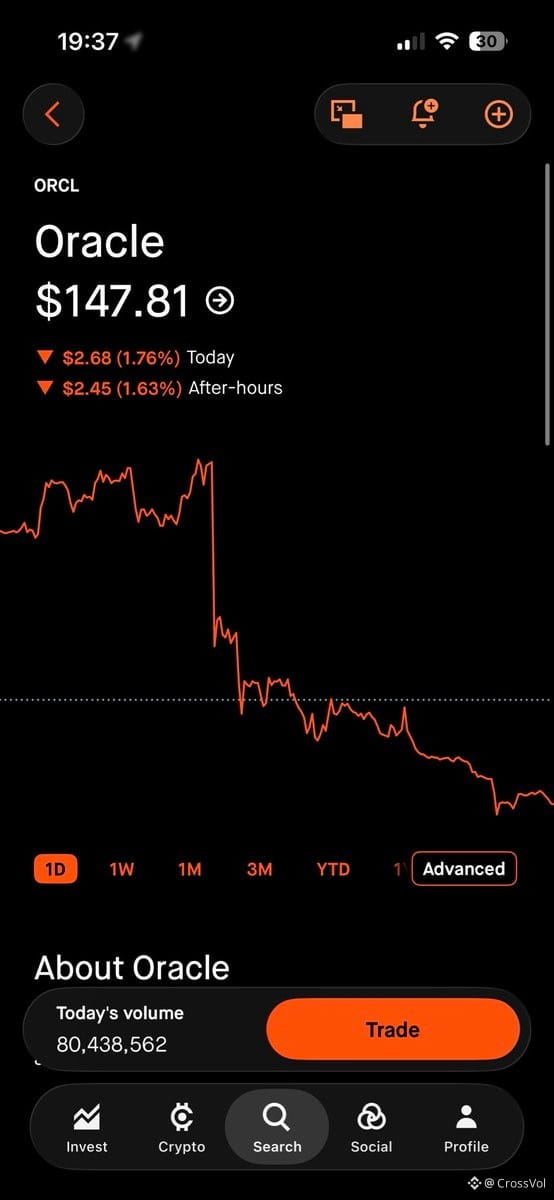
Diviser sur $ORCL après vendredi.
L’activité est solide — revenus +30 %, infrastructure cloud +121 %, carnet de commandes ~664 Md$, et les prévisions relevées à au moins 90 Md$. La demande liée à l’IA est réelle, et c’est positif pour le récit.
Mais je suis moins enthousiaste sur l’action ici. Les CapEx ont atteint ~28,5 Md$ sur un trimestre, le FCF reste négatif, et ils annoncent 90–95 Md$ de CapEx pour l’année. C’est cette histoire de financement qui explique la hausse initiale (~+7–8 %), puis la clôture autour de 150 $ (−1,7 %). Classique — la croissance a l’air superbe, le chèque pour la construire l’est moins.
Vendredi a semblé meilleur pour $DELL et $HPE que pour $ORCL. Le marché a récompensé les fournisseurs, pas le dépensier.
À surveiller : 150 $ jusqu’à la semaine de la Fed. Si les CapEx continuent d’inquiéter, cela restera lourd même avec des chiffres solides.
L’activité est solide — revenus +30 %, infrastructure cloud +121 %, carnet de commandes ~664 Md$, et les prévisions relevées à au moins 90 Md$. La demande liée à l’IA est réelle, et c’est positif pour le récit.
Mais je suis moins enthousiaste sur l’action ici. Les CapEx ont atteint ~28,5 Md$ sur un trimestre, le FCF reste négatif, et ils annoncent 90–95 Md$ de CapEx pour l’année. C’est cette histoire de financement qui explique la hausse initiale (~+7–8 %), puis la clôture autour de 150 $ (−1,7 %). Classique — la croissance a l’air superbe, le chèque pour la construire l’est moins.
Vendredi a semblé meilleur pour $DELL et $HPE que pour $ORCL. Le marché a récompensé les fournisseurs, pas le dépensier.
À surveiller : 150 $ jusqu’à la semaine de la Fed. Si les CapEx continuent d’inquiéter, cela restera lourd même avec des chiffres solides.