
Une poudre d’assaisonnement de base, mais quel lien peut-elle avoir avec les puces d’IA les plus avancées ? En apparence, on dirait une blague, mais c’est une réalité industrielle qui se produit vraiment. La société japonaise Ajinomoto, un groupe historique spécialisé dans les assaisonnements, dont la capitalisation dépasse 33 000 milliards de yens, a verrouillé d’une main de fer un point névralgique de l’emballage des puces d’IA grâce à un film isolant ultra-fin. Même les tout nouveaux gros processeurs de Nvidia, les séries Blackwell et Rubin, doivent attendre leur expédition en faisant la queue. En 2026, la rivalité autour de ce film s’intensifie encore, offrant ainsi à la Chine une leçon publique sur la « rareté » et la « substitution » dans le secteur manufacturier. Un simple film mince bloque la gorge des goulots d’étranglement de la puissance de calcul mondiale de l’IA.
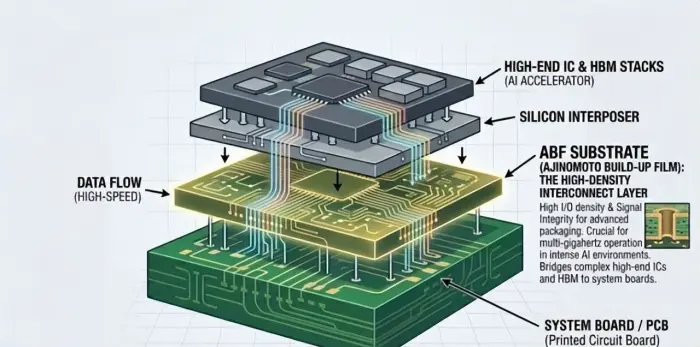
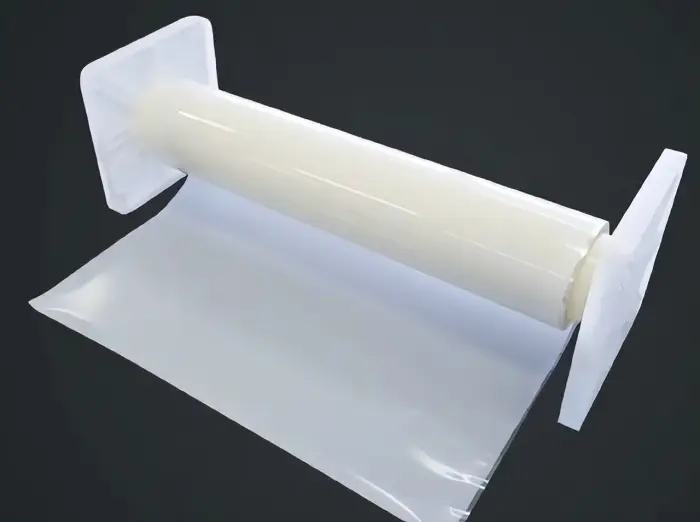
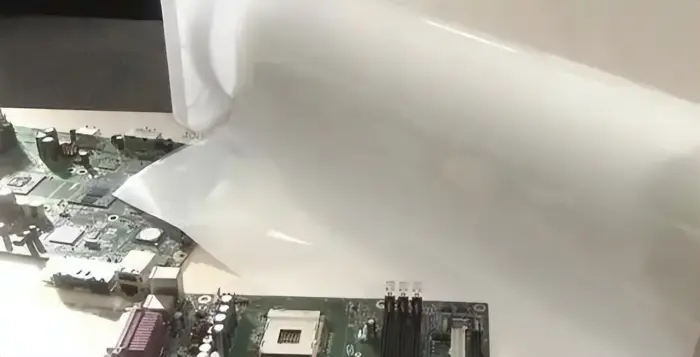
Le produit phare d’Ajinomoto s’appelle Ajinomoto Build-up Film, et dans l’industrie on l’appelle tout simplement ABF : c’est le film multicouche d’Ajinomoto. Le nom est assez alambiqué, mais le rôle est très direct : c’est le film isolant, entre la couche supérieure et les couches, dans le substrat d’encapsulation des puces. À l’intérieur de la puce, il y a des milliers de lignes de signaux à l’échelle du nanomètre ; elles doivent passer progressivement, couche par couche, vers un circuit imprimé de niveau millimétrique. Au milieu, ce film sert à séparer, isoler et empêcher les interférences. Si une couche n’est pas conforme, la puce risque de court-circuiter et d’être mise au rebut. Pour un CPU de PC classique, quatre à six couches d’ABF suffisent, tandis que pour des puces IA à forte puissance de calcul comme NVIDIA H100 ou Blackwell, le nombre de couches passe directement à huit à seize. D’après les estimations de TrendForce, l’utilisation d’ABF pour une seule grande puce IA représente cinq à dix fois celle d’une puce PC classique. À partir de Rubin Ultra, que NVIDIA commence à produire en 2026, le nombre de couches empilées dépasse déjà dix-huit, et la consommation continue d’augmenter. Du côté de la demande, l’expansion est visible à l’œil nu. En 2025, le marché mondial de l’ABF représente environ 8 milliards de dollars, et les applications liées à l’IA en représentent plus de la moitié. Les acteurs du secteur estiment généralement qu’en 2028 ce chiffre dépassera 15 milliards de dollars, et que la part des usages IA grimpera à environ 75%, remplaçant officiellement les PC et serveurs traditionnels comme principal débouché en aval.
Le problème est là : toute la capacité de production haut de gamme d’ABF est presque entièrement “mangée” par Ajinomoto à elle seule. D’après des informations publiques de la filiale de matériaux électroniques d’Ajinomoto, Ajinomoto Fine-Tech (味之素精细技术), la part de marché mondiale dans le domaine des matériaux isolants pour CPU hautes performances est d’environ 95%, soit presque 100%. Les médias japonais et un rapport d’analyse de l’industrie publié en janvier 2026 indiquent aussi que le seul concurrent qui puisse vraiment être considéré comme tel, Ajinomoto chimie (積水化学), ne progresse que dans certains segments de centres de données, et que, sur la voie des puces IA les plus haut de gamme, c’est fondamentalement toujours Ajinomoto qui est en monopole. Ajinomoto ne s’est d’ailleurs pas lancé dans une extension de capacité aveugle malgré la frénésie de demande. Selon la feuille de route ASV à mi-parcours divulguée pour 2030, le rythme d’expansion des capacités ABF n’est en moyenne que d’environ 10% par an, bien loin de suivre la vitesse d’explosion des commandes IA. Des organismes d’analyse du marché prévoient qu’à la deuxième moitié de 2026, l’écart mondial entre l’offre et la demande d’ABF passera à environ 10%, et qu’il pourrait atteindre près de la moitié d’ici 2028. Plus l’écart est grand, plus la voix du fournisseur qui détient l’approvisionnement est ferme. Un verrou de monopole forgé par un siècle de précipitation des acides aminés. Certains diront : ce n’est qu’un film fin. Il y a tellement de géants de la chimie dans le monde, pourquoi n’ont-ils pas appris ?
Il faut remonter plus d’un siècle en arrière. Ajinomoto a été fondée en 1909 ; son activité principale est la chimie fine des acides aminés : elle a débuté avec des assaisonnements comme le glutamate monosodique, puis s’est progressivement étendue aux intermédiaires pharmaceutiques, aux acides aminés pour l’alimentation animale, et aux résines spéciales. Autour des années 1970, l’entreprise a commencé à étudier, en prolongeant la recherche, les sous-produits issus du processus de production d’acides aminés vers des agents de modification pour résines époxy — une étape qui a préparé la base matière première pour l’ABF à venir. Selon l’origine technique divulguée officiellement par Ajinomoto, le développement de l’ABF a été lancé en 1996 sous l’impulsion du président de l’époque, Shigeo Nakamura ; en 1999, il a été officiellement produit en série et mis sur le marché, et adopté en premier par Intel. À cette époque, l’ordinateur personnel passait de l’ère DOS à l’ère Windows ; les broches CPU sont passées rapidement de quelques dizaines à plus d’un millier. Le substrat des puces devait passer d’une structure simple à un encapsulage complexe à multicouches. Les procédés de dépôt isolant par enduction liquide étaient instables, avec beaucoup de bulles et un mauvais rendement : Ajinomoto l’a transformé en une forme de film “type pastille/patch” (film formé), en réduisant les étapes du procédé de quatre à une seule, et en devenant du même coup une nouvelle norme industrielle. Une fois la voie technique consolidée, Ajinomoto a construit des murs de brevets très hauts. D’après des informations publiques, l’entreprise a déployé plus de 200 brevets essentiels autour de la formulation de résine pour l’ABF, du procédé d’enduction, des équipements de formation de film, du traitement par gravure, etc., formant une protection en boucle fermée, de la matière première au procédé. Un article publié en novembre 2025 par un chercheur japonais en semi-conducteurs analysant les brevets indique que, dès la fin des années 1990 jusqu’aux années 2010, l’ensemble de brevets fondamentaux publiés par Shigeo Nakamura constitue une barrière de propriété intellectuelle que les suiveurs ne peuvent éviter.
En plus des brevets, la maîtrise de l’ajinomoto sur les taux de rendement constitue aussi un indicateur solide. Pour un ABF haut de gamme, il faut atteindre une uniformité d’épaisseur au niveau du micron, résister à la chaleur sans déformation, et en plus s’accorder aux puces IA pour un fonctionnement à forte charge pendant longtemps : le rendement en production de masse doit rester durablement au-dessus de 95%. En comparaison, les rendements lors des essais de production des autres nouveaux entrants dans le monde fluctuent généralement entre 75% et 85%. Du jour au lendemain, les coûts se creusent nettement. En regardant la relation avec les clients : depuis la certification initiale achevée avec Intel dans les années 1990, Ajinomoto a progressivement été “liée” à des leaders de l’encapsulation et des puces comme TSMC, NVIDIA, AMD, Amkor, etc. Dans les matériaux avancés pour semi-conducteurs, un cycle de certification unique demande entre un et trois ans. Les fabricants de puces sont extrêmement sensibles à la stabilité des matériaux : dès qu’il y a un changement, le risque est énorme, et le coût de remplacement est effrayant. C’est précisément cette “douve” la plus difficile à franchir. C’est aussi pour cela que le marché anticipe depuis longtemps la capacité d’Ajinomoto à fixer ses prix. Depuis 2026, plusieurs médias japonais ont rapporté que plusieurs investisseurs demandaient à Ajinomoto d’augmenter le prix des films ABF de plus de 30% et de scinder et inscrire en bourse séparément l’activité des matériaux électroniques, afin de libérer encore davantage la valorisation. Cet assemblage “rareté + besoin indispensable” est en train de fabriquer un phénomène surnommé par les acteurs du secteur “inflation physique” : ce n’est pas que l’on imprime plus d’argent, c’est que les matériaux industriels clés sont naturellement rares, et que l’extension de capacité est lente et difficile — ce qui met complètement le pouvoir de tarification entre les mains de quelques acteurs. La vieille usine chinoise de glutamate et d’assaisonnements “sucres” a décidé de passer à l’action pour une percée offensive et solide.
La stratégie d’Ajinomoto, en 2026, a dû faire face à un contexte international plus complexe. Selon un article du 19 août 2026 relayé par (Tom’s Hardware), citant un rapport de la presse industrielle chinoise “JiWeiWang”, Ajinomoto a notifié ses clients en Chine continentale de réduire d’environ 30% le volume d’approvisionnement de films ABF. Cette décision a immédiatement provoqué un choc dans la chaîne industrielle nationale des procédés d’encapsulation avancée. À ce moment-là, le taux d’autosuffisance de la Chine continentale sur les films ABF haut de gamme était inférieur à 5% ; une rupture d’approvisionnement de 30% revient à avancer fortement la feuille de route du remplacement domestique. Ce qui est intéressant, c’est que le nom “porteur” de l’opération n’est autre qu’une vieille usine chinoise d’acide glutamique : Lianhua Holdings. En avril 2026, Lianhua Holdings a acquis via sa plateforme 51% des parts de Shenzhen Neufis pour environ 103 millions de yuans, entrant officiellement dans la voie des ABF domestiques. Le film multicouche NBF développé par Neufis avait déjà franchi une percée technique : il peut couvrir les besoins d’encapsulation pour serveurs standards, produits électroniques grand public et puces milieu/bas de gamme, en tenant une ligne “rapport qualité-prix” très solide. De l’ancien secteur des glutamates de Lianhua à l’IDC de calcul, puis aux films multicouches pour les semi-conducteurs : la courbe de diversification de ce “vieux nom” du Henan n’est pas un coup de tête. Les usines chimiques de fermentation traditionnelles occupent de grandes surfaces et disposent d’indicateurs énergétiques suffisants ; l’électricité et le foncier sont contrôlables, ce qui correspond naturellement à la construction de salles de calcul. Lianhua Holdings avait déjà mis en place, sur la base de Jixiangcheng, des activités de centres de calcul intelligent et de centres de données. Cette fois, elle complète l’amont en matériaux pour former une chaîne complète, de la matière première à l’exploitation de calcul. Logiquement, cela tient debout ; au niveau du rythme, cela a aussi été parfaitement calé.
À court terme, une substitution totale d’Ajinomoto n’est pas réaliste. Les matériaux ABF domestiques, dans les scénarios les plus difficiles comme les empilements ultra-haut de gamme au-delà de 16 couches, l’intégration avec des mémoires HBM, et l’encapsulation de grandes puces IA de tout premier plan, présentent encore un écart avec les produits mûrs d’Ajinomoto en termes de performance diélectrique, de coefficient de stabilité thermique, de fiabilité à long terme et de rendement de production de masse. Ce qui peut réellement se mettre en place à court terme à une échelle de commercialisation, ce sont les marchés de l’électronique grand public et des puces de serveurs milieu/bas de gamme. Les analyses du secteur estiment généralement que, à court terme, les fabricants domestiques conviennent davantage à une trajectoire prudente du type “bénéfices sur le milieu, financement de la R&D haut de gamme”. En plus de Lianhua Holdings, plusieurs autres équipes domestiques avancent en parallèle. Les matériaux CBF développés par Huazheng New Materials (华正新材), en collaboration avec l’Institut international d’innovation en matériaux électroniques avancés de Shenzhen, voient leur rendement de production de masse atteindre selon des rapports publics une stabilité supérieure à 85% ; les tests de fiabilité ont été validés par des systèmes comme Huawei Ascend. Xing Sen Technology (兴森科技) et Shenzhen Nan Dian Circuit (深南电路) réalisent les certifications chez les clients. La première ligne de Huazheng New Materials, avec une capacité annuelle de 3 millions de mètres carrés, tourne à plein régime ; la deuxième ligne, de taille équivalente, est prévue pour une mise en production d’ici fin 2026. Sur l’ensemble du segment des ABF domestiques, la filière entre désormais dans une phase décisive : passer de “peut-on le faire ?” à “peut-on le produire en masse ?”. En revenant sur l’ensemble de cette histoire : l’usine de glutamate “à la sauce Ajinomoto”, avec une capitalisation de 3 000 milliards, a “bloqué la gorge” de NVIDIA et a donné une leçon au monde entier. Le cœur de cette leçon n’est pas compliqué : dans la compétition des technologies de pointe, le gagnant n’est pas nécessairement celui qui présente les produits les plus éclatants ; souvent, la clé se cache dans les composants et matières premières les moins remarqués. Un film isolant très fin, grâce à plus d’une centaine d’années d’accumulation en chimie des acides aminés, à plus de vingt ans de clôture par brevets, et à un contrôle de rendement supérieur à 90%, a maintenu sous contrôle le rythme de l’expansion de la puissance de calcul la plus coûteuse à l’ère de l’IA. C’est aussi une leçon que la fabrication en Chine cherche aujourd’hui à combler : une vraie douve, ce n’est pas empiler rapidement des capacités à court terme ni se battre par les subventions ; c’est polir sans relâche pendant des décennies un procédé clé jusqu’à ce que d’autres ne puissent pas le remplacer. Lianhua Holdings investit plus d’une centaine de millions de yuans dans une petite société de matériaux de film ; ce geste semble insignifiant, mais il emprunte précisément cette voie difficile et correcte. #币安广场