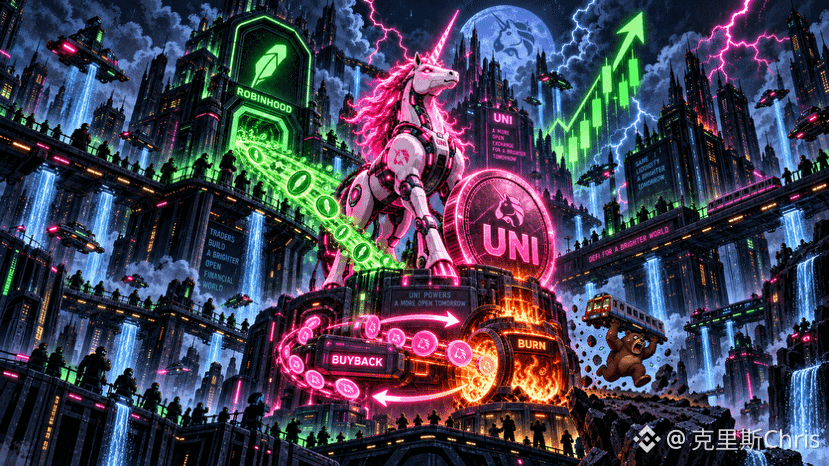
$UNI La raison centrale de cette hausse, c’est que, une fois le Fee Switch activé, la logique d’évaluation du marché concernant UNI a changé.
Auparavant, Uniswap avait un problème : les volumes de trading étaient très élevés et les revenus aussi, mais ces éléments n’avaient pas de lien direct avec les détenteurs de UNI. Même si le protocole gagnait davantage, il était difficile de faire remonter cet avantage jusqu’au token lui-même. UNI remplissait surtout une fonction de gouvernance.
Aujourd’hui, avec le Fee Switch activé, une partie des frais du protocole peut être utilisée pour le rachat et la destruction de UNI. Enfin, il existe un lien direct entre le volume de transactions et le token.
La logique est très simple à comprendre :
L’augmentation du volume de transactions → l’augmentation des revenus du protocole → l’augmentation du rachat et de la destruction de UNI → la diminution de l’offre en circulation
Autrement dit, plus il y a d’utilisateurs sur Uniswap et plus il y a de transactions générées, plus cela génère de frais pour le protocole, ce qui permet ensuite de soutenir davantage de rachats et de destructions de UNI. La croissance de l’activité du protocole commence donc à se transmettre au token lui-même.
Par conséquent, cette hausse de UNI ne peut pas s’expliquer uniquement par les rotations du secteur DeFi.
Ce que le marché réévalue, c’est le fait que UNI est passé d’un token principalement destiné à la gouvernance à un actif capable de capter les revenus du protocole.
Auparavant, Uniswap avait un problème : les volumes de trading étaient très élevés et les revenus aussi, mais ces éléments n’avaient pas de lien direct avec les détenteurs de UNI. Même si le protocole gagnait davantage, il était difficile de faire remonter cet avantage jusqu’au token lui-même. UNI remplissait surtout une fonction de gouvernance.
Aujourd’hui, avec le Fee Switch activé, une partie des frais du protocole peut être utilisée pour le rachat et la destruction de UNI. Enfin, il existe un lien direct entre le volume de transactions et le token.
La logique est très simple à comprendre :
L’augmentation du volume de transactions → l’augmentation des revenus du protocole → l’augmentation du rachat et de la destruction de UNI → la diminution de l’offre en circulation
Autrement dit, plus il y a d’utilisateurs sur Uniswap et plus il y a de transactions générées, plus cela génère de frais pour le protocole, ce qui permet ensuite de soutenir davantage de rachats et de destructions de UNI. La croissance de l’activité du protocole commence donc à se transmettre au token lui-même.
Par conséquent, cette hausse de UNI ne peut pas s’expliquer uniquement par les rotations du secteur DeFi.
Ce que le marché réévalue, c’est le fait que UNI est passé d’un token principalement destiné à la gouvernance à un actif capable de capter les revenus du protocole.