
$LEN.US Est-ce qu’on est vraiment sous-évalué après être tombé à 81 dollars ?
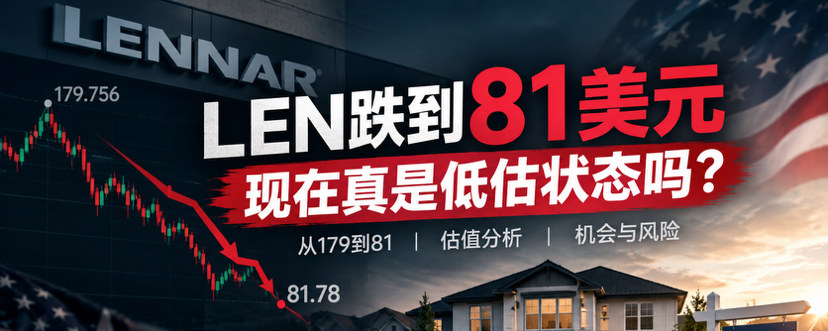
Aujourd’hui, l’action de Lennar (LEN) est retombée autour de 81 dollars.
Par rapport au sommet historique de 179,756 dollars auparavant, on est déjà à près de la moitié.
Beaucoup de gens, en voyant la baisse des actions immobilières, peuvent avoir la première réaction suivante : l’immobilier américain ne va-t-il pas mal ?
Mais si l’on examine la valorisation, les actifs et le cycle, je pense que :
LEN autour de 81 dollars se trouve déjà dans une zone de sous-évaluation à surveiller en priorité pour les investisseurs à long terme.
Un, pourquoi LEN est passé de 22 à 179 dollars ?
La forte hausse de LEN auparavant n’était pas simplement un pari spéculatif du marché.
Après 2020, le marché immobilier américain a connu un cycle très dynamique :
Stimulus par des taux d’intérêt ultra bas pour relancer la demande de logements
Insuffisance de l’offre de logements à long terme aux États-Unis
Hausse des prix de l’immobilier
Stocks de logements d’occasion très tendus
La demande de logements neufs augmente
Dans le même temps, les profits de Lennar affichent aussi une progression évidente.
Pour l’exercice 2024, l’entreprise :
Chiffre d’affaires d’environ 35,4 milliards de dollars
Bénéfice net d’environ 3,9 milliards de dollars
Le BPA (EPS) atteint plus de 14 dollars
Plus de 80 000 logements livrés par an
L’entreprise a mené en même temps de vastes rachats d’actions.
À l’époque, la logique de négociation était très claire :
Offre de logements insuffisante aux États-Unis + croissance des profits de Lennar + baisses futures de taux de la Fed → le marché immobilier pourrait connaître un nouveau cycle de reprise.
Ainsi, LEN a atteint un plus haut à 179 dollars.
Deux, pourquoi est-on retombé à 81 dollars ?
Le problème n’est pas que les Américains n’achètent soudainement plus de logements.
Le vrai problème est :
Les taux des prêts immobiliers sont trop élevés.
Même si la Fed a traversé un cycle de baisses de taux, le rendement des obligations du Trésor à long terme et les taux des prêts immobiliers aux États-Unis n’ont pas baissé durablement comme le marché l’attendait.
La capacité des ménages américains à supporter les coûts du logement reste très faible.
Alors les promoteurs immobiliers n’ont eu d’autre choix que de :
Baisse des prix
Offrir des avantages pour l’achat d’un logement
Subventionner le taux d’intérêt des prêts immobiliers
Pour stimuler la demande de logements.
Cela comprime directement la marge bénéficiaire de Lennar.
Par exemple, la marge brute de l’entreprise a déjà reculé, passant d’environ 20% à l’époque, à autour de 15%.
Donc le marché a commencé à réévaluer :
Les profits futurs de LEN pourraient ne pas pouvoir maintenir le niveau élevé de l’époque de prospérité immobilière.
Ainsi, le cours a chuté de 179 dollars jusqu’à 81 dollars.
Trois, 81 dollars : est-ce vraiment bon marché ?
Je pense que : on est clairement entré dans une zone sous-évaluée.
D’abord, du point de vue de la valeur comptable.
La valeur comptable par action de LEN se situe à environ 89 dollars.
En ce moment, le cours est d’environ 81 dollars.
Cela signifie que :
Le marché vend LEN à un prix inférieur à sa valeur comptable nette.
Pour l’un des plus grands constructeurs de logements aux États-Unis, cette valorisation mérite d’être examinée sérieusement.
Et surtout, l’entreprise rachète aussi ses actions
Au 2e trimestre 2026, Lennar a réalisé un vaste rachat d’actions.
Le prix moyen de rachat est d’environ :
89,35 dollars par action
Alors que le prix du marché n’est que de :
Autour de 81 dollars
Autrement dit :
Lennar rachète ses actions autour de 89 dollars, et le marché te propose un prix plus avantageux.
Bien sûr, le prix auquel l’entreprise rachète ses actions ne veut pas dire que le cours ne peut plus baisser.
Mais au moins, cela montre que :
Du point de vue de l’allocation du capital de l’entreprise, près de 89 dollars, le management considère déjà que la valeur de rachat est présente.
Quatre, pourquoi je pense que 81 dollars mérite d’être surveillé ?
Aujourd’hui, LEN présente plusieurs caractéristiques très évidentes :
✔ Recul important du cours par rapport au sommet historique
✔ Le PER (PB) est déjà proche de 1, voire inférieur à 1
✔ Le bilan de l’entreprise reste sain
✔ Le problème d’une offre de logements insuffisante à long terme aux États-Unis n’est pas résolu
✔ Lennar reste l’un des plus grands constructeurs de logements aux États-Unis
✔ Rachète continuellement ses actions
✔ Le marché connaît déjà suffisamment le risque des taux élevés de prêts immobiliers
Autrement dit :
Le marché ne semble pas ignorer les difficultés auxquelles LEN fait face.
Au contraire, le marché le valorise en fonction d’un scénario très pessimiste sur l’immobilier.
Cinq, mais pourquoi ne pas tout acheter d’un coup ?
Parce que le plus grand risque de LEN existe bien, aujourd’hui.
Ce n’est pas une erreur de perception du marché.
Mais plutôt :
La capacité bénéficiaire de l’entreprise est bien en train de diminuer.
Si les taux des prêts immobiliers américains restent élevés :
Les ventes de logements pourraient continuer à subir une pression
L’entreprise doit continuer à baisser ses prix
La marge brute pourrait encore reculer
Le BPA (EPS) pourrait continuer de diminuer
Donc, même si 81 dollars est bon marché, cela ne veut pas dire que c’est forcément le plus bas.
Sous-évalué ≠ remontera demain
Le marché peut tout à fait continuer à faire baisser davantage les actions du secteur immobilier.
Ma conclusion
Je pense que, près de 81 dollars, LEN :
On est dans une zone de sous-évaluation où les investisseurs en valeur à long terme peuvent renforcer par tranches.
Mais ce n’est pas une opportunité qui permettrait de tout investir « les yeux fermés ».
Parce que l’immobilier demeure dans un cycle de taux élevés, et le risque d’un recul de la rentabilité reste présent.
Donc, la stratégie que je privilégie davantage est :
Acheter par tranches, plutôt que de tout miser en une seule fois.
Si la baisse se poursuit à l’avenir, cela peut au contraire augmenter davantage la marge de sécurité.
La vraie chose qui déterminera la valeur future de LEN n’est pas que le cours baisse de 2% aujourd’hui.
Mais plutôt :
Quand les taux des prêts immobiliers américains baisseront-ils réellement ?
Quand la demande de logements américains repartira-t-elle ?
Quand la marge bénéficiaire de Lennar reviendra-t-elle à un niveau normal ?
Si, à l’avenir, le marché du logement se redresse, un prix autour de 81 dollars pour LEN pourrait devenir un très bon coût à long terme.
Du rachat en poursuite à 179 dollars, à l’étude de la valeur à 81 dollars.
C’est la plus grande différence entre le prix et la valeur.
#LEN #ActionsUS #InvestissementEnValeur #Immobilier #InvestissementLongTerme #Lennar