
Bonjour à tous, un nouvel semaine commence, et donc de nouveaux événements qui pourraient influencer nos décisions d’investissement)
Je vous rappelle que, aujourd’hui, les bourses américaines ne fonctionnent pas en raison de la fête du Labor Day. Mais la semaine qui suit sera beaucoup plus intéressante.
La semaine dernière, le S&P 500 et le Nasdaq ont terminé presque sans changement, même si la volatilité n’a pas manqué en cours de semaine : les rendements élevés des obligations ont pesé sur les actions, tandis qu’un solide rapport sur l’emploi a de nouveau remis sur la table la question d’une hausse du taux de la Réserve fédérale. Et désormais, toute l’attention se tourne vers l’inflation.
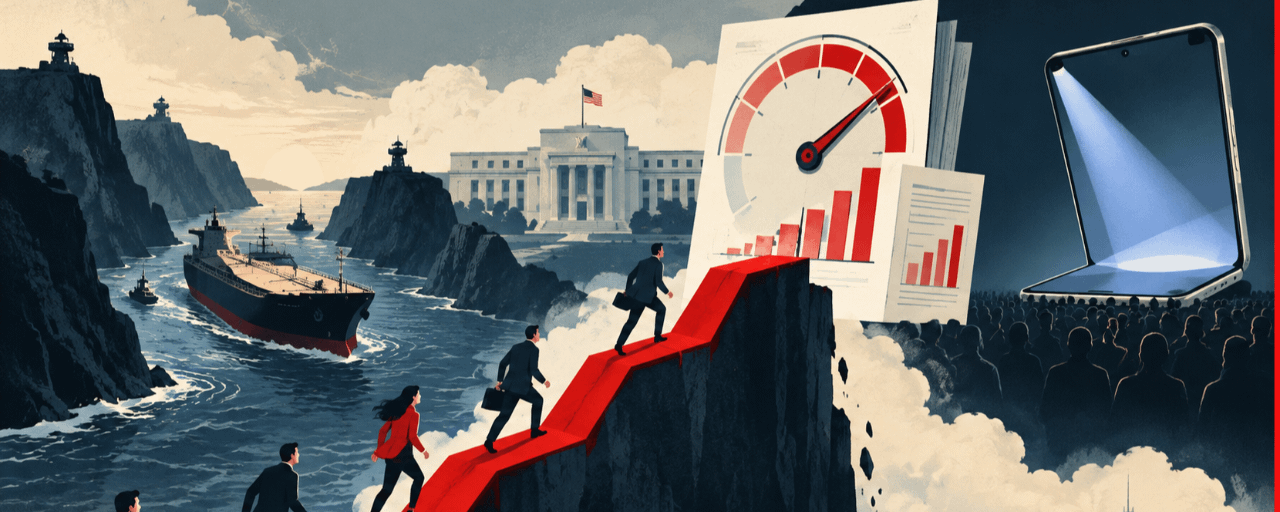
👉🏻 Mercredi, le 9 septembre. Apple présentera sa première grande conférence dès la direction de son nouveau CEO, John Ternus. De nouveaux iPhone, AirPods et, peut-être, la nouveauté majeure — le premier iPhone pliable — sont attendus. Pour Apple, il s’agit d’un événement important : après plusieurs années de mises à jour assez progressives, les investisseurs veulent découvrir un nouveau produit capable de relancer un cycle de ventes plus fort. D’autant plus que, dans la course à l’IA, beaucoup de questions subsistent encore pour l’entreprise.
👉🏻 Jeudi, le 10 septembre. Sort l’IPP — l’inflation au niveau des producteurs. En clair, cela montre à quelle vitesse les coûts des entreprises augmentent avant d’être répercutés sur les prix finaux payés par les consommateurs.
On s’attend à une hausse de 5,2% en glissement annuel. Et dans un contexte de pétrole cher, cet indicateur est particulièrement important : si les coûts des entreprises continuent de progresser rapidement, une partie d’entre eux sera, avec le temps, répercutée sur les acheteurs.
La décision concernant les taux sera également annoncée par la Banque centrale européenne, et, dans les rapports, il faut surveiller Adobe et Oracle.
👉🏻 Vendredi, le 11 septembre. Et ici, l’événement principal de la semaine — l’IPC. On s’attend à ce que l’inflation globale reste à 3,4%, tandis que l’inflation sous-jacente ralentisse à 2,4%. Et c’est précisément ce rapport qui peut déterminer, en pratique, ce que fera la Fed lors de sa réunion des 15–16 septembre. Après un rapport solide sur l’emploi, la Fed a eu moins de raisons de s’inquiéter pour l’économie. Donc, désormais, tout se joue sur l’inflation.
🟢 Si l’IPC ressort plus faible que prévu — les chances d’une pause augmenteront fortement.
🔴 Si, au contraire, l’inflation repart à la hausse, on obtiendra une combinaison assez peu agréable pour le marché : un marché du travail solide, du pétrole cher et une inflation encore élevée.
🛢 Et parlons du pétrole, évidemment. Sans lui, où on irait. Les responsables américains continuent de dire que le détroit d’Ormuz est ouvert et que le pétrole y circule. Et, formellement, c’est vrai. Mais « circuler » ne veut pas dire que tout est revenu à la normale. Les volumes restent inférieurs à ceux d’avant-guerre, la logistique est devenue plus chère, l’assurance des tankers coûte davantage, et le risque d’une nouvelle escalade ne s’est pas évaporé.
🤹 C’est justement pour cela que le Brent continue de se maintenir autour de 100 $, même sans blocage complet d’Ormuz. Et ce n’est plus seulement important pour le secteur énergétique. Plus le pétrole reste cher longtemps, plus le risque d’une nouvelle impulsion inflationniste augmente — et donc plus il sera difficile pour la Fed de laisser ses taux inchangés.
Ainsi, cette semaine, les principaux points à surveiller — l’IPP jeudi, l’IPC vendredi, et le pétrole tout au long de la semaine. Je vous souhaite à tous un excellent début de semaine, des opérations rentables, et n’ignorez pas les signaux d’alerte aérienne
Mikita Huppal | ProInvestissements
#MarchéBoursier #IPC #IPP #Fed #Inflation #Apple #AAPL #PrixDuPétrole #Brent #DétroitDeHormuz #Adobe #Oracle #PerspectivesDuMarché #NickHuppal