

Lorsque le cross-chain est réduit à un simple clic, les critères des traders pour choisir une blockchain publique changent eux aussi. « Le marché le plus haussier » signifie généralement un effet de richesse plus fort, une liquidité plus concentrée et des discussions sociales plus intenses. Fomo et Pump.fun app regroupent ces trois signaux dans un même flux d’informations, ce qui permet aux capitaux d’affluer rapidement vers la chaîne la plus chaude, puis de repartir aussitôt lorsque l’engouement se déplace.
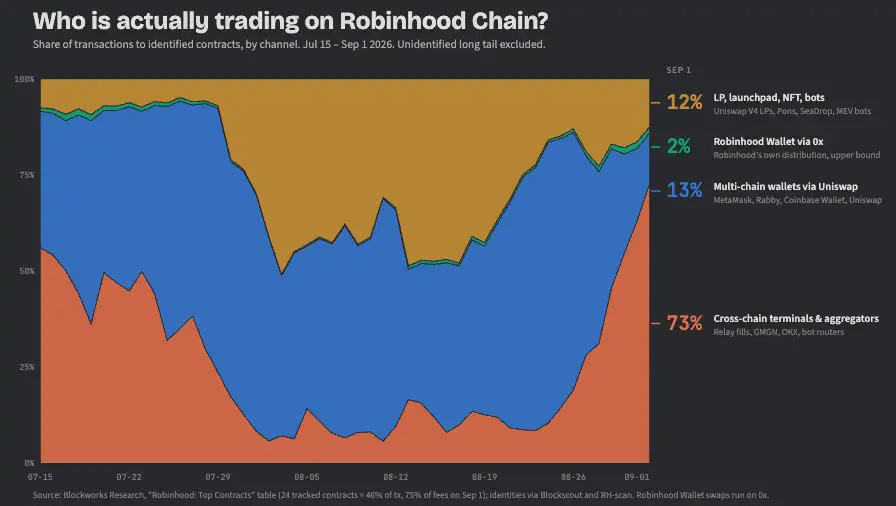
Les premières activités de Robinhood Chain révèlent déjà cette structure de capitaux. Une statistique d’activité on-chain de Blockworks Research montre que Robinhood Wallet n’a contribué qu’à 2 % de l’activité, tandis que 86 % provenaient des terminaux cross-chain et des portefeuilles multichaînes. La principale force qui soutient le marché reste les capitaux crypto natifs : ils migrent vers de nouveaux lieux via des points d’entrée déjà existants, comme Fomo et d’autres produits similaires, et les nouveaux fonds apportés par l’application principale de Robinhood ne sont pas encore devenus centraux.
Autrefois, une nouvelle chaîne devait convaincre un par un les traders d’installer un portefeuille dédié, d’acheter des tokens de gas et d’assumer les risques de bridging. Désormais, il lui suffit d’entrer dans un front-end social de trading grand public pour capter directement les fonds spéculatifs des autres chaînes. Les produits front-end raccourcissent la distance entre « il y a une opportunité ici » et « les capitaux commencent à affluer », tout en permettant au même argent chaud de créer successivement la prospérité de plusieurs chaînes.
Cela va changer le sens de la croissance des blockchains publiques. Les transactions et les frais restent sur la chaîne, mais l’attention des traders, la découverte des actifs et leurs habitudes d’utilisation se déposent dans les applications. Les chaînes populaires obtiennent du volume de交易 en peu de temps, sans pour autant parvenir à fidéliser durablement les traders.
La culture Meme n’est plus une barrière défensive
La culture des chaînes peut encore générer une première vague d’attention. Solana conserve l’état d’esprit du trading de Meme, BNB Chain est la plus adaptée pour capter les Meme chinois, et Robinhood Chain peut aussi structurer un récit autour des RWA. Mais la culture ressemble davantage à une marque : elle peut faire entrer les gens, sans pouvoir empêcher les capitaux de repartir.
Quand différentes chaînes peuvent toutes reproduire des outils similaires pour émettre des tokens et trader, et que Fomo comme l’app Pump.fun peuvent instantanément faire changer de terrain aux traders, la culture Meme d’une seule chaîne a bien du mal à continuer de constituer une barrière défensive. Ce qui détermine si les capitaux restent, ce sont les mécaniques, les applications et la liquidité difficiles à reproduire. Sans cela, là où se trouve le marché, les utilisateurs iront aussi.
Les blockchains publiques ont ainsi perdu l’inertie qu’elles maintenaient grâce aux « contraintes opérationnelles ».
Les points d’entrée commencent à prendre le pouvoir de fixation des prix
Les frais de transaction de Fomo ne sont pas bon marché, et dans les discussions à ce sujet, certains se plaignent sans cesse des coûts de routage et de la qualité d’exécution. Mais dans le trading de Meme, les opportunités apparaissent généralement très vite avec la hype sociale ; quelques minutes de retard, et le prix d’exécution est souvent déjà complètement différent. Les traders se plaignent des frais, mais au moment de passer réellement l’ordre, ils privilégient encore l’app front-end qui découvre vite, exécute vite et permet d’acheter directement l’actif visé.
Ce besoin incontournable pousse le pouvoir de fixation des prix vers quelques applications qui contrôlent l’accès. Fomo contrôle à la fois la découverte des actifs et la chaîne, ainsi que le bridge par lequel passe l’ordre ; les bridges inter-chaînes, eux, absorbent un flux stable en arrière-plan. Les traders ne comparent plus séparément les frais de plateforme, les frais de bridge, le gas et le slippage : ils ne voient que la quantité finale reçue. Tant que le coût total n’est pas trop élevé au point d’empêcher la transaction, l’application front-end et le service de bridge disposent d’une plus grande marge pour facturer.
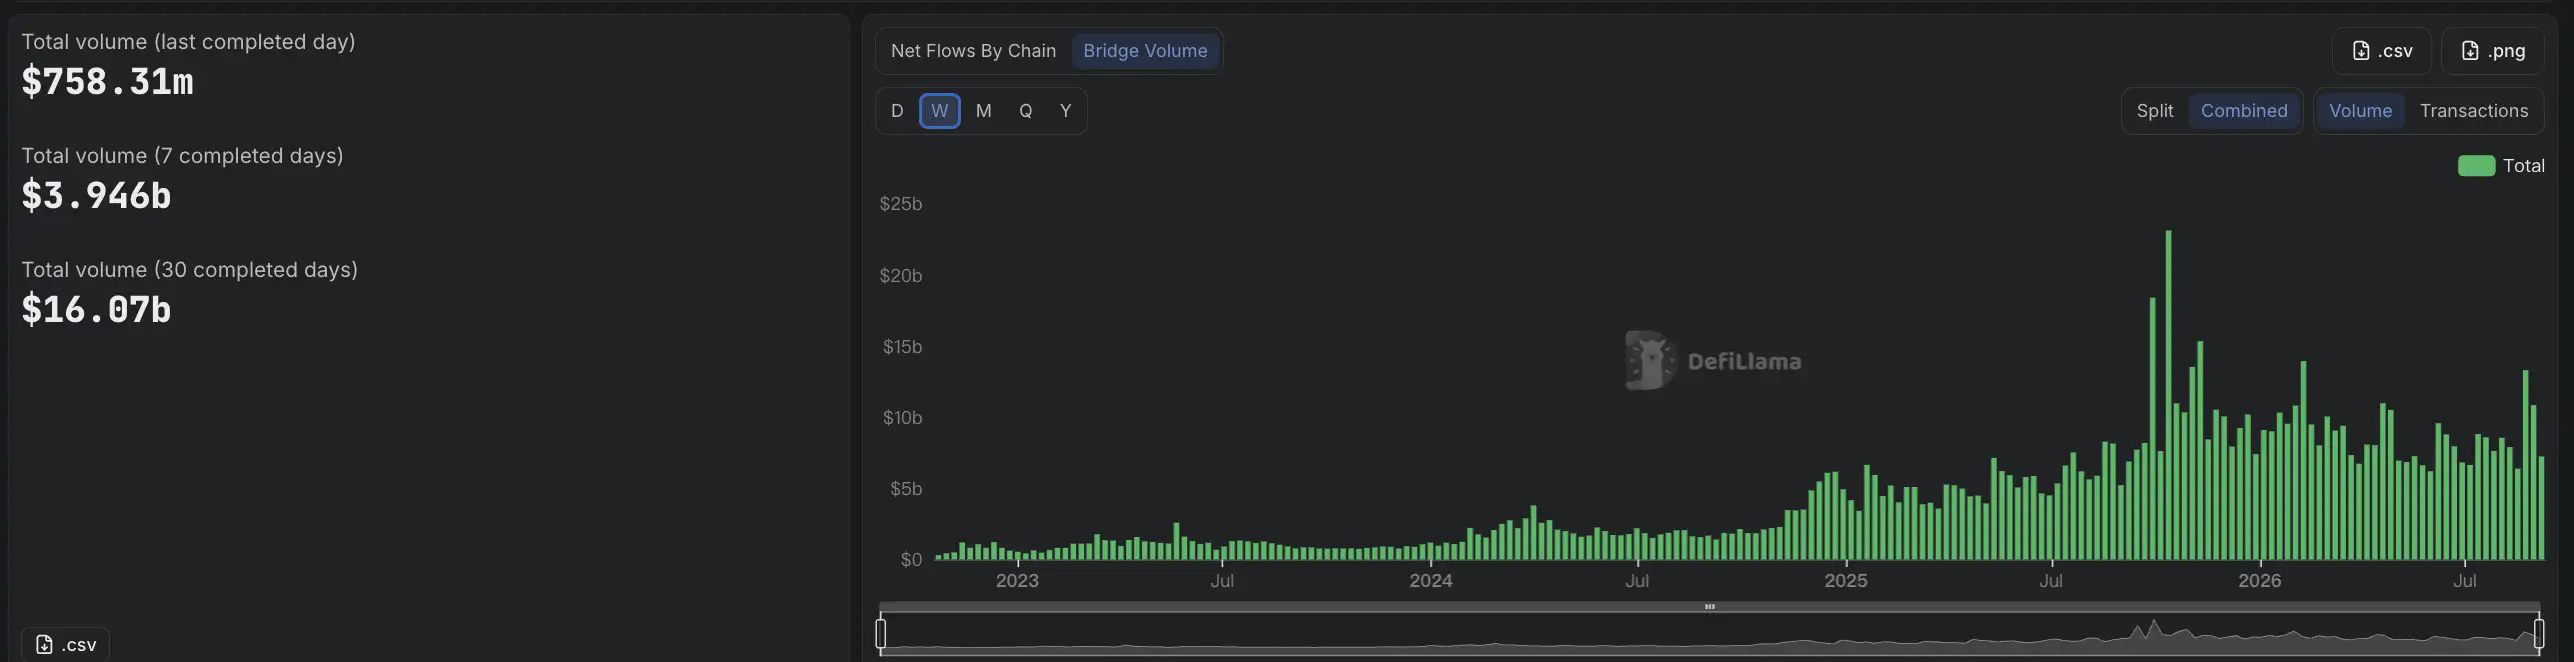
Les bridges inter-chaînes n’ont pas perdu leur business. Ils sont simplement passés d’un produit choisi activement par les traders à une infrastructure achetée automatiquement par le front-end. Côté utilisateur, les bridges sont de plus en plus difficiles à voir ; en réalité, ils se cachent derrière les applications et font tranquillement fortune.
Sans bridge
Fomo a été le premier à introduire le cross-chain sans friction dans le trading social, et les applications DeFi historiques suivent aussi le mouvement. Le tout nouveau Universal Deposit de Jupiter permet aux traders de déposer des actifs depuis Ethereum, Base, Arbitrum ou Sui ; le système se charge automatiquement du routage, du cross-chain et de la conversion, puis livre finalement des USDC dans le portefeuille Solana.
« L’abstraction des chaînes » est en train de passer du statut d’argument de vente pour quelques nouvelles applications à celui de fonction de base des portefeuilles et des interfaces de trading.
La concurrence à laquelle font face les blockchains publiques sera elle aussi redéfinie. Autrefois, les terminaux de trading intégraient une chaîne donnée selon la demande des utilisateurs ; aujourd’hui, la relation de pouvoir a déjà commencé à s’inverser.
Les bridges existent toujours, et transporteront même davantage de capitaux. Simplement, ils n’occupent plus d’espace à l’écran ni dans l’esprit des utilisateurs ; ils ne servent plus qu’à les envoyer là où le marché est le meilleur.
