Au cours des trente dernières années, le Japon a maintenu des taux d’intérêt extrêmement bas : le yen est devenu la “source” de liquidités à effet de levier à l’échelle mondiale. Les investisseurs empruntent du yen quasiment à coût nul, puis le convertissent en dollars pour acheter des actifs à haut rendement, comme $BTC $ETH
.
Le problème, c’est qu’une fois que le Japon augmente ses taux et provoque une appréciation du yen, les emprunteurs ayant acheté des actifs avec des prêts en yen subissent un double choc :
· le coût de l’emprunt augmente.
· la dette elle-même devient plus chère.
Pour rembourser, ils n’ont d’autre choix que de vendre des actifs comme le bitcoin afin de couvrir leurs positions, déclenchant un cycle vicieux : “appréciation du yen → vente d’actifs → baisse des prix des actifs → nouvelles ventes”.
📉 Ce n’est pas une théorie : c’est une répétition de l’histoire
En août 2024, la Banque du Japon a augmenté ses taux de manière inattendue. Le yen s’est alors renforcé, déclenchant immédiatement une vague de dénouements du carry trade. En une semaine, le bitcoin est passé d’environ 62 000 dollars à 49 000 dollars, soit une baisse d’environ 20 %. Les données historiques montrent que depuis mars 2024, chaque hausse de taux de la Banque du Japon a entraîné une baisse moyenne du bitcoin de 27 %.
⚠️ Le marché actuel est plus dangereux qu’en 2024 :
· La hausse des taux est presque “entérinée” : la probabilité de hausse le 18 septembre est estimée à 97 %–98 %.
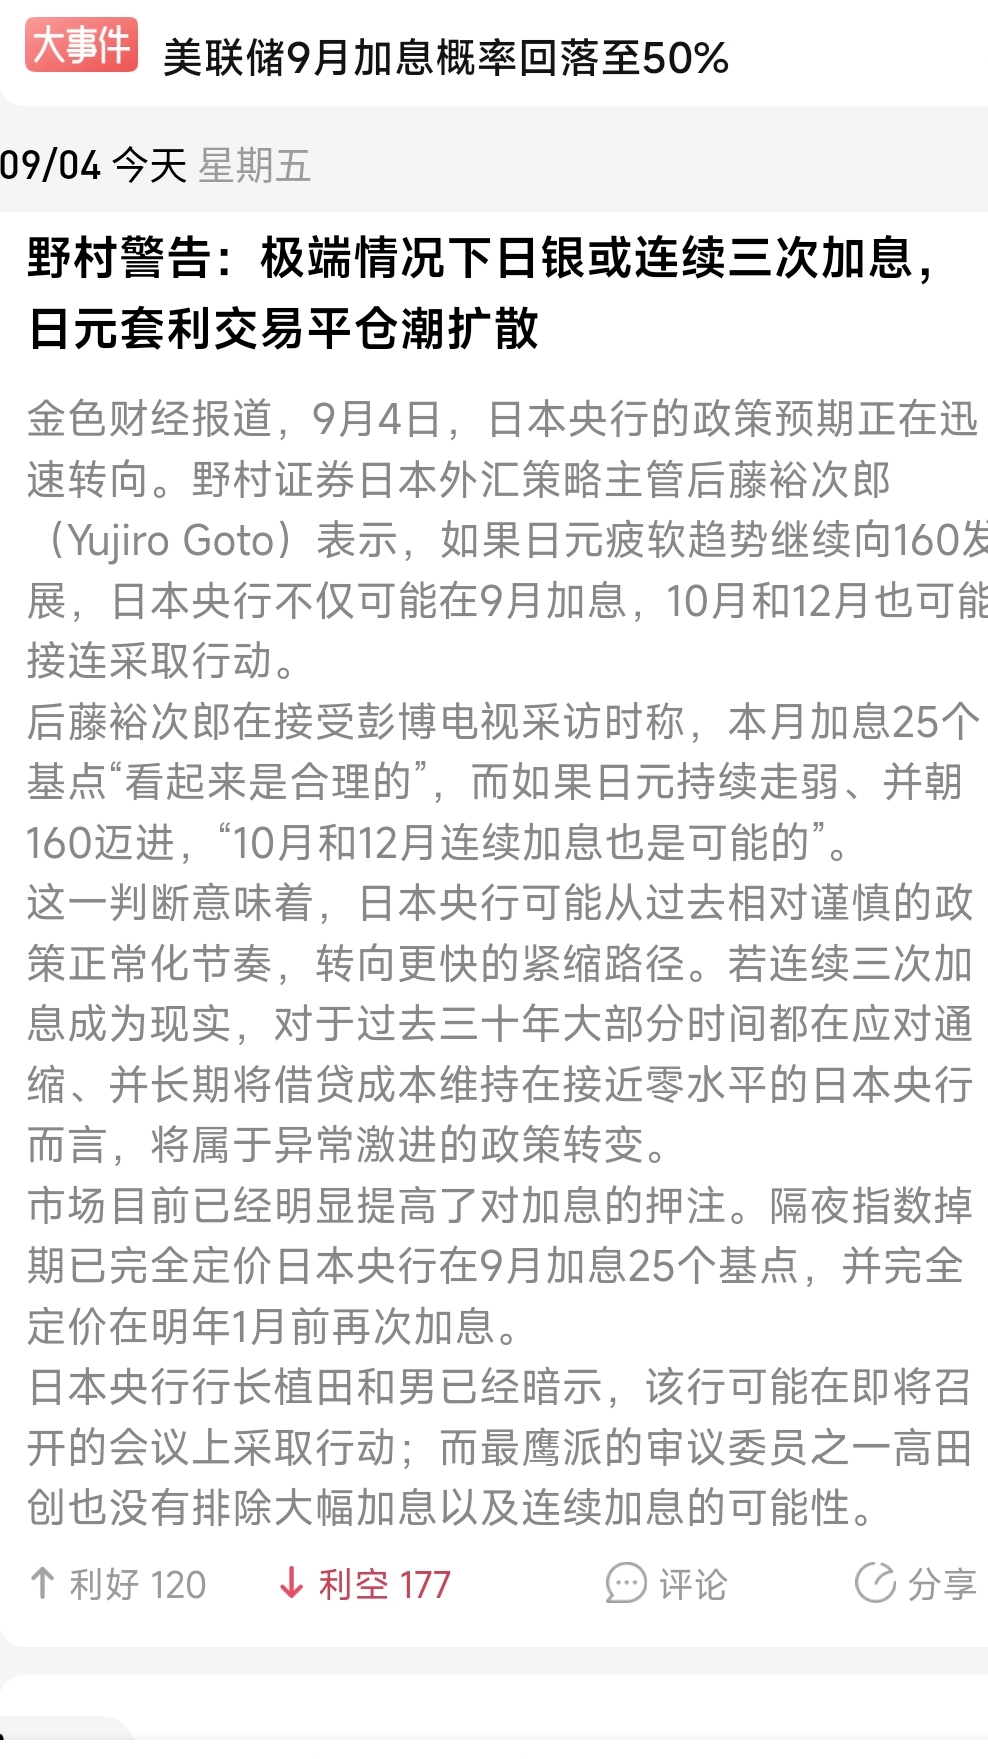
· Avertissement de Nomura sur un scénario extrême : si le yen continue de rester faible, la Banque du Japon pourrait enchaîner trois hausses consécutives en septembre, octobre et décembre. Il s’agirait du resserrement monétaire le plus agressif que la Banque du Japon n’a jamais connu sur les trente dernières années.
· Effet de levier d’une ampleur énorme : les prêts en yen des institutions non bancaires offshore s’élèvent à environ 250 milliards de dollars ; dans une définition plus large, jusqu’à 500 milliards. La corrélation hebdomadaire du bitcoin avec le couple dollar/yen atteint 81 %.
· Marché obligataire déjà en vrille : le rendement des obligations d’État japonaises à 30 ans s’approche de son plus haut niveau historique, autour de 4,205 %, et celui à 10 ans atteint 3 % (pour la première fois depuis 1996).
🎯 L’enjeu n’est pas “de combien” on augmente, mais “à quelle vitesse”
Comme l’a déclaré un ancien membre du comité de la Banque du Japon, pour le bitcoin, le déclencheur n’est pas le “niveau” de l’appréciation, mais la “vitesse” de celle-ci. Tant que le yen s’apprécie assez rapidement, cela suffit à briser en un instant la marge de sécurité des opérations de carry trade.
💎 Conclusion
Le “non au baisse des taux” de la Réserve fédérale est un vent défavorable ; en revanche, le “resserrement agressif” de la Banque du Japon pourrait être une bombe susceptible d’exploser à tout moment. La réunion de la Banque du Japon du 18 septembre, et l’impact qu’elle aura sur le marché, pourrait être aussi fort que celui d’une réunion du FOMC de la Fed.
L’analyse ci-dessus est fournie à titre informatif uniquement et ne constitue pas un conseil en investissement. Les marchés comportent des risques ; la décision doit être prise avec prudence.
.
Le problème, c’est qu’une fois que le Japon augmente ses taux et provoque une appréciation du yen, les emprunteurs ayant acheté des actifs avec des prêts en yen subissent un double choc :
· le coût de l’emprunt augmente.
· la dette elle-même devient plus chère.
Pour rembourser, ils n’ont d’autre choix que de vendre des actifs comme le bitcoin afin de couvrir leurs positions, déclenchant un cycle vicieux : “appréciation du yen → vente d’actifs → baisse des prix des actifs → nouvelles ventes”.
📉 Ce n’est pas une théorie : c’est une répétition de l’histoire
En août 2024, la Banque du Japon a augmenté ses taux de manière inattendue. Le yen s’est alors renforcé, déclenchant immédiatement une vague de dénouements du carry trade. En une semaine, le bitcoin est passé d’environ 62 000 dollars à 49 000 dollars, soit une baisse d’environ 20 %. Les données historiques montrent que depuis mars 2024, chaque hausse de taux de la Banque du Japon a entraîné une baisse moyenne du bitcoin de 27 %.
⚠️ Le marché actuel est plus dangereux qu’en 2024 :
· La hausse des taux est presque “entérinée” : la probabilité de hausse le 18 septembre est estimée à 97 %–98 %.
· Avertissement de Nomura sur un scénario extrême : si le yen continue de rester faible, la Banque du Japon pourrait enchaîner trois hausses consécutives en septembre, octobre et décembre. Il s’agirait du resserrement monétaire le plus agressif que la Banque du Japon n’a jamais connu sur les trente dernières années.
· Effet de levier d’une ampleur énorme : les prêts en yen des institutions non bancaires offshore s’élèvent à environ 250 milliards de dollars ; dans une définition plus large, jusqu’à 500 milliards. La corrélation hebdomadaire du bitcoin avec le couple dollar/yen atteint 81 %.
· Marché obligataire déjà en vrille : le rendement des obligations d’État japonaises à 30 ans s’approche de son plus haut niveau historique, autour de 4,205 %, et celui à 10 ans atteint 3 % (pour la première fois depuis 1996).
🎯 L’enjeu n’est pas “de combien” on augmente, mais “à quelle vitesse”
Comme l’a déclaré un ancien membre du comité de la Banque du Japon, pour le bitcoin, le déclencheur n’est pas le “niveau” de l’appréciation, mais la “vitesse” de celle-ci. Tant que le yen s’apprécie assez rapidement, cela suffit à briser en un instant la marge de sécurité des opérations de carry trade.
💎 Conclusion
Le “non au baisse des taux” de la Réserve fédérale est un vent défavorable ; en revanche, le “resserrement agressif” de la Banque du Japon pourrait être une bombe susceptible d’exploser à tout moment. La réunion de la Banque du Japon du 18 septembre, et l’impact qu’elle aura sur le marché, pourrait être aussi fort que celui d’une réunion du FOMC de la Fed.
L’analyse ci-dessus est fournie à titre informatif uniquement et ne constitue pas un conseil en investissement. Les marchés comportent des risques ; la décision doit être prise avec prudence.