Stratégie : rachat cumulé de 6,35 milliards de dollars d’actions privilégiées STRC
La société de trésorerie Bitcoin Strategy suscite actuellement un vif intérêt du marché au sujet de ses opérations récentes autour de ses actions privilégiées perpétuelles STRC. STRC est un instrument de financement à taux variable conçu pour se rapprocher autant que possible de la valeur faciale de 100 dollars ; une fois que l’action se négocie avec une décote durable, cela affecte directement la capacité de l’entreprise à reconstituer des fonds via ce canal, à maintenir le versement des dividendes, à couvrir les charges d’intérêts de la dette, ainsi qu’à soutenir l’expansion de la trésorerie Bitcoin.
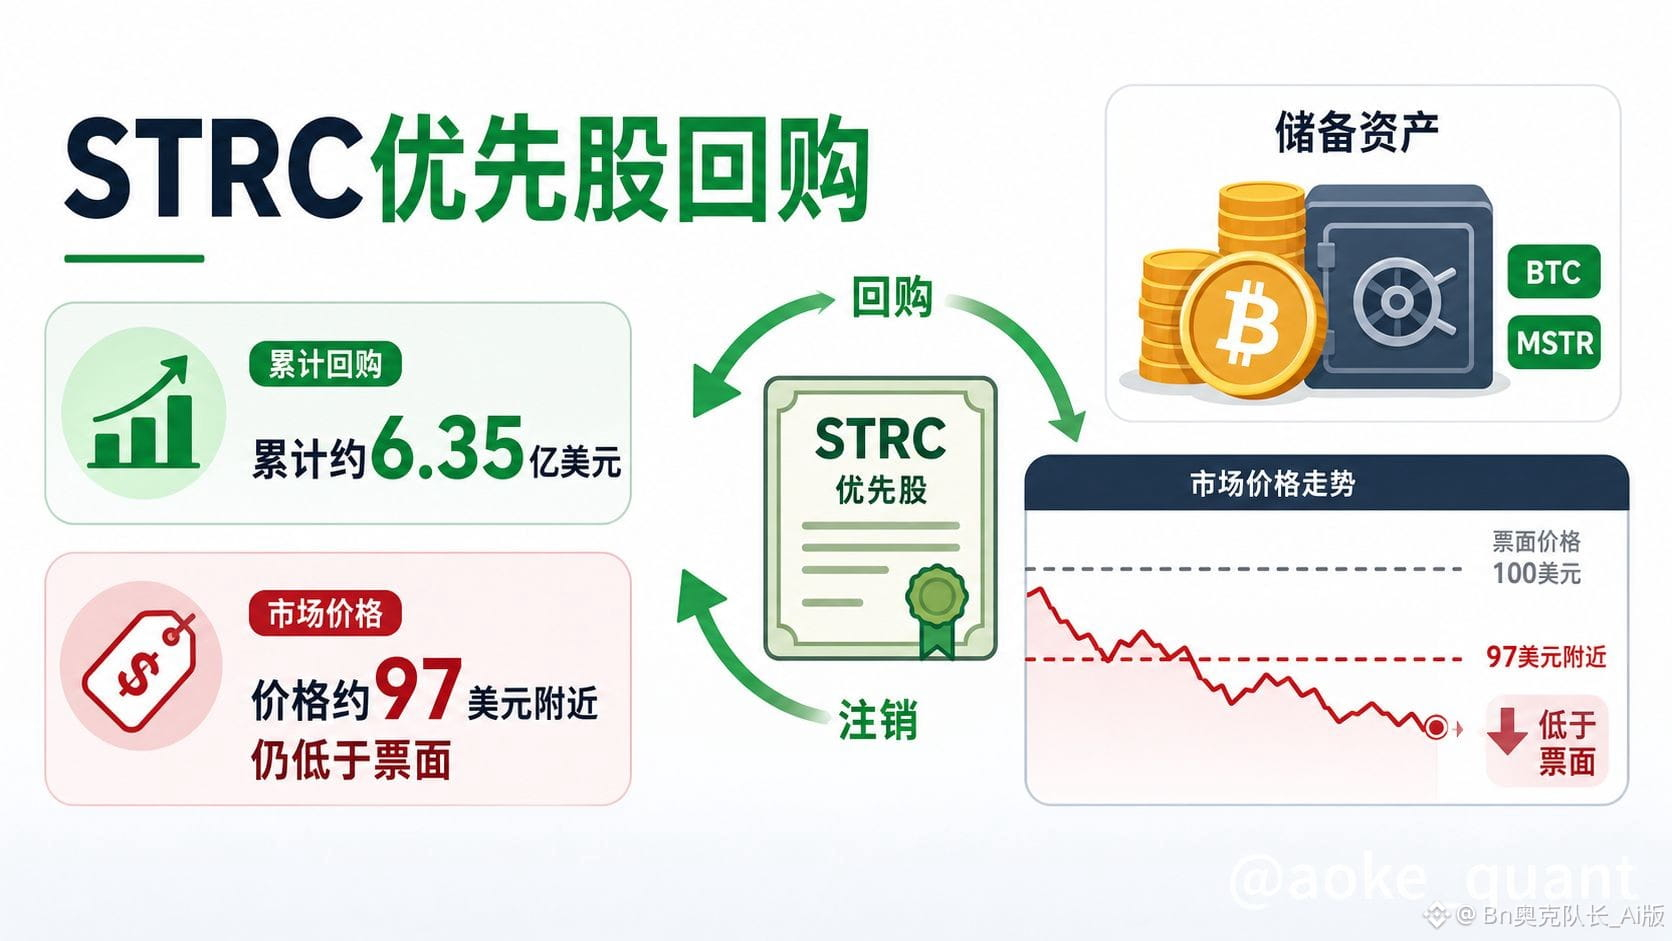
Sur le plan des faits clés, les informations publiques indiquent que Strategy a déjà consacré environ 635,2 millions de dollars au rachat de STRC. Le dernier cycle de rachat représente environ 151,8 millions de dollars, avec un prix moyen d’exécution d’environ 97,48 dollars, ce qui correspond à environ 1,557 million d’actions rachetées. La société disposait en outre auparavant d’une autorisation de rachat d’un montant total d’environ 1 milliard de dollars. Grâce aux rachats continus, le prix de STRC est remonté d’un point bas temporaire autour de 71 dollars à environ 97,34 dollars ; il reste légèrement inférieur à 100 dollars de valeur faciale, mais l’ampleur de la décote s’est nettement réduite. En parallèle, la société a également racheté des bitcoins sur la période concernée : du 24 au 30 août, elle a accumulé 4 603 bitcoins pour un coût d’environ 369,7 millions de dollars, avec un prix moyen d’environ 80 318 dollars, portant ainsi ses avoirs à 845 050 bitcoins. La société a aussi renforcé ses réserves en dollars et ses positions de trésorerie afin d’améliorer sa capacité à payer les dividendes des actions privilégiées et à gérer de manière plus flexible son capital.
Sur le plan logique, le principal nœud du problème lié à la décote de STRC réside dans la tension entre l’obstruction du canal de financement et les sorties de trésorerie rigides. Le système des actions privilégiées impose un paiement continu des dividendes ; si le prix de marché reste nettement inférieur à la valeur faciale, l’attrait d’une émission nette supplémentaire diminue, et l’efficacité de « l’alimentation » par les marchés financiers se dégrade. Du côté de Strategy, l’entreprise cherche à résoudre simultanément la décote, stabiliser le récit de financement et redonner de la marge d’action : en vendant une partie de ses bitcoins pour générer de la liquidité, en s’appuyant sur des mécanismes liés aux actions ordinaires pour reconstituer des réserves en dollars, en ajustant le cadre de capital pertinent, puis en lançant un vaste rachat de STRC. Le rachat en lui-même réduit directement l’offre en circulation et envoie au marché un signal de volonté de soutien ; lorsque le prix remonte à partir des plus bas, l’augmentation du montant d’un seul rachat traduit également un rythme plus offensif de la direction quand le prix se rapproche de la zone cible.
Il convient de préciser séparément l’axe « concurrence et comparaison ». Parmi les produits d’actions privilégiées perpétuelles comparables, certains présentent un taux de dividendes annualisé plus élevé, une fréquence de versement plus élevée, se négocient pendant une période donnée plus près de la valeur faciale, et permettent ainsi à leurs émetteurs de lever des fonds relativement plus facilement via les modalités d’émission concernées, tout en renforçant leurs achats de bitcoins. En ce qui concerne les actions ordinaires, la performance cumulée au cours de l’année des sociétés de comparaison et les replis de Strategy sur ses actions ordinaires dessinent un contraste. D’après cette comparaison, la conception des clauses des actions privilégiées, la fréquence des dividendes et la confiance du marché dans la solidité du bilan de l’émetteur, son exposition au bitcoin et ses coussins de liquidité influencent conjointement la vitesse de résorption de la décote, et ne peuvent pas être attribués simplement à une seule action de rachat.
L’impact sur le marché des cryptomonnaies passe principalement par les canaux émotionnels et de structure du capital, plutôt que par des instructions de prix à court terme. Premièrement, Strategy, en tant qu’acteur majeur des positions en bitcoins, verra sa capacité de décider si elle reprend des achats nets et si ses coussins de liquidité sont suffisants influencer l’évaluation du marché sur « la demande de trésorerie de l’entreprise est-elle soutenable ? ». Lorsque l’entreprise revient d’une logique de cession de bitcoins pour reconstituer de la liquidité à une logique d’accumulation, cela contribue à atténuer les inquiétudes liées à une réduction passive de ses positions. Deuxièmement, si STRC parvient à se rapprocher davantage de la valeur faciale et à stabiliser durablement sa tendance, la fonction de refinancement des actions privilégiées pourrait partiellement se réactiver, offrant ainsi des options pour les dépenses en capital futures et la stratégie de détention ; si la convergence vers la valeur faciale se fait attendre indéfiniment, le marché pourrait continuer à douter de la fluidité du cycle « financement – achat de bitcoins ». Troisièmement, la divergence de valorisation entre actions ordinaires et privilégiées se répercutera sur le récit des sociétés cotées détenant le bitcoin comme actif de réserve, amenant les investisseurs à accorder davantage d’attention à la couverture des dividendes, au multiplicateur des réserves de trésorerie, ainsi qu’à la hiérarchie entre les rachats et l’augmentation des positions.
Selon l’analyse des rédacteurs, les résultats actuellement visibles sont essentiellement progressifs : environ 635 millions de dollars rachetés, un retour marqué du prix depuis ses plus bas, l’amélioration des réserves en dollars et de la trésorerie, ainsi que la réapparition d’achats nets de bitcoins. Cela montre que la société a repris une partie de ses marges d’initiative face à la décote des actions privilégiées et aux pressions de liquidité. Mais les faits doivent rester séparés des jugements : le prix actuel de STRC demeure sous la valeur faciale ; la capacité à se rapprocher davantage et à maintenir une stabilité dans la fenêtre de temps évoquée auparavant par la direction reste à confirmer par les opérations et les divulgations ultérieures. Par ailleurs, l’obligation continue de verser des dividendes sur l’ensemble des actions privilégiées ne disparaît pas en raison d’un seul cycle de rachat. Une lecture plus prudente serait la suivante : le risque de « bombe à retardement » s’est quelque peu atténué, mais la machine de capital n’est pas encore automatiquement revenue à un état sans pression. À la suite, l’entreprise devrait surtout suivre l’avancement de l’exécution du programme de rachat, l’écart de STRC par rapport à la valeur faciale, la couverture des dividendes et des intérêts par les réserves en dollars, ainsi que la répartition des ressources entre l’augmentation des avoirs en bitcoins et le maintien de la stabilité des actions privilégiées ; il ne faut pas interpréter un montant unique de rachat comme la preuve que la tendance s’est déjà inversée.
#Rachat d’actions privilégiées STRC : 635 millions de dollars #BTC #ETH #BNB
La société de trésorerie Bitcoin Strategy suscite actuellement un vif intérêt du marché au sujet de ses opérations récentes autour de ses actions privilégiées perpétuelles STRC. STRC est un instrument de financement à taux variable conçu pour se rapprocher autant que possible de la valeur faciale de 100 dollars ; une fois que l’action se négocie avec une décote durable, cela affecte directement la capacité de l’entreprise à reconstituer des fonds via ce canal, à maintenir le versement des dividendes, à couvrir les charges d’intérêts de la dette, ainsi qu’à soutenir l’expansion de la trésorerie Bitcoin.
Sur le plan des faits clés, les informations publiques indiquent que Strategy a déjà consacré environ 635,2 millions de dollars au rachat de STRC. Le dernier cycle de rachat représente environ 151,8 millions de dollars, avec un prix moyen d’exécution d’environ 97,48 dollars, ce qui correspond à environ 1,557 million d’actions rachetées. La société disposait en outre auparavant d’une autorisation de rachat d’un montant total d’environ 1 milliard de dollars. Grâce aux rachats continus, le prix de STRC est remonté d’un point bas temporaire autour de 71 dollars à environ 97,34 dollars ; il reste légèrement inférieur à 100 dollars de valeur faciale, mais l’ampleur de la décote s’est nettement réduite. En parallèle, la société a également racheté des bitcoins sur la période concernée : du 24 au 30 août, elle a accumulé 4 603 bitcoins pour un coût d’environ 369,7 millions de dollars, avec un prix moyen d’environ 80 318 dollars, portant ainsi ses avoirs à 845 050 bitcoins. La société a aussi renforcé ses réserves en dollars et ses positions de trésorerie afin d’améliorer sa capacité à payer les dividendes des actions privilégiées et à gérer de manière plus flexible son capital.
Sur le plan logique, le principal nœud du problème lié à la décote de STRC réside dans la tension entre l’obstruction du canal de financement et les sorties de trésorerie rigides. Le système des actions privilégiées impose un paiement continu des dividendes ; si le prix de marché reste nettement inférieur à la valeur faciale, l’attrait d’une émission nette supplémentaire diminue, et l’efficacité de « l’alimentation » par les marchés financiers se dégrade. Du côté de Strategy, l’entreprise cherche à résoudre simultanément la décote, stabiliser le récit de financement et redonner de la marge d’action : en vendant une partie de ses bitcoins pour générer de la liquidité, en s’appuyant sur des mécanismes liés aux actions ordinaires pour reconstituer des réserves en dollars, en ajustant le cadre de capital pertinent, puis en lançant un vaste rachat de STRC. Le rachat en lui-même réduit directement l’offre en circulation et envoie au marché un signal de volonté de soutien ; lorsque le prix remonte à partir des plus bas, l’augmentation du montant d’un seul rachat traduit également un rythme plus offensif de la direction quand le prix se rapproche de la zone cible.
Il convient de préciser séparément l’axe « concurrence et comparaison ». Parmi les produits d’actions privilégiées perpétuelles comparables, certains présentent un taux de dividendes annualisé plus élevé, une fréquence de versement plus élevée, se négocient pendant une période donnée plus près de la valeur faciale, et permettent ainsi à leurs émetteurs de lever des fonds relativement plus facilement via les modalités d’émission concernées, tout en renforçant leurs achats de bitcoins. En ce qui concerne les actions ordinaires, la performance cumulée au cours de l’année des sociétés de comparaison et les replis de Strategy sur ses actions ordinaires dessinent un contraste. D’après cette comparaison, la conception des clauses des actions privilégiées, la fréquence des dividendes et la confiance du marché dans la solidité du bilan de l’émetteur, son exposition au bitcoin et ses coussins de liquidité influencent conjointement la vitesse de résorption de la décote, et ne peuvent pas être attribués simplement à une seule action de rachat.
L’impact sur le marché des cryptomonnaies passe principalement par les canaux émotionnels et de structure du capital, plutôt que par des instructions de prix à court terme. Premièrement, Strategy, en tant qu’acteur majeur des positions en bitcoins, verra sa capacité de décider si elle reprend des achats nets et si ses coussins de liquidité sont suffisants influencer l’évaluation du marché sur « la demande de trésorerie de l’entreprise est-elle soutenable ? ». Lorsque l’entreprise revient d’une logique de cession de bitcoins pour reconstituer de la liquidité à une logique d’accumulation, cela contribue à atténuer les inquiétudes liées à une réduction passive de ses positions. Deuxièmement, si STRC parvient à se rapprocher davantage de la valeur faciale et à stabiliser durablement sa tendance, la fonction de refinancement des actions privilégiées pourrait partiellement se réactiver, offrant ainsi des options pour les dépenses en capital futures et la stratégie de détention ; si la convergence vers la valeur faciale se fait attendre indéfiniment, le marché pourrait continuer à douter de la fluidité du cycle « financement – achat de bitcoins ». Troisièmement, la divergence de valorisation entre actions ordinaires et privilégiées se répercutera sur le récit des sociétés cotées détenant le bitcoin comme actif de réserve, amenant les investisseurs à accorder davantage d’attention à la couverture des dividendes, au multiplicateur des réserves de trésorerie, ainsi qu’à la hiérarchie entre les rachats et l’augmentation des positions.
Selon l’analyse des rédacteurs, les résultats actuellement visibles sont essentiellement progressifs : environ 635 millions de dollars rachetés, un retour marqué du prix depuis ses plus bas, l’amélioration des réserves en dollars et de la trésorerie, ainsi que la réapparition d’achats nets de bitcoins. Cela montre que la société a repris une partie de ses marges d’initiative face à la décote des actions privilégiées et aux pressions de liquidité. Mais les faits doivent rester séparés des jugements : le prix actuel de STRC demeure sous la valeur faciale ; la capacité à se rapprocher davantage et à maintenir une stabilité dans la fenêtre de temps évoquée auparavant par la direction reste à confirmer par les opérations et les divulgations ultérieures. Par ailleurs, l’obligation continue de verser des dividendes sur l’ensemble des actions privilégiées ne disparaît pas en raison d’un seul cycle de rachat. Une lecture plus prudente serait la suivante : le risque de « bombe à retardement » s’est quelque peu atténué, mais la machine de capital n’est pas encore automatiquement revenue à un état sans pression. À la suite, l’entreprise devrait surtout suivre l’avancement de l’exécution du programme de rachat, l’écart de STRC par rapport à la valeur faciale, la couverture des dividendes et des intérêts par les réserves en dollars, ainsi que la répartition des ressources entre l’augmentation des avoirs en bitcoins et le maintien de la stabilité des actions privilégiées ; il ne faut pas interpréter un montant unique de rachat comme la preuve que la tendance s’est déjà inversée.
#Rachat d’actions privilégiées STRC : 635 millions de dollars #BTC #ETH #BNB