
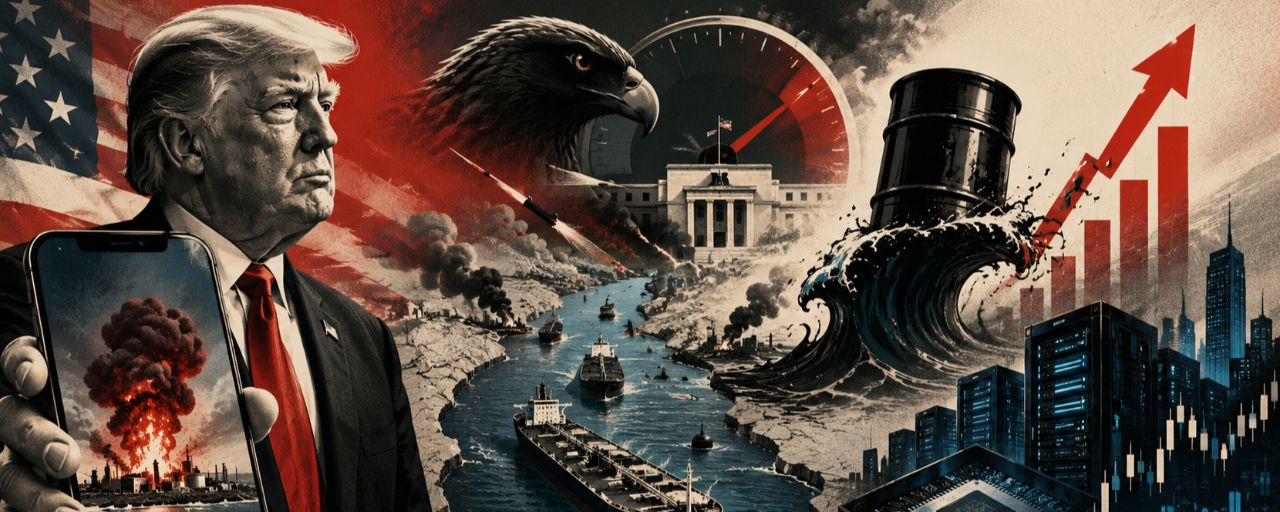
😐 Eh bien, une nouvelle semaine, et une nouvelle raison de vérifier si, chez quelqu’un parmi les amis de Trump, sont apparues des positions suspectement avantageuses sur le pétrole. Car le week-end, le président des États-Unis a encore décidé que le marché avait été trop calme : nouvel échange de frappes avec l’Iran, Brent au-dessus de 90 $ et, pour compléter le tableau — une vidéo IA avec “bombardement” de l’île de Kharg. Il s’est mis à la technologie 🙄
Durant le week-end, les États-Unis et l’Iran ont pour la première fois depuis environ un mois de nouveau échangé des frappes directes. Les forces américaines ont attaqué deux installations de missiles iraniennes sur l’île de Larak, dans la zone du détroit d’Ormuz — selon les États-Unis, on y préparait le lancement de missiles et le recours à des mines maritimes.
En réponse, l’Iran a frappé des cibles américaines en Jordanie : la majorité des missiles ont été interceptés.
Et ensuite, Trump a décidé de renforcer un peu l’effet : il a publié une vidéo où l’on voit l’île de Kharg (le principal hub d’exportation de pétrole de l’Iran) voler en éclats. Sa lutte, ça, qu’est-ce que tu veux y dire.
🛢 Le pétrole, en revanche, n’a pas trouvé ça drôle. Le Brent a de nouveau dépassé les 90 $ le baril dès le début de la semaine, et le WTI a aussi gagné quelques pourcents. Alors que la semaine précédente, le Brent, au contraire, baissait, et que les volumes d’approvisionnement depuis le Golfe persique se redressaient progressivement. Autrement dit, le mouvement actuel ressemble plutôt pour l’instant à un retour de la prime géopolitique qu’à un véritable déficit massif de pétrole.
Mais pour le marché boursier, le moment est au maximum des plus inconfortables. Vendredi dernier, lors de son intervention à Jackson Hole, Powell a été assez clair : la Fed ne voit pas encore suffisamment de preuves que l’inflation revient de façon convaincante vers 2 %. Et maintenant, à ce tableau s’ajoute un Brent au-dessus de 90 $. Un pétrole plus cher, c’est potentiellement un carburant plus cher, les transports et la logistique plus chers — et, au final, une pression supplémentaire sur l’inflation, précisément au moment où la Fed, de toute façon, ne se presse pas pour assouplir sa politique.
📊 Donc, la macro de cette semaine sera particulièrement importante.
👉🏻 Mardi, nous recevrons plusieurs indicateurs à la fois.
JOLTS affichera le nombre d’offres d’emploi ouvertes aux États-Unis : le marché s’attend à environ 7,33 millions. C’est l’un des indicateurs à travers lesquels la Fed évalue à quel point la demande de travailleurs reste forte.
👉🏻 Le même jour, l’ISM Manufacturing PMI paraîtra : attendu autour de 55,2, c’est-à-dire que le secteur manufacturier devrait encore rester dans la zone de croissance.
👉🏻 Mercredi : ADP, où l’on s’attend à environ +47 000 emplois dans le secteur privé.
👉🏻 Jeudi : les demandes d’allocations chômage et les données sur le secteur des services.
👉🏻 Et l’événement principal : vendredi à 15h30, heure de Kiev. Cela correspond au rapport d’août sur le marché du travail. Après les -23 000 emplois inattendus en juillet, les économistes attendent environ +58 000 en août. Le chômage est d’environ 4,1 %, et les salaires de +0,3 % sur un mois.
🧐 Et là, pour le marché, la situation devient très intéressante. Si l’emploi se révèle plus fort que prévu, la Fed aura encore plus de marge pour continuer sa lutte contre l’inflation. S’il est plus faible, augmenter le taux deviendra beaucoup plus difficile. Et au milieu de tout ça, on a aussi un Brent au-dessus de 90 $. Autrement dit, cette semaine, il y aura assez de données pour que les investisseurs aient le temps de changer d’avis plusieurs fois sur ce que la Fed fera en septembre.
🍿 Et la saison des résultats n’est pas non plus encore tout à fait terminée. Pour moi, cette semaine, il y a quelques entreprises intéressantes, davantage du point de vue du trading spéculatif.
👉🏻 Mardi, après la clôture : Dell et Palo Alto Networks. Dell m’intéresse surtout pour ses serveurs IA : après un mouvement aussi fort du cours, il ne suffit plus de montrer de bons chiffres — il faut confirmer que la demande pour l’infrastructure IA continue de croître. Pour Palo Alto, il sera intéressant de voir si les entreprises continuent d’augmenter activement leurs budgets cybersécurité face à l’apparition de menaces IA de plus en plus complexes.
👉🏻 Mercredi : Snowflake et Broadcom. Et Broadcom, probablement, sera pour moi l’un des rapports les plus passionnants de la semaine après Nvidia. C’est ici qu’on obtiendra un autre aperçu de la demande pour l’infrastructure IA, l’équipement réseau et les puces sur mesure.
👉🏻 Jeudi : DocuSign et Zscaler. Il sera particulièrement intéressant de suivre Zscaler après une année très forte pour tout le secteur de la cybersécurité — dans quelle mesure les résultats réels de l’entreprise correspondent-ils aux attentes déjà intégrées dans l’évaluation.
🪤 Il y a de quoi s’intéresser et, je pense, il y aura aussi quelque chose à négocier. Bonne entame de semaine à tous et des transactions rentables.
Nikita Guppal | ProInvesitiї
#Iran #DétroitDeHormuz #PrixDuPétrole #Brent #Géopolitique #Fed #RapportSurLEmploi #JOLTS #ADP #Broadcom #Dell #PaloAlto #Snowflake #Zscaler #VolatilitéDuMarché #NickHuppal