Beaucoup d’entrepreneurs OPC demandent d’abord : « Où enregistrer la société pour payer le moins d’impôts ? »
L’ordre de la question est inversé.
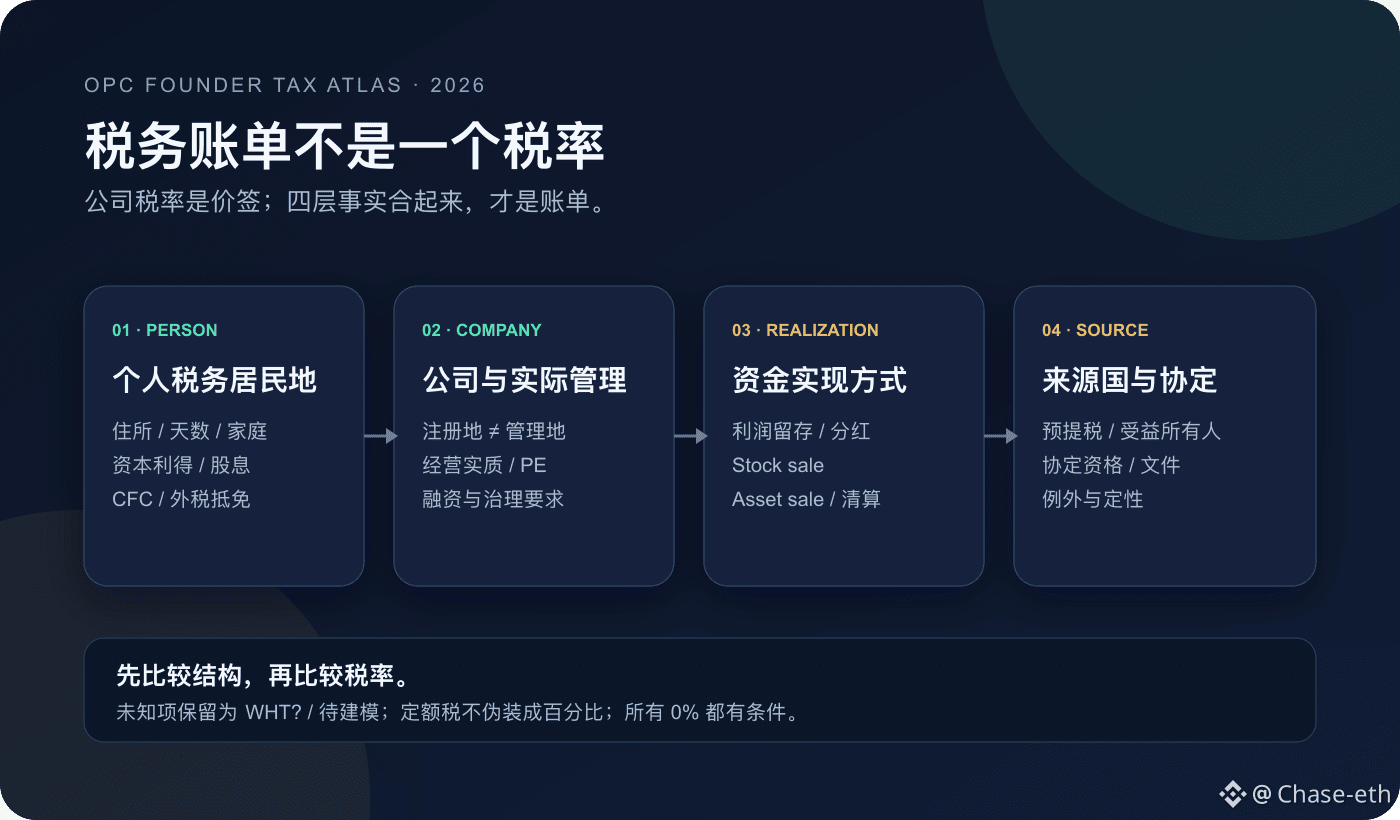
Le taux d’imposition d’une société n’est qu’un prix affiché. Les résidents fiscaux individuels, le lieu de gestion effective de la société, la manière dont l’argent est retiré, et la retenue à la source depuis le pays d’origine—tout cela, ensemble, fait le décompte.
J’ai transformé cette logique en un calculateur interactif open source.
La première question n’est pas « Où la société se trouve-t-elle ? », mais « Où se trouve la personne ? »
En Chine par exemple, la détermination du statut de résident fiscal ne dépend pas seulement de 183 jours. Avoir un domicile en Chine constitue aussi une voie distincte ; le domicile est lié aux habitudes de résidence qui se forment avec le hukou, la famille et les intérêts économiques.
Donc, même si l’on vit suffisamment longtemps à l’étranger, cela ne coupe pas automatiquement le statut de résident fiscal en Chine.
Deuxième question : le lieu d’enregistrement de la société et le lieu de résidence fiscale de la société coïncident-ils ?
Le piège le plus courant chez les OPC est le suivant : TopCo est à l’étranger, mais le contrat, la banque, le financement et les décisions importantes sont toujours validés réellement par le founder dans un autre pays.
La simple « nominalité offshore » ne signifie pas que la gestion est aussi offshore. Derrière, on peut trouver une double résidence fiscale, des PE (établissements stables), du CFC et des prix de transfert.
L’Europe non plus ne peut pas être réduite à une « zone à faible fiscalité ».
Le régime FIG au Royaume-Uni offre une fenêtre maximale de quatre années fiscales consécutives ; à Malte, il faut distinguer les revenus de source étrangère, les gains en capital de source étrangère, et la question de savoir s’ils sont rapatriés ; en Italie et en Grèce, c’est un impôt forfaitaire annuel, et l’unité n’est pas un pourcentage ; au Portugal, l’IFICI commence par examiner les activités et les qualifications de l’entité.
Les hubs de sociétés en Europe ont chacun leur utilité.
L’Irlande à 12,5 % vise les revenus issus du trading ; l’Estonie est un report au stade de la capitalisation, avec des dividendes distribués à partir de 2025 selon 22/78 ; les Pays-Bas en 2026 sont à 19 % / 25,8 % ; le Luxembourg ne peut pas être « mis dans » un taux unique : il faut un modèle complet.
Le Japon mérite un traitement à part.
Ce n’est pas un « paradis fiscal » typique : la résidence n’est pas déterminée uniquement par 183 jours ; pour les non-résidents permanents, on regarde « sur les dix dernières années, un total de moins de cinq ans au Japon » et le rapatriement ; la vente de parts du founder tourne généralement autour de 20,315 % ; et pour la période de dix ans précédant le départ, si elle dépasse cinq ans au Japon et que l’actif visé est ≥ 100 millions de yens, il faut aussi tester l’impôt de sortie (exit tax). Choisir le Japon, c’est souvent privilégier d’abord le marché et la vie.
Pour la même société, la manière de faire sortir l’argent change aussi le résultat :
— capitalisation/retenue des bénéfices : regarder le niveau société et le CFC ;
— dividendes : regarder l’impôt société, la retenue à la source du pays d’origine, l’impôt personnel et le FTC ;
— vente d’actions du founder : l’attention passe vers la plus-value personnelle et les règles de source ;
— vente d’actifs : potentiellement d’abord au niveau société, puis au niveau distribution.
Le Delaware C-Corp est un cas typique.
C’est souvent plus adapté aux VC américains, aux pools d’options et au marché des fusions-acquisitions, mais l’impôt fédéral sur les sociétés démarre à 21 %, et les impôts au niveau des États sont en plus. Distribuer des dividendes à des actionnaires non américains : en droit interne, la retenue domestique peut monter jusqu’à 30 % ; la possibilité de baisse dépend des conventions et des documents. Une simple « stock sale » classique est une autre analyse.
J’ai fixé trois bornes à ce calculateur :
1. L’impôt forfaitaire annuel ne doit pas être déguisé en pourcentage ;
2. Les retenues à la source impossibles à déterminer de façon sûre doivent afficher WHT ? ;
3. Les règles 2026 ou la taxe totale de la société nécessitant une confirmation au cas par cas doivent afficher unresolved / à modéliser ; jamais remplir avec 0 % à la place.
Il convient pour un premier tri et un briefing de conseil, mais pas pour générer directement des chiffres de déclaration.
En une phrase : comparez d’abord la structure, puis comparez les taux.
OPC Founder Tax Atlas 2026 est open source ; toutes les entrées sont calculées localement dans le navigateur, sans backend et sans suivi.
Version en ligne + comptable officiel des sources :
https://ckpxgfnksd-max.github.io/opc-founder-tax-planner/
Source : @ChaseWang sur X
L’ordre de la question est inversé.
Le taux d’imposition d’une société n’est qu’un prix affiché. Les résidents fiscaux individuels, le lieu de gestion effective de la société, la manière dont l’argent est retiré, et la retenue à la source depuis le pays d’origine—tout cela, ensemble, fait le décompte.
J’ai transformé cette logique en un calculateur interactif open source.
La première question n’est pas « Où la société se trouve-t-elle ? », mais « Où se trouve la personne ? »
En Chine par exemple, la détermination du statut de résident fiscal ne dépend pas seulement de 183 jours. Avoir un domicile en Chine constitue aussi une voie distincte ; le domicile est lié aux habitudes de résidence qui se forment avec le hukou, la famille et les intérêts économiques.
Donc, même si l’on vit suffisamment longtemps à l’étranger, cela ne coupe pas automatiquement le statut de résident fiscal en Chine.
Deuxième question : le lieu d’enregistrement de la société et le lieu de résidence fiscale de la société coïncident-ils ?
Le piège le plus courant chez les OPC est le suivant : TopCo est à l’étranger, mais le contrat, la banque, le financement et les décisions importantes sont toujours validés réellement par le founder dans un autre pays.
La simple « nominalité offshore » ne signifie pas que la gestion est aussi offshore. Derrière, on peut trouver une double résidence fiscale, des PE (établissements stables), du CFC et des prix de transfert.
L’Europe non plus ne peut pas être réduite à une « zone à faible fiscalité ».
Le régime FIG au Royaume-Uni offre une fenêtre maximale de quatre années fiscales consécutives ; à Malte, il faut distinguer les revenus de source étrangère, les gains en capital de source étrangère, et la question de savoir s’ils sont rapatriés ; en Italie et en Grèce, c’est un impôt forfaitaire annuel, et l’unité n’est pas un pourcentage ; au Portugal, l’IFICI commence par examiner les activités et les qualifications de l’entité.
Les hubs de sociétés en Europe ont chacun leur utilité.
L’Irlande à 12,5 % vise les revenus issus du trading ; l’Estonie est un report au stade de la capitalisation, avec des dividendes distribués à partir de 2025 selon 22/78 ; les Pays-Bas en 2026 sont à 19 % / 25,8 % ; le Luxembourg ne peut pas être « mis dans » un taux unique : il faut un modèle complet.
Le Japon mérite un traitement à part.
Ce n’est pas un « paradis fiscal » typique : la résidence n’est pas déterminée uniquement par 183 jours ; pour les non-résidents permanents, on regarde « sur les dix dernières années, un total de moins de cinq ans au Japon » et le rapatriement ; la vente de parts du founder tourne généralement autour de 20,315 % ; et pour la période de dix ans précédant le départ, si elle dépasse cinq ans au Japon et que l’actif visé est ≥ 100 millions de yens, il faut aussi tester l’impôt de sortie (exit tax). Choisir le Japon, c’est souvent privilégier d’abord le marché et la vie.
Pour la même société, la manière de faire sortir l’argent change aussi le résultat :
— capitalisation/retenue des bénéfices : regarder le niveau société et le CFC ;
— dividendes : regarder l’impôt société, la retenue à la source du pays d’origine, l’impôt personnel et le FTC ;
— vente d’actions du founder : l’attention passe vers la plus-value personnelle et les règles de source ;
— vente d’actifs : potentiellement d’abord au niveau société, puis au niveau distribution.
Le Delaware C-Corp est un cas typique.
C’est souvent plus adapté aux VC américains, aux pools d’options et au marché des fusions-acquisitions, mais l’impôt fédéral sur les sociétés démarre à 21 %, et les impôts au niveau des États sont en plus. Distribuer des dividendes à des actionnaires non américains : en droit interne, la retenue domestique peut monter jusqu’à 30 % ; la possibilité de baisse dépend des conventions et des documents. Une simple « stock sale » classique est une autre analyse.
J’ai fixé trois bornes à ce calculateur :
1. L’impôt forfaitaire annuel ne doit pas être déguisé en pourcentage ;
2. Les retenues à la source impossibles à déterminer de façon sûre doivent afficher WHT ? ;
3. Les règles 2026 ou la taxe totale de la société nécessitant une confirmation au cas par cas doivent afficher unresolved / à modéliser ; jamais remplir avec 0 % à la place.
Il convient pour un premier tri et un briefing de conseil, mais pas pour générer directement des chiffres de déclaration.
En une phrase : comparez d’abord la structure, puis comparez les taux.
OPC Founder Tax Atlas 2026 est open source ; toutes les entrées sont calculées localement dans le navigateur, sans backend et sans suivi.
Version en ligne + comptable officiel des sources :
https://ckpxgfnksd-max.github.io/opc-founder-tax-planner/
Source : @ChaseWang sur X