
Je me souviens d’avoir vu quelques récits RWA se bien négocier avant même de pouvoir constater beaucoup de preuves que la formation de capital elle-même était devenue plus facile. Au début, je considérais l’émission comme l’étape importante. Ces derniers temps, je n’en suis moins convaincu. Obtenir un titre SME en chaîne ne veut pas dire grand-chose si les investisseurs doivent encore passer par plusieurs systèmes déconnectés avant de pouvoir réellement le posséder et le négocier.
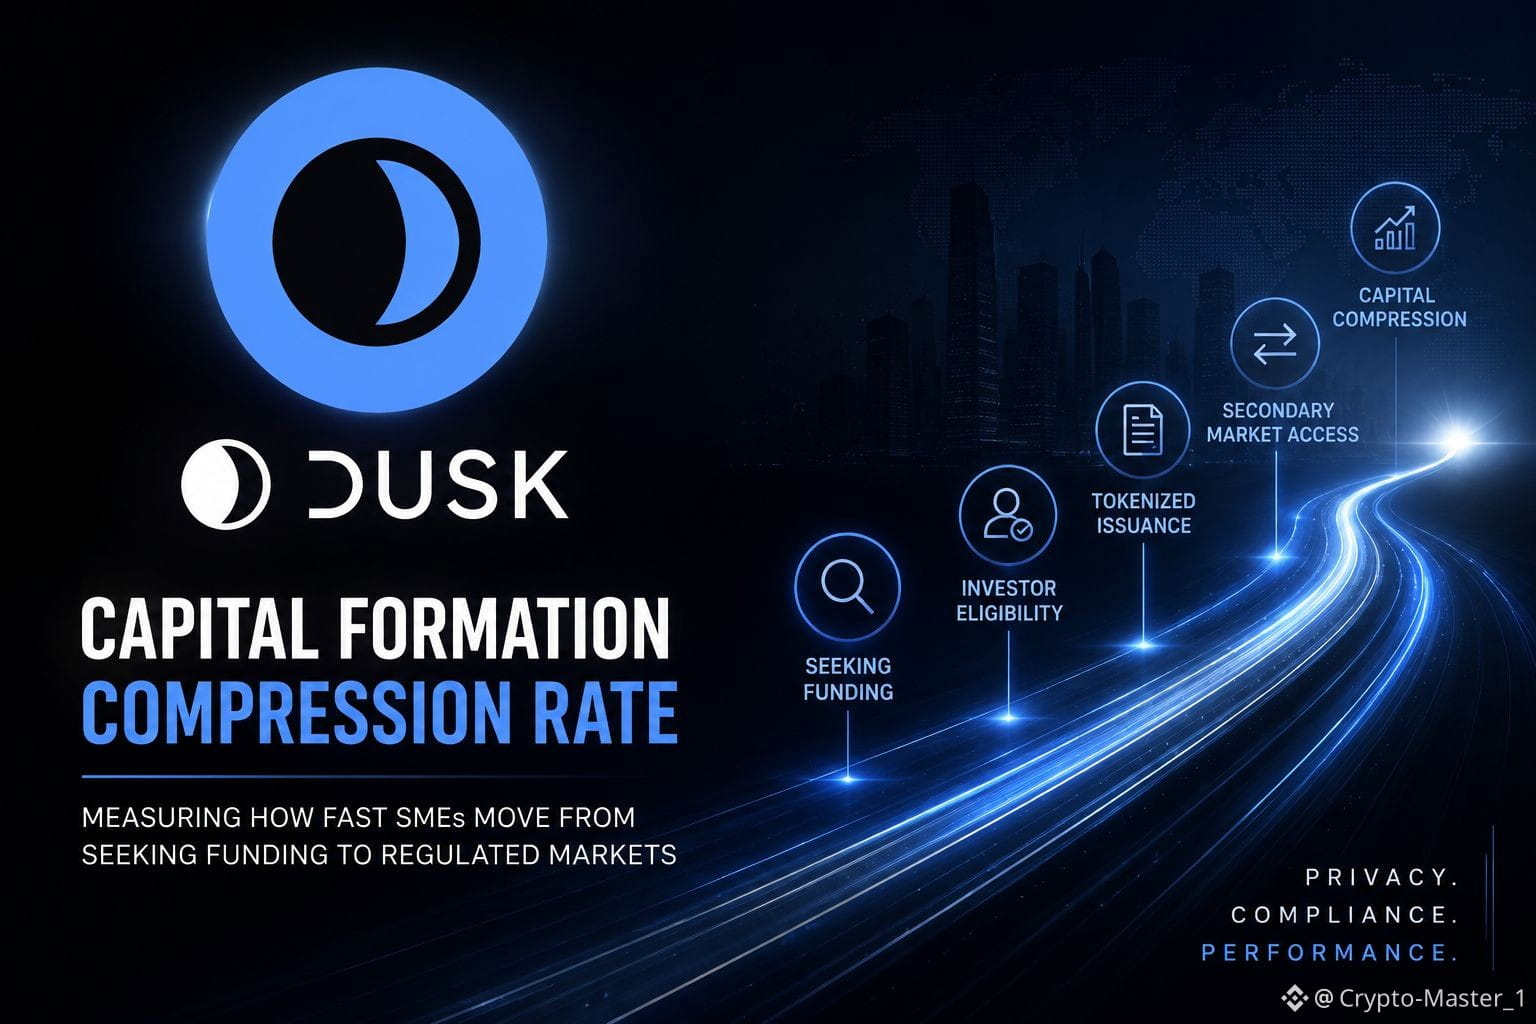
C’est pourquoi je continue de penser à un Taux de Compression de la Formation de Capital pour $DUSK : le temps entre une PME qui cherche un financement et l’accès à des investisseurs vérifiés, puis l’émission, le règlement, et enfin un marché secondaire réglementé.
La partie intéressante, c’est la répétition. Si Dusk peut maintenir l’éligibilité, la propriété et le règlement dans un flux de travail réutilisable, la deuxième levée devrait théoriquement être plus facile que la première. Cela crée une boucle de fidélisation plutôt qu’une tokenisation ponctuelle.
Mais je ferais attention à l’histoire du token. Des flux plus rapides ne créent pas automatiquement une demande récurrente $DUSK . Je voudrais voir de vraies transactions générant des frais, une participation durable des validateurs/stakeurs, et une utilisation du réseau qui absorbe l’offre en circulation plutôt que le prix ne réagisse simplement aux récits DuskEVM ou RWA. Les déblocages et la dilution comptent encore.
Le cas d’échec est également assez simple : l’émission augmente, mais les investisseurs ne reviennent pas, la liquidité secondaire reste faible, ou l’activité existe surtout pour fabriquer des indicateurs impressionnants.
En tant que trader, je surveillerais si les cycles de financement se compriment réellement lors d’émissions répétées. Si le temps diminue tout en augmentant les frais organiques et la liquidité, je m’y intéresse davantage.
Si seule la narration devient plus rapide, alors non.
#dusk $DUSK @Dusk
C’est pourquoi je continue de penser à un Taux de Compression de la Formation de Capital pour $DUSK : le temps entre une PME qui cherche un financement et l’accès à des investisseurs vérifiés, puis l’émission, le règlement, et enfin un marché secondaire réglementé.
La partie intéressante, c’est la répétition. Si Dusk peut maintenir l’éligibilité, la propriété et le règlement dans un flux de travail réutilisable, la deuxième levée devrait théoriquement être plus facile que la première. Cela crée une boucle de fidélisation plutôt qu’une tokenisation ponctuelle.
Mais je ferais attention à l’histoire du token. Des flux plus rapides ne créent pas automatiquement une demande récurrente $DUSK . Je voudrais voir de vraies transactions générant des frais, une participation durable des validateurs/stakeurs, et une utilisation du réseau qui absorbe l’offre en circulation plutôt que le prix ne réagisse simplement aux récits DuskEVM ou RWA. Les déblocages et la dilution comptent encore.
Le cas d’échec est également assez simple : l’émission augmente, mais les investisseurs ne reviennent pas, la liquidité secondaire reste faible, ou l’activité existe surtout pour fabriquer des indicateurs impressionnants.
En tant que trader, je surveillerais si les cycles de financement se compriment réellement lors d’émissions répétées. Si le temps diminue tout en augmentant les frais organiques et la liquidité, je m’y intéresse davantage.
Si seule la narration devient plus rapide, alors non.
#dusk $DUSK @Dusk