Ne vous précipitez pas sur le RWA : l’émission native de Dusk Network ne change pas seulement l’emballage, mais toute la logique du registre
Aujourd’hui, sur le marché, neuf projets RWA sur dix se contentent d’emballer des actifs. Ils placent des maisons, des actions ou des fonds dans une fiducie hors chaîne, émettent un token sur la blockchain en guise de reçu, puis vous disent qu’il s’agit d’un actif on-chain. En réalité, vous tenez toujours un simple bon de retrait numérisé. En cas de problème, la fiducie hors chaîne tremble d’abord, tandis que le token sur la blockchain reste bloqué.
@Dusk n’a pas choisi cette voie déjà encombrée. Le projet mise sur l’émission native : l’actif est sur la blockchain dès sa création, et les règles d’émission, les restrictions de transfert et les modalités de règlement sont toutes codées en dur dans les contrats confidentiels sécurisés XSC. Ces contrats s’exécutent sur la machine virtuelle Rusk ; par défaut, l’état est stocké sous forme chiffrée. C’est une approche à l’opposé du registre totalement transparent d’Ethereum. Lors de l’émission d’une obligation, la date de début des intérêts, leur fréquence de versement et la liste blanche des investisseurs sont inscrites directement dans le contrat. Les preuves PLONK vérifient, sur l’état chiffré, la conformité de chaque transfert ; les intérêts sont automatiquement déclenchés à échéance et le règlement est effectué de manière atomique dans un bloc. Le délai T+2 disparaît ainsi du processus.
Le véritable défi technique consiste à concilier confidentialité et vérification. Hedger utilise un chiffrement homomorphe additif fondé sur ElGamal pour traiter les montants. Les nœuds de la blockchain peuvent directement effectuer des additions et des soustractions sur les données chiffrées, et vérifier que les soldes sont équilibrés avant et après le transfert, sans voir les montants exacts. Les preuves à divulgation nulle de connaissance ajoutent une couche supplémentaire : elles prouvent que la transaction n’a pas déclenché de signalement sur liste noire ni dépassé les limites, sans révéler les conditions elles-mêmes. La génération d’une preuve s’effectue dans le navigateur en moins de 2 secondes, une vitesse qui compte vraiment pour les teneurs de marché. La clé d’audit n’est pas un passe-partout : les droits sont répartis selon le niveau de supervision. Les plateformes d’échange peuvent consulter les résultats des contrôles de conformité, tandis que seuls les régulateurs de niveau banque centrale peuvent déverrouiller les détails complets des transactions.
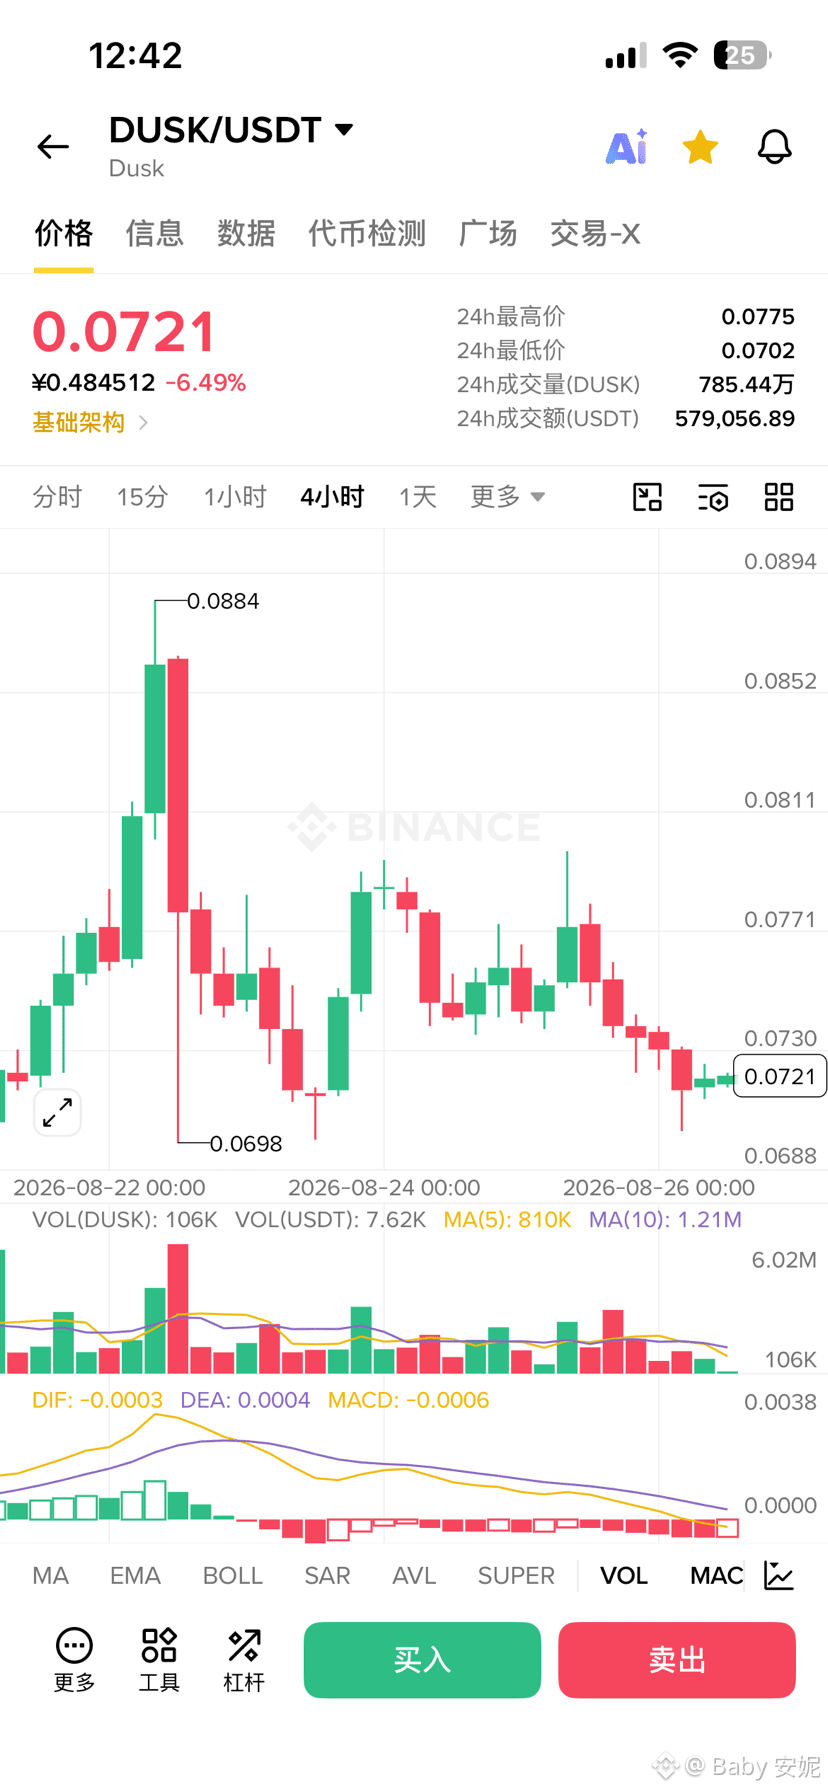
La capitalisation de DUSK ne dépasse guère les 35 millions, mais cette approche de l’émission native lui permet de saisir l’occasion offerte par le régime pilote DLT de l’Union européenne. L’emballage d’actifs consiste à rafistoler l’ancien système ; l’émission native, elle, revient à changer de système d’exploitation. Le véritable point de blocage n’est pas technique : il s’agit de savoir si le coût en performances du chiffrement homomorphe restera maîtrisable dans les environnements à haute fréquence et, en cas de problème avec la répartition des clés d’audit au plus haut niveau, quel mécanisme de secours pourra être appliqué. Pour savoir si les institutions oseront confier leurs actifs vitaux à ce nouveau registre, il faudra voir comment se déroulera l’émission des premières obligations.
#dusk $DUSK
Aujourd’hui, sur le marché, neuf projets RWA sur dix se contentent d’emballer des actifs. Ils placent des maisons, des actions ou des fonds dans une fiducie hors chaîne, émettent un token sur la blockchain en guise de reçu, puis vous disent qu’il s’agit d’un actif on-chain. En réalité, vous tenez toujours un simple bon de retrait numérisé. En cas de problème, la fiducie hors chaîne tremble d’abord, tandis que le token sur la blockchain reste bloqué.
@Dusk n’a pas choisi cette voie déjà encombrée. Le projet mise sur l’émission native : l’actif est sur la blockchain dès sa création, et les règles d’émission, les restrictions de transfert et les modalités de règlement sont toutes codées en dur dans les contrats confidentiels sécurisés XSC. Ces contrats s’exécutent sur la machine virtuelle Rusk ; par défaut, l’état est stocké sous forme chiffrée. C’est une approche à l’opposé du registre totalement transparent d’Ethereum. Lors de l’émission d’une obligation, la date de début des intérêts, leur fréquence de versement et la liste blanche des investisseurs sont inscrites directement dans le contrat. Les preuves PLONK vérifient, sur l’état chiffré, la conformité de chaque transfert ; les intérêts sont automatiquement déclenchés à échéance et le règlement est effectué de manière atomique dans un bloc. Le délai T+2 disparaît ainsi du processus.
Le véritable défi technique consiste à concilier confidentialité et vérification. Hedger utilise un chiffrement homomorphe additif fondé sur ElGamal pour traiter les montants. Les nœuds de la blockchain peuvent directement effectuer des additions et des soustractions sur les données chiffrées, et vérifier que les soldes sont équilibrés avant et après le transfert, sans voir les montants exacts. Les preuves à divulgation nulle de connaissance ajoutent une couche supplémentaire : elles prouvent que la transaction n’a pas déclenché de signalement sur liste noire ni dépassé les limites, sans révéler les conditions elles-mêmes. La génération d’une preuve s’effectue dans le navigateur en moins de 2 secondes, une vitesse qui compte vraiment pour les teneurs de marché. La clé d’audit n’est pas un passe-partout : les droits sont répartis selon le niveau de supervision. Les plateformes d’échange peuvent consulter les résultats des contrôles de conformité, tandis que seuls les régulateurs de niveau banque centrale peuvent déverrouiller les détails complets des transactions.
La capitalisation de DUSK ne dépasse guère les 35 millions, mais cette approche de l’émission native lui permet de saisir l’occasion offerte par le régime pilote DLT de l’Union européenne. L’emballage d’actifs consiste à rafistoler l’ancien système ; l’émission native, elle, revient à changer de système d’exploitation. Le véritable point de blocage n’est pas technique : il s’agit de savoir si le coût en performances du chiffrement homomorphe restera maîtrisable dans les environnements à haute fréquence et, en cas de problème avec la répartition des clés d’audit au plus haut niveau, quel mécanisme de secours pourra être appliqué. Pour savoir si les institutions oseront confier leurs actifs vitaux à ce nouveau registre, il faudra voir comment se déroulera l’émission des premières obligations.
#dusk $DUSK