
AllScale 2026-08-26 Revue cryptomarchés x macro
1. Les pensions sur bons du Trésor réancrent les transactions BTC sur la liquidité
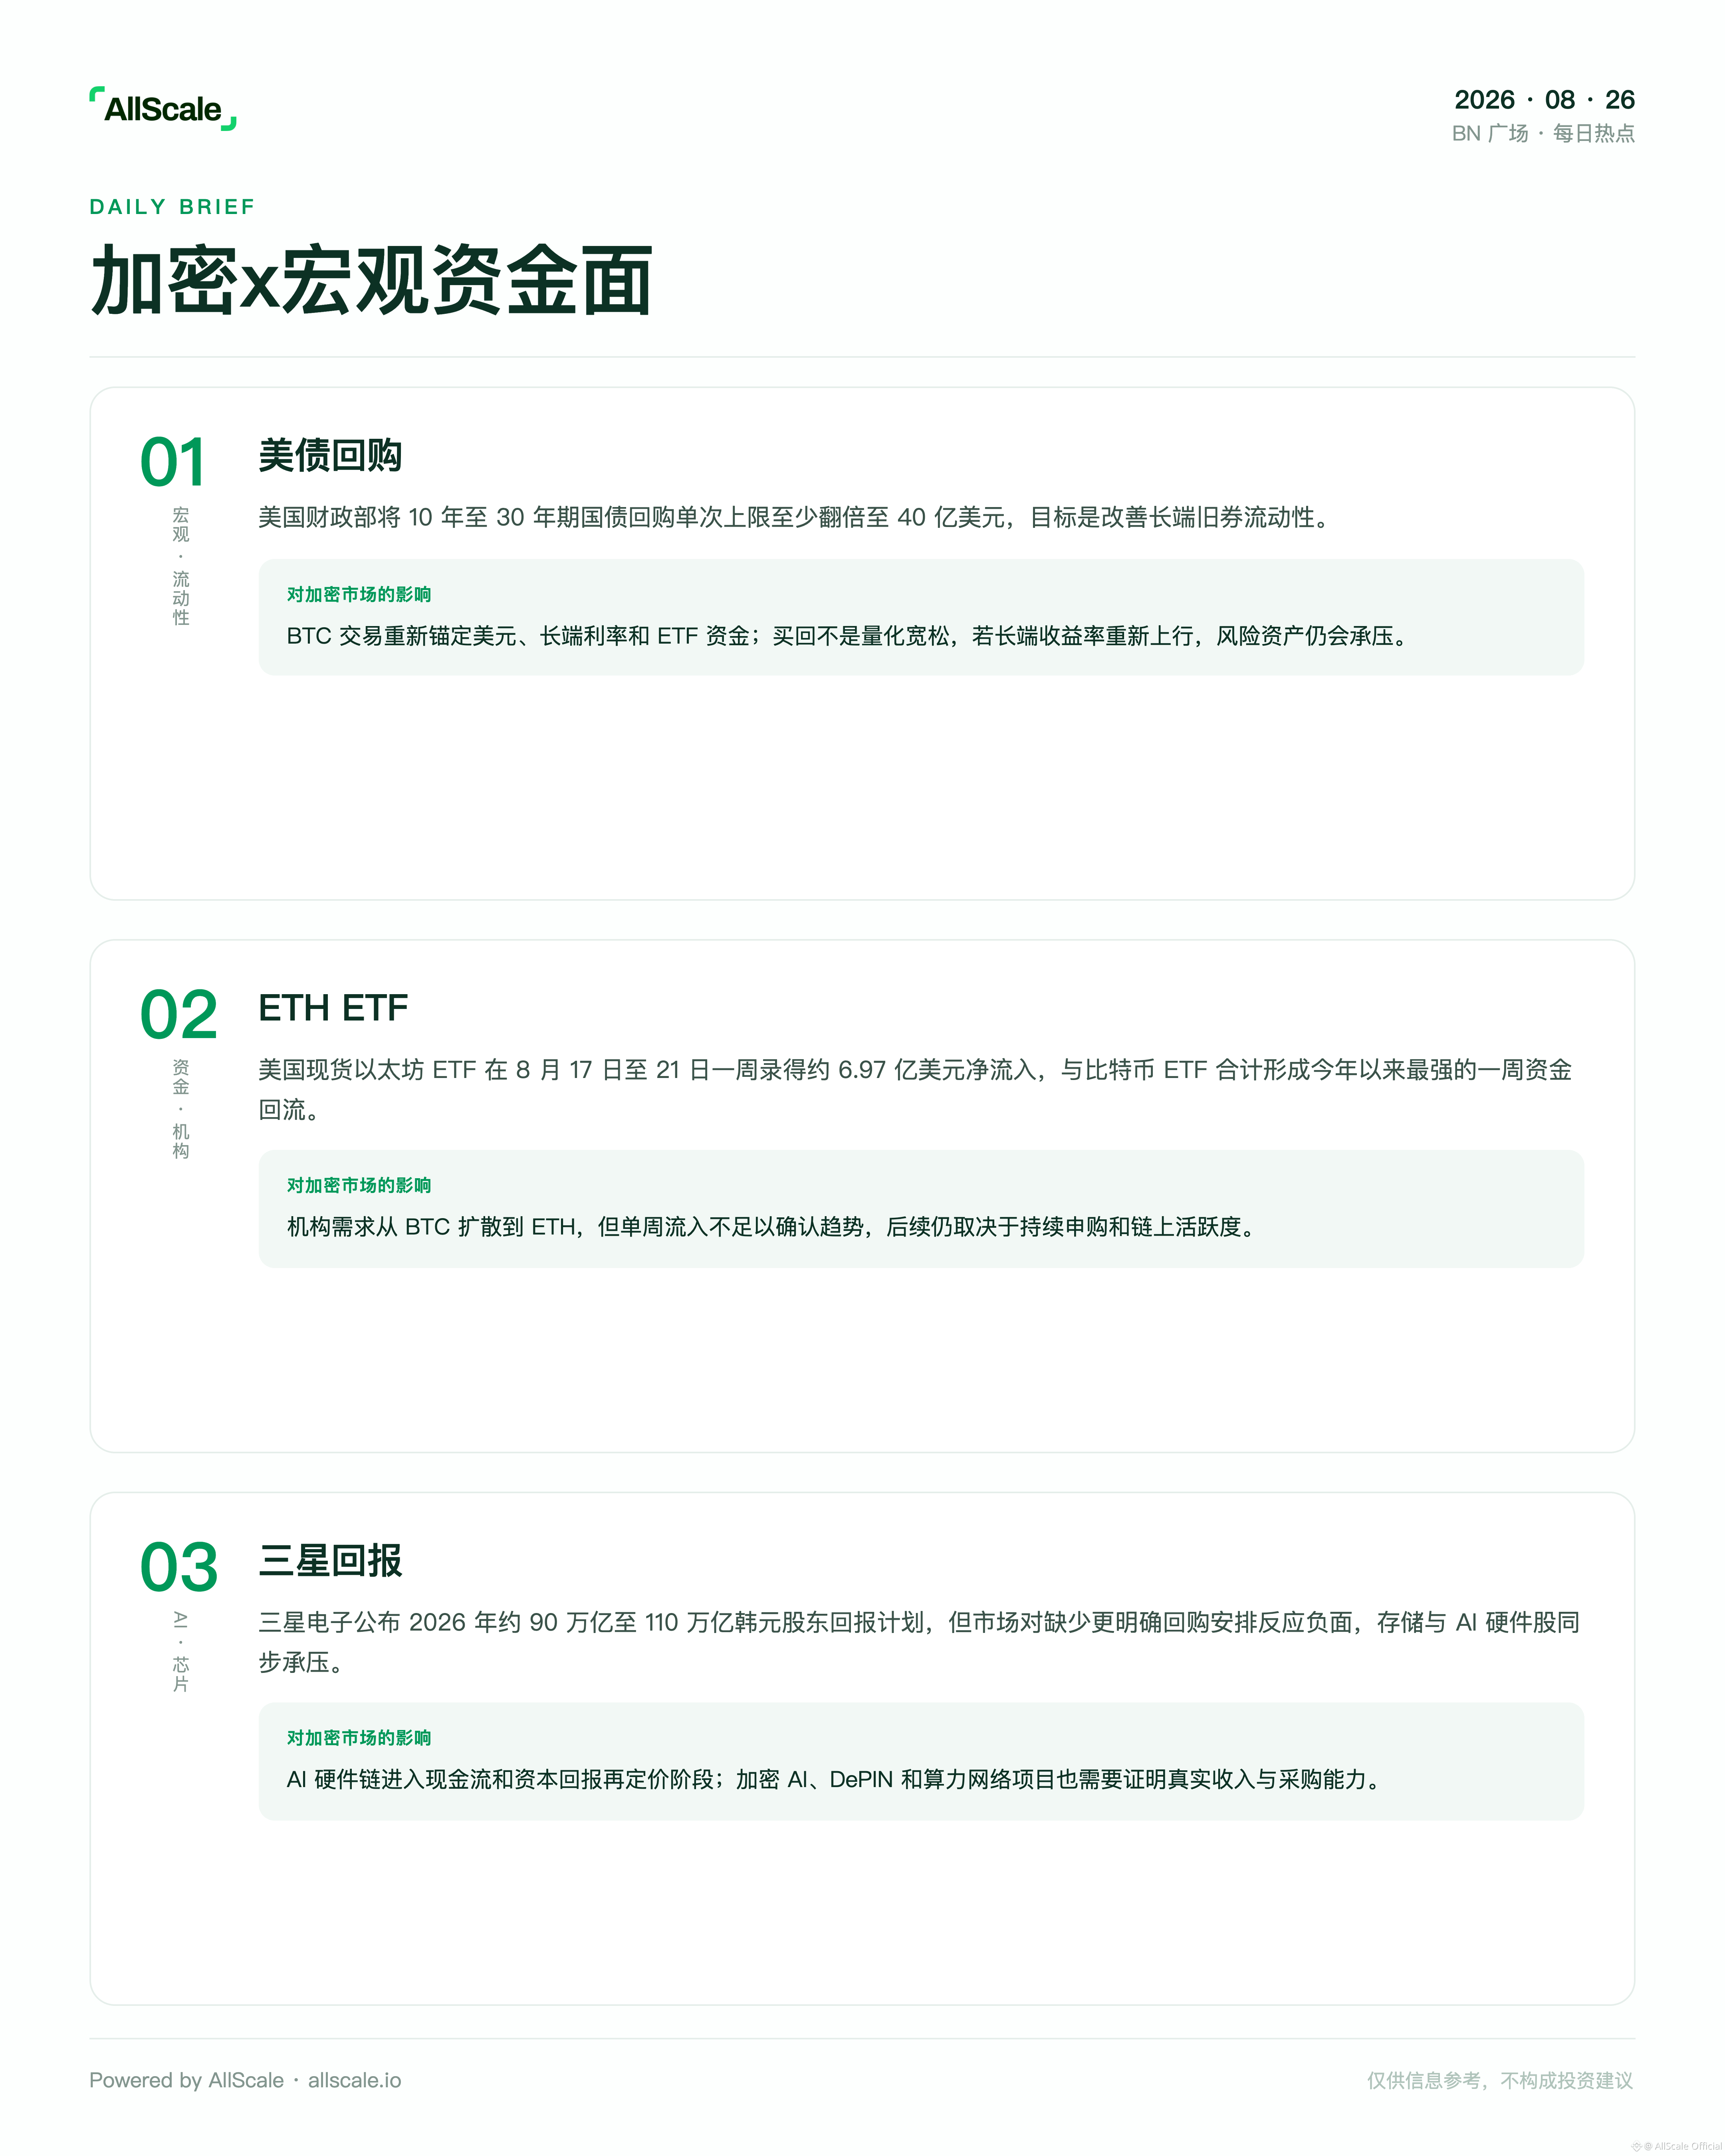
Le Trésor américain a annoncé qu’à partir du 9 septembre, le plafond par opération des pensions sur bons du Trésor de maturité comprise entre 10 et 30 ans serait au moins doublé, passant à 4 milliards de dollars, afin d’améliorer la liquidité des titres longs anciens. La “chaleur” autour du Bitcoin s’est simultanément renforcée, mais les contrats ouverts sont tombés à leur plus bas niveau en deux mois, ce qui indique que cette phase est davantage orientée vers des flux au comptant et le rachat de positions short, plutôt que vers une accumulation unidirectionnelle par levier. L’impact est que, à court terme, le prix du BTC est encore co-déterminé par le dollar, les taux longs et les flux liés aux ETF ; le rachat par le Trésor n’est pas un assouplissement quantitatif et, si les rendements des taux longs remontent à nouveau, les actifs à risque resteront sous pression.
2. Le reflux des fonds des ETF sur ETH s’étend à des actifs non-BTC
Les ETF spot sur Ethereum aux États-Unis ont enregistré environ 697 millions de dollars d’entrées nettes sur la semaine du 17 au 21 août, formant, avec les ETF Bitcoin, la plus forte semaine de retour de fonds depuis le début de l’année. Le contexte est celui de la réintégration des capitaux institutionnels dans le circuit des ETF spot, et de l’augmentation de la part des fonds alloués à ETH : la demande ne se concentre plus uniquement sur le BTC. L’impact est que le récit selon lequel ETH combine “un point d’entrée conforme + un actif de rendement on-chain” est renforcé, mais une seule semaine d’afflux insuffisante pour confirmer une tendance ; la suite dépendra toujours de la poursuite des souscriptions et de l’activité on-chain.
3. Le rendement de Samsung inférieur aux attentes réduit la tolérance au risque des équipements IA
Samsung Electronics a publié un plan de retour aux actionnaires pour 2026 d’environ 900 à 1 100 billions de won sud-coréens, avec une intention de verser environ 300 billions de won sous forme de dividendes ; toutefois, la réaction négative du marché a été liée à l’absence de dispositions de rachat d’actions plus claires. Samsung, SK Hynix et des sociétés américaines liées aux équipements IA ont subi une pression similaire. L’impact est que la chaîne d’équipements IA passe de la phase “demande forte” à une phase de revalorisation axée sur les dépenses d’investissement, les flux de trésorerie et le retour aux actionnaires. Les projets de cryptographie IA, de DePIN et de réseaux de calcul seront également amenés à prouver des revenus réels et leur capacité d’achat.
Les informations ci-dessus sont uniquement un récapitulatif d’informations publiques et ne constituent aucun conseil en investissement.
1. Les pensions sur bons du Trésor réancrent les transactions BTC sur la liquidité
Le Trésor américain a annoncé qu’à partir du 9 septembre, le plafond par opération des pensions sur bons du Trésor de maturité comprise entre 10 et 30 ans serait au moins doublé, passant à 4 milliards de dollars, afin d’améliorer la liquidité des titres longs anciens. La “chaleur” autour du Bitcoin s’est simultanément renforcée, mais les contrats ouverts sont tombés à leur plus bas niveau en deux mois, ce qui indique que cette phase est davantage orientée vers des flux au comptant et le rachat de positions short, plutôt que vers une accumulation unidirectionnelle par levier. L’impact est que, à court terme, le prix du BTC est encore co-déterminé par le dollar, les taux longs et les flux liés aux ETF ; le rachat par le Trésor n’est pas un assouplissement quantitatif et, si les rendements des taux longs remontent à nouveau, les actifs à risque resteront sous pression.
2. Le reflux des fonds des ETF sur ETH s’étend à des actifs non-BTC
Les ETF spot sur Ethereum aux États-Unis ont enregistré environ 697 millions de dollars d’entrées nettes sur la semaine du 17 au 21 août, formant, avec les ETF Bitcoin, la plus forte semaine de retour de fonds depuis le début de l’année. Le contexte est celui de la réintégration des capitaux institutionnels dans le circuit des ETF spot, et de l’augmentation de la part des fonds alloués à ETH : la demande ne se concentre plus uniquement sur le BTC. L’impact est que le récit selon lequel ETH combine “un point d’entrée conforme + un actif de rendement on-chain” est renforcé, mais une seule semaine d’afflux insuffisante pour confirmer une tendance ; la suite dépendra toujours de la poursuite des souscriptions et de l’activité on-chain.
3. Le rendement de Samsung inférieur aux attentes réduit la tolérance au risque des équipements IA
Samsung Electronics a publié un plan de retour aux actionnaires pour 2026 d’environ 900 à 1 100 billions de won sud-coréens, avec une intention de verser environ 300 billions de won sous forme de dividendes ; toutefois, la réaction négative du marché a été liée à l’absence de dispositions de rachat d’actions plus claires. Samsung, SK Hynix et des sociétés américaines liées aux équipements IA ont subi une pression similaire. L’impact est que la chaîne d’équipements IA passe de la phase “demande forte” à une phase de revalorisation axée sur les dépenses d’investissement, les flux de trésorerie et le retour aux actionnaires. Les projets de cryptographie IA, de DePIN et de réseaux de calcul seront également amenés à prouver des revenus réels et leur capacité d’achat.
Les informations ci-dessus sont uniquement un récapitulatif d’informations publiques et ne constituent aucun conseil en investissement.