#dusk $DUSK @Dusk Il était tard. Dehors, la ville s’était enfin tue, mais je fixais encore un tableau qui ne devrait pas être consulté à cette heure. Les calendriers de lancement ne font généralement pas veiller, pourtant, cette fois, il l’a fait. Je suis resté assis à regarder pendant un moment avant de me mettre à écrire. Calme, sans bruit inutile.
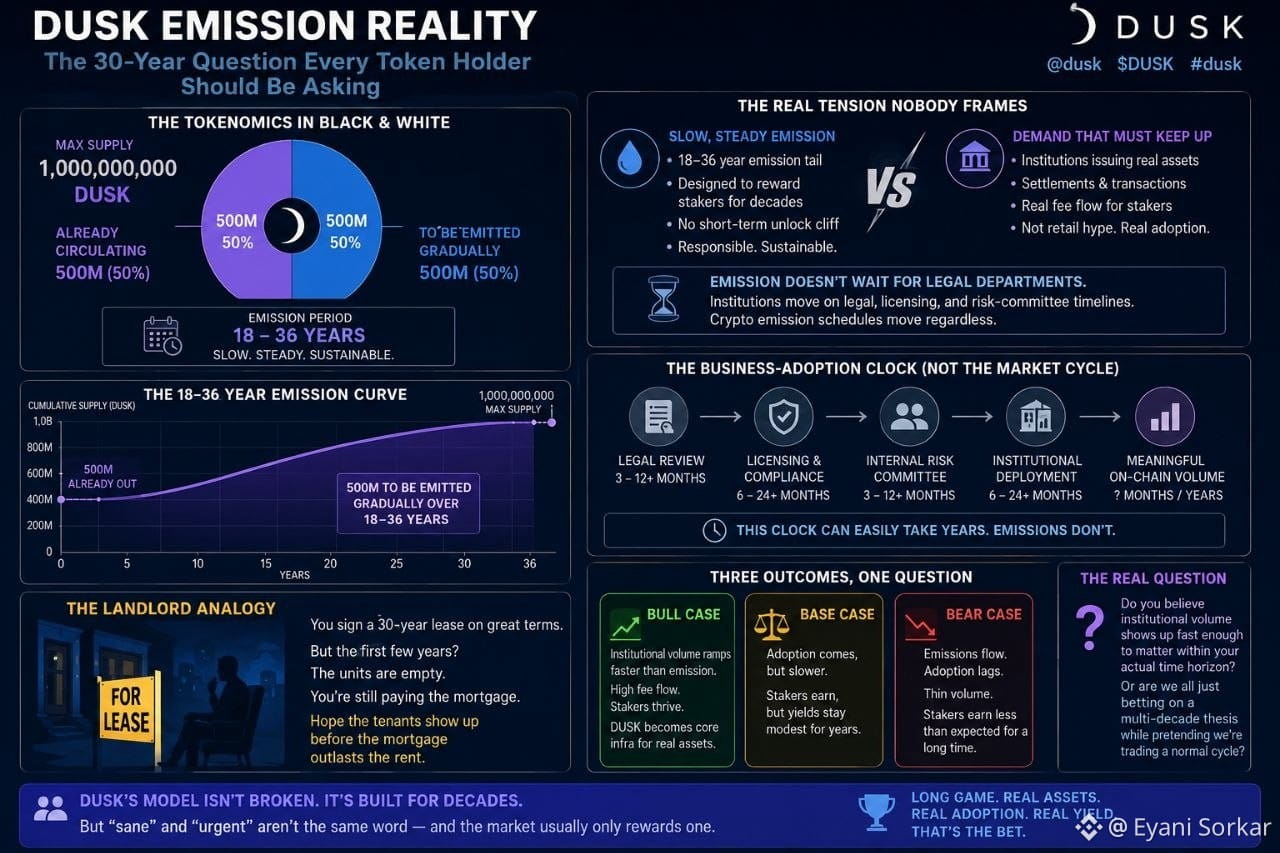
Il y a ici une tension que tout le monde évite rarement de dire franchement. Le plafond total de DUSK est de 1 milliard de jetons : 500 millions déjà en circulation, et les 500 millions restants seront libérés progressivement sur 18 à 36 ans. Ce n’est pas une falaise de déblocage à court terme, mais une courbe volontairement ralentie : permettre aux détenteurs qui mettent en gage d’obtenir des récompenses pendant des décennies, sans envoyer d’un coup une masse qui écrase l’offre. Ça sonne responsable. Presque… trop bien, au point d’en être un peu ennuyeux.
Mais une libération stable n’est inoffensive que si la demande suit. Or ici, la demande n’est pas seulement celle des transactions des particuliers. Ce sont des institutions qui émettent, règlent et échangent réellement des actifs sur le réseau, générant en continu de vrais frais — des frais qui rémunèrent les détenteurs qui mettent en gage. C’est l’horloge du « passage à l’action », pas celle du « cycle de marché ». Le rythme des institutions dépend de la chronologie des procédures juridiques, des licences, et des calendriers du comité interne de gestion des risques. Le calendrier de lancement peut très bien ne pas attendre que le service juridique ait fini ses réunions.
Donc le vrai problème n’est pas de savoir : « Dusk sera-t-il adopté ? » Presque n’importe quel projet sérieux d’infrastructure peut prétendre cela. La question réelle est plutôt : est-ce que le volume de transactions des institutions peut apparaître dans un calendrier capable de rivaliser avec la courbe d’émission sur trente ans ? Si l’émission suit son cours, et que les institutions utilisent l’actif de façon durable, très diluée, alors les détenteurs qui mettent en gage gagnent en réalité des revenus… sur une route de péage vide.
Cela me fait penser à un propriétaire. Il signe un bail de 30 ans avec des conditions très avantageuses, mais il doit, pendant la période initiale de vacance, porter le prêt immobilier tout en priant pour que de vrais locataires finissent par arriver.
Je ne pense pas que cela signifie que le modèle de Dusk est mauvais. Une courbe d’émission sur le long terme est une manière rationnelle, prudente de construire. Mais « rationnel » et « urgent » n’ont jamais été la même chose : le marché ne récompense généralement que la seconde.
Alors — est-ce que quelqu’un croit vraiment, sincèrement, que le volume de transactions institutionnelles va se matérialiser rapidement dans la fenêtre de temps qui compte réellement pour les détenteurs de jetons ? Ou bien parions-nous en fait tous, en secret, sur une thèse qui s’étire sur des dizaines d’années, tout en faisant semblant de mener une rotation normale de cycle de marché ?
@Dusk $DUSK #dusk
Il y a ici une tension que tout le monde évite rarement de dire franchement. Le plafond total de DUSK est de 1 milliard de jetons : 500 millions déjà en circulation, et les 500 millions restants seront libérés progressivement sur 18 à 36 ans. Ce n’est pas une falaise de déblocage à court terme, mais une courbe volontairement ralentie : permettre aux détenteurs qui mettent en gage d’obtenir des récompenses pendant des décennies, sans envoyer d’un coup une masse qui écrase l’offre. Ça sonne responsable. Presque… trop bien, au point d’en être un peu ennuyeux.
Mais une libération stable n’est inoffensive que si la demande suit. Or ici, la demande n’est pas seulement celle des transactions des particuliers. Ce sont des institutions qui émettent, règlent et échangent réellement des actifs sur le réseau, générant en continu de vrais frais — des frais qui rémunèrent les détenteurs qui mettent en gage. C’est l’horloge du « passage à l’action », pas celle du « cycle de marché ». Le rythme des institutions dépend de la chronologie des procédures juridiques, des licences, et des calendriers du comité interne de gestion des risques. Le calendrier de lancement peut très bien ne pas attendre que le service juridique ait fini ses réunions.
Donc le vrai problème n’est pas de savoir : « Dusk sera-t-il adopté ? » Presque n’importe quel projet sérieux d’infrastructure peut prétendre cela. La question réelle est plutôt : est-ce que le volume de transactions des institutions peut apparaître dans un calendrier capable de rivaliser avec la courbe d’émission sur trente ans ? Si l’émission suit son cours, et que les institutions utilisent l’actif de façon durable, très diluée, alors les détenteurs qui mettent en gage gagnent en réalité des revenus… sur une route de péage vide.
Cela me fait penser à un propriétaire. Il signe un bail de 30 ans avec des conditions très avantageuses, mais il doit, pendant la période initiale de vacance, porter le prêt immobilier tout en priant pour que de vrais locataires finissent par arriver.
Je ne pense pas que cela signifie que le modèle de Dusk est mauvais. Une courbe d’émission sur le long terme est une manière rationnelle, prudente de construire. Mais « rationnel » et « urgent » n’ont jamais été la même chose : le marché ne récompense généralement que la seconde.
Alors — est-ce que quelqu’un croit vraiment, sincèrement, que le volume de transactions institutionnelles va se matérialiser rapidement dans la fenêtre de temps qui compte réellement pour les détenteurs de jetons ? Ou bien parions-nous en fait tous, en secret, sur une thèse qui s’étire sur des dizaines d’années, tout en faisant semblant de mener une rotation normale de cycle de marché ?
@Dusk $DUSK #dusk