Pour être honnête, je continue de penser que la partie coûteuse du financement des PME n’est peut-être pas de lever l’argent. C’est peut-être tout ce que l’entreprise doit reconstruire une fois que cet argent doit être redirigé ailleurs.
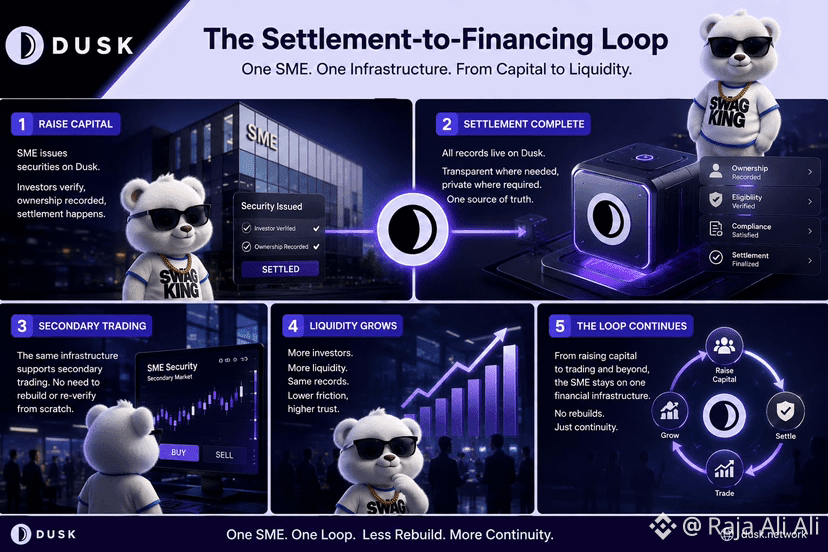
Une PME pourrait émettre des titres via $DUSK , les investisseurs font les vérifications d’éligibilité, la propriété est enregistrée et le règlement a lieu. À première vue, tout semble terminé.
Puis le trading secondaire commence.
Soudain, la même entreprise peut avoir besoin d’un autre lieu, d’une autre vérification de la part des investisseurs, d’un autre rapprochement de la propriété, voire d’une autre institution qui décide si les enregistrements précédents sont acceptables. L’actif existe déjà, mais le flux financier recommence.
Cela me fait réfléchir à une « boucle de règlement à financement ».
Si l’émission, l’éligibilité des investisseurs, les registres de propriété, le règlement et les transactions ultérieures peuvent réutiliser le même état financier sous-jacent, alors une PME ne tokeniserait pas seulement un actif une fois. Chaque étape terminée pourrait devenir une infrastructure pour la suivante.
Mais la réutilisation crée aussi un autre problème. Un dossier vérifié ne signifie pas automatiquement qu’une autre institution acceptera la décision qui le sous-tend. Les réglementations changent. Le statut des investisseurs évolue. La responsabilité doit toujours être portée quelque part.
Ainsi, la mesure la plus intéressante n’est peut-être pas le nombre de PME qui émettent sur Dusk.
Je regarderais plutôt le peu d’infrastructure qu’une PME doit reconstruire lorsque son capital passe d’une émission vers un véritable marché secondaire.
C’est là que la continuité commence à compter.
#dusk $DUSK @Dusk
Une PME pourrait émettre des titres via $DUSK , les investisseurs font les vérifications d’éligibilité, la propriété est enregistrée et le règlement a lieu. À première vue, tout semble terminé.
Puis le trading secondaire commence.
Soudain, la même entreprise peut avoir besoin d’un autre lieu, d’une autre vérification de la part des investisseurs, d’un autre rapprochement de la propriété, voire d’une autre institution qui décide si les enregistrements précédents sont acceptables. L’actif existe déjà, mais le flux financier recommence.
Cela me fait réfléchir à une « boucle de règlement à financement ».
Si l’émission, l’éligibilité des investisseurs, les registres de propriété, le règlement et les transactions ultérieures peuvent réutiliser le même état financier sous-jacent, alors une PME ne tokeniserait pas seulement un actif une fois. Chaque étape terminée pourrait devenir une infrastructure pour la suivante.
Mais la réutilisation crée aussi un autre problème. Un dossier vérifié ne signifie pas automatiquement qu’une autre institution acceptera la décision qui le sous-tend. Les réglementations changent. Le statut des investisseurs évolue. La responsabilité doit toujours être portée quelque part.
Ainsi, la mesure la plus intéressante n’est peut-être pas le nombre de PME qui émettent sur Dusk.
Je regarderais plutôt le peu d’infrastructure qu’une PME doit reconstruire lorsque son capital passe d’une émission vers un véritable marché secondaire.
C’est là que la continuité commence à compter.
#dusk $DUSK @Dusk