
☀️ Récapitulatif ultra-synthétique des grands événements sur les marchés financiers mondiaux et les cryptomonnaies au cours de la semaine écoulée
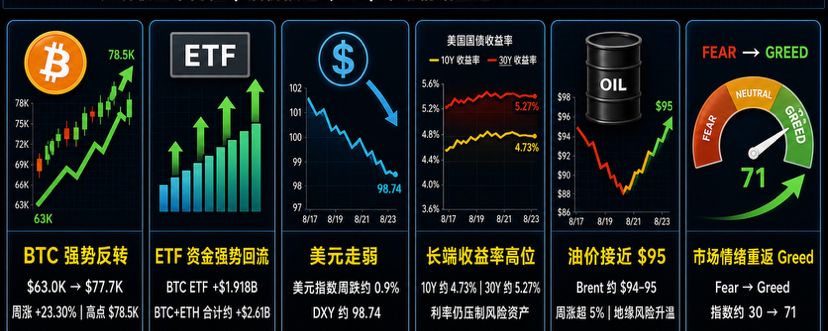
🌍 Mots-clés : « Retour spectaculaire du BTC », « Afflux massif de capitaux vers les ETF », « Faiblesse du dollar », « Rendements des obligations à long terme au plus haut », « Le prix du pétrole proche de 95 $ », « Le sentiment du marché revient à Greed »
🏛 【Macroéconomie et géopolitique : le dollar faiblit, mais le pétrole et les taux à long terme restent élevés】
⭐️ 📅 19/08 La Réserve fédérale publie le compte rendu de la réunion du 28 au 29/07 : plusieurs responsables estiment que si l’inflation ne continue pas de ralentir, il pourrait encore être nécessaire de relever les taux ; auparavant, 3 membres du collège des votants avaient soutenu une hausse de 25 points de base, et les divergences au sein de la Fed parmi les tendances « faucons » persistent.
⭐️ 📅 Le Trésor américain a annoncé une expansion des rachats de dette publique à long terme : les rachats d’obligations à 10-20 ans et 20-30 ans passent d’environ « $2 B » par opération à au moins « $4 B », avec une mise en œuvre prévue à partir du 9/9, ce qui soulage à court terme la pression de liquidité sur le marché obligataire.
⭐️ 📅 Les rendements longs restent élevés : le Treasury américain à 10 ans autour de « 4.73% », celui à 30 ans autour de « 5.27% » ; après l’intervention du Trésor, les rendements ont brièvement reflué avant de rebondir rapidement, tandis que le déficit budgétaire, l’offre de dette longue et les besoins de financement des infrastructures IA continuent de peser.
⭐️ 📅 Le Brent a brièvement approché « $94-$95/baril », en hausse de plus de « 5% » sur la semaine ; les risques au Moyen-Orient et dans le détroit d’Ormuz ont de nouveau fait monter la prime d’inflation, et le pétrole reste une variable centrale pour la tarification des taux et des actifs risqués.
📅 L’indice du dollar a baissé d’environ « 0.9% » sur la semaine, vers « 98.74 » ; l’affaiblissement du dollar soutient l’or, le BTC et d’autres actifs non libellés en dollars. La semaine prochaine, la réunion de Jackson Hole et les résultats de Nvidia testeront simultanément les anticipations de politique de la Fed et la logique de rentabilité de l’IA.
💰 【Marchés actions américains et cryptomonnaies : repli des actions US, fort retournement haussier du marché crypto】
⭐️ 📅 Les actions américaines ont été sous pression toute la semaine : S&P 500 « -1.4% », Nasdaq « -2.1% », Dow « -0.9% ». Le repli des valeurs IA et technologiques, ainsi que la hausse des rendements longs et du pétrole, ont limité la performance des actifs à valorisation élevée.
⭐️ 📅 Le BTC est passé d’environ « $63 K » à « $77 K+ », en hausse hebdomadaire d’environ « +23.30% », avec un plus haut hebdomadaire à « $78,524.51 » ; la cassure de la zone de résistance précédente « $65 K-$66 K » l’a remis dans une zone de trading de tendance.
⭐️ 📅 L’ETH est passé de « $1,884.91 » à « $2,460.93 », soit une hausse hebdomadaire de « +30.56% », avec un plus haut hebdomadaire à « $2,524.34 » ; le SOL est passé de « $74.81 » à « $95.32 », en hausse de « +27.42% », s’approchant un temps du seuil des « $100 ».
📅 Cette hausse n’a pas été un simple pump d’une journée, mais une progression continue depuis le plus bas du début de semaine ; les hausses de l’ETH et du SOL ont dépassé celle du BTC, ce qui montre que les capitaux se sont diffusés du BTC vers des actifs majeurs à bêta plus élevé.
📅 Les fermetures forcées massives des positions short ont amplifié le mouvement haussier : après la cassure du BTC au-dessus de « $70 K », les vendeurs à découvert à effet de levier ont dû racheter, créant une résonance avec les achats d’ETF, l’affaiblissement du dollar et le retour des capitaux risqués.
🏢 【ETF et mouvements institutionnels : entrées nettes consécutives sur cinq jours pour les ETF BTC et ETH】
⭐️ 📅 Les ETF spot BTC ont enregistré des entrées nettes hebdomadaires d’environ « +$1.918 B », avec cinq séances consécutives d’entrées : 8/17 « +$297.5 M », 8/18 « +$189.3 M », 8/19 « +$517.2 M », 8/20 « +$606.3 M », 8/21 « +$307.5 M ».
⭐️ 📅 Le 8/20, les ETF BTC ont enregistré des entrées quotidiennes de « +$606.3 M », le niveau le plus élevé depuis mai ; IBIT a été le moteur absolu, avec des entrées quotidiennes de « +$503.0 M » le 8/20, montrant que les achats institutionnels se recentrent à nouveau.
⭐️ 📅 Les ETF ETH ont enregistré des entrées nettes hebdomadaires d’environ « +$692.6 M », également sur cinq jours consécutifs ; le 8/20 les entrées ont atteint « +$219.5 M », et le 8/21 « +$184.0 M », ETHA étant le principal véhicule d’absorption des capitaux.
📅 Les ETF SOL ont enregistré des entrées nettes hebdomadaires d’environ « +$28.7 M », un montant modeste mais positif sur plusieurs jours consécutifs, signe que l’allocation vers les altcoins majeurs se redresse.
⭐️ 📅 Le sentiment de marché est passé rapidement de Fear à Greed : l’indice de peur et de cupidité est monté de « 30 » le 8/17 à un sommet hebdomadaire d’environ « 71 », restant dans la zone Greed pendant le week-end. Les flux des ETF, l’amélioration du sentiment et les cassures de prix fournissent une triple confirmation, mais le risque de poursuite à la hausse à court terme et le levier augmentent également.
📅 Le 8/18, la SEC a proposé (Regulation Crypto Assets), visant à établir des voies de financement et d’enregistrement plus ciblées pour l’émission de certains actifs crypto ; le 8/19, la Maison-Blanche a tenu une réunion avec l’industrie crypto, et Trump a de nouveau exhorté le Congrès à faire avancer le CLARITY Act, mais le projet de loi n’a toujours pas été officiellement adopté.
📅 Côté risques, le vault de Term Finance a été attaqué, entraînant une perte d’environ « $8.5 M » ; les controverses de sécurité et de gouvernance autour de Coldcard, SafePal et de BIP-110/OCEAN persistent, montrant que les risques d’infrastructure ne disparaissent pas même en période de hausse du marché.
📊 【Bilan du marché : rebond de forte tendance porté par les ETF】
Cette semaine, le marché est passé rapidement de « sorties nettes d’ETF, BTC retombant à 63 K » à « cinq jours consécutifs d’entrées nettes d’ETF, BTC visant 80 K ». Le vrai moteur du mouvement n’a pas été un virage nettement dovish de la macro, mais plutôt le fort retour des ETF BTC/ETH, l’affaiblissement du dollar, l’expansion des rachats de dette longue par le Trésor, ainsi que les rachats forcés des positions short.
L’environnement macroéconomique conserve une pression évidente : le Treasury à 10 ans autour de « 4.73% », celui à 30 ans autour de « 5.27% », le Brent proche de « $95 », et le compte rendu de la Fed laisse aussi ouverte la possibilité d’une hausse des taux. Autrement dit, cette semaine, l’univers crypto a surtout bénéficié d’une force temporaire des flux ETF qui a dominé la pression macro, et non d’une disparition du risque macroéconomique.
Les points clés à surveiller la semaine prochaine :
📌 Le BTC peut-il se maintenir au-dessus de « $73 K-$74 K » et défier « $78.5 K-$80 K » ;
📌 Les flux entrants sur les ETF BTC et ETH pourront-ils se poursuivre, au lieu de s’inverser rapidement après la hausse ;
📌 Jackson Hole : la Fed confirmera-t-elle une pause des hausses de taux en septembre ;
📌 Le Brent franchira-t-il « $95 » et relancera-t-il les anticipations d’inflation ;
📌 Le Treasury américain à 30 ans repassera-t-il au-dessus de « 5.30% » ;
📌 L’ETH continuera-t-il à surperformer le BTC, et le SOL pourra-t-il franchir efficacement « $100 » ;
📌 Les résultats de Nvidia pourront-ils stabiliser à nouveau l’IA et l’appétit pour le risque sur les actions américaines.
Point de référence : cette semaine doit être considérée comme une « cassure de tendance tirée par les ETF », mais ce n’est pas un signal d’achat agressif sans condition. Tant que le BTC se maintient au-dessus de « $73 K-$74 K » et que les ETF continuent d’afficher des entrées nettes, le rallye a encore de la marge ; si Jackson Hole adopte un ton plus hawkish, si le pétrole franchit « $95 » ou si les flux des ETF se refroidissent soudainement, le BTC pourrait subir un violent repli autour de « $78.5 K-$80 K ».