

Les serveurs NVIDIA ont augmenté de plus de 15 %.
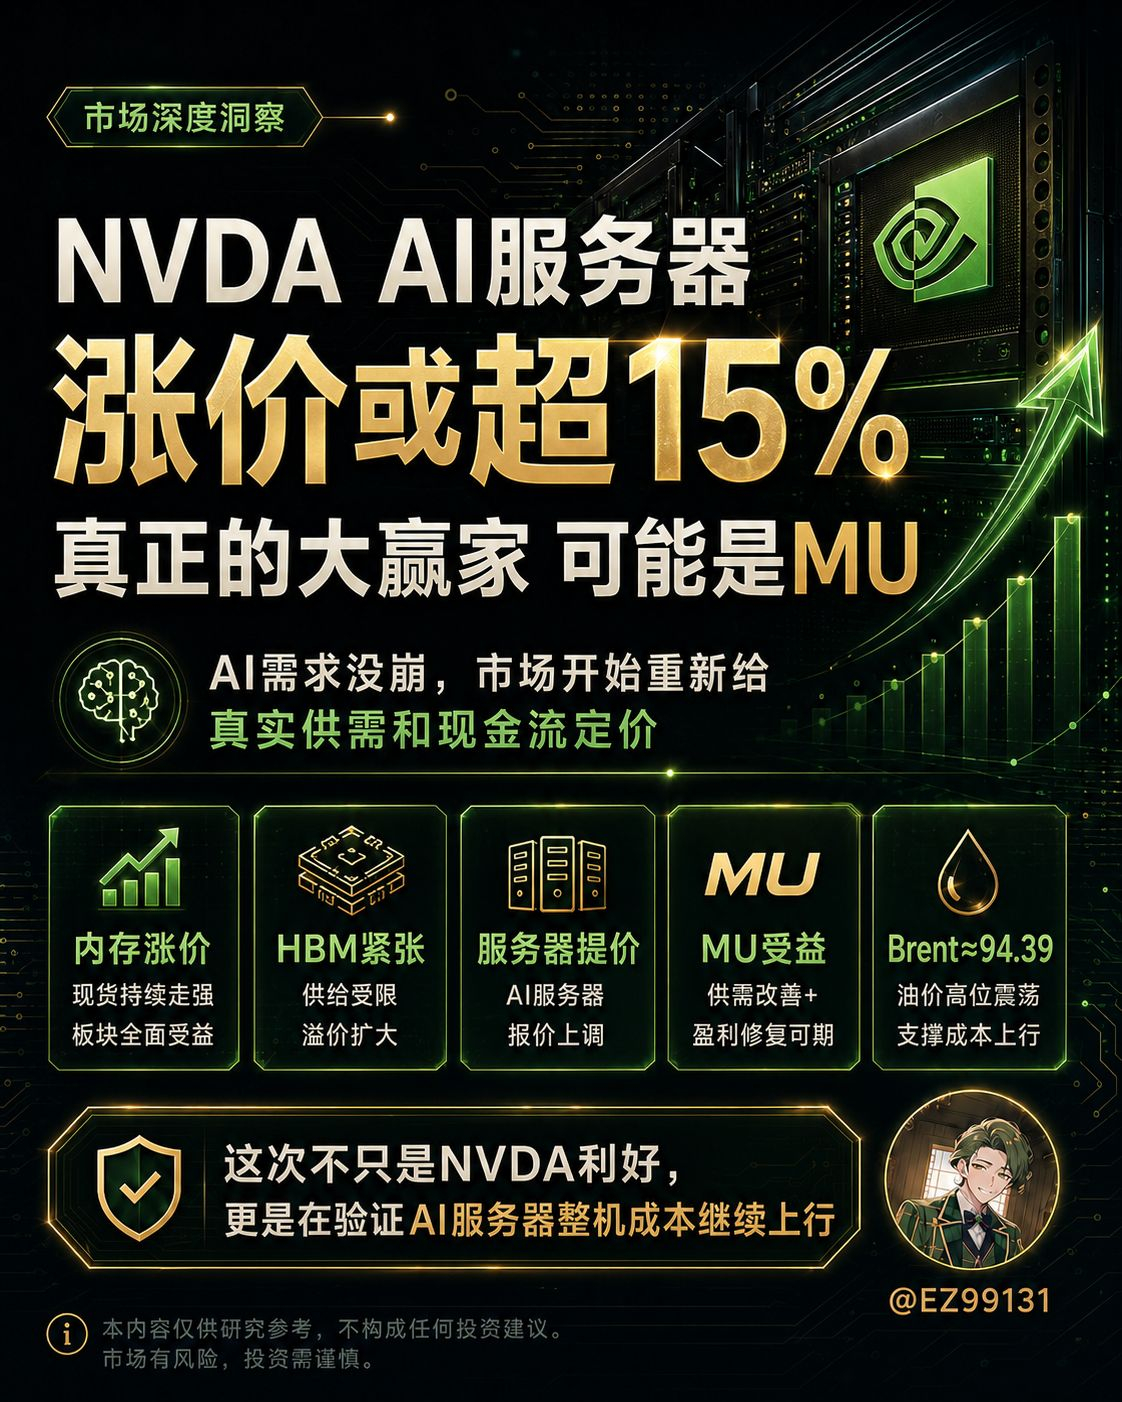
① Le plus important point positif
1. Des serveurs $NVDA auraient vu leur prix augmenter de plus de 15 % : le véritable bénéficiaire n’est peut-être pas seulement NVIDIA
Samedi, Bloomberg a rapporté que certains des plus grands clients de NVIDIA avaient déjà été informés : dans de nombreux cas, le prix des serveurs équipés de puces IA augmentera de plus de 15 %.
La hausse des prix aura principalement un impact sur les systèmes dont la livraison commence au début de 2027, notamment :
Vera Rubin
Grace Blackwell
Et cette fois, une raison très importante de la hausse des prix est la suivante :
Les prix des puces mémoire ont fortement augmenté.
Reuters a confirmé cette information rapportée par Bloomberg.
Le marché a discuté ces derniers mois de :
La HBM est-elle proche du sommet du cycle ?
Maintenant, le signal qui apparaît est plutôt :
Les prix de la mémoire ont déjà commencé à être si élevés qu’ils font grimper directement le prix de l’ensemble des serveurs d’IA.
Cette nouvelle n’est pas uniquement favorable à $NVDA.
Oui.
$MU
SK hynix
Samsung
chaîne d’approvisionnement en HBM
Au contraire, c’est peut-être plus important encore.
Les fabricants de serveurs commencent déjà à répercuter directement leurs coûts sur des clients comme Microsoft, Google et Oracle.
Cela montre que la demande d’IA est encore forte à un certain niveau :
La hausse des prix n’a pas encore éliminé immédiatement la demande.
Mais il y a aussi un risque ici.
Si un serveur d’IA devient de plus en plus cher, les hyperscalers vont-ils commencer à recalculer à l’avenir :
À chaque hausse de 1 dollar de Capex, de combien de revenus IA supplémentaires peut-on réellement générer ?
Ce sera une question très importante l’an prochain.
Donc, le diagnostic
Bénéfice positif à court terme pour NVDA et MU, mais à long terme cela accentuera encore l’attention du marché sur le rendement des investissements (AI Capex).
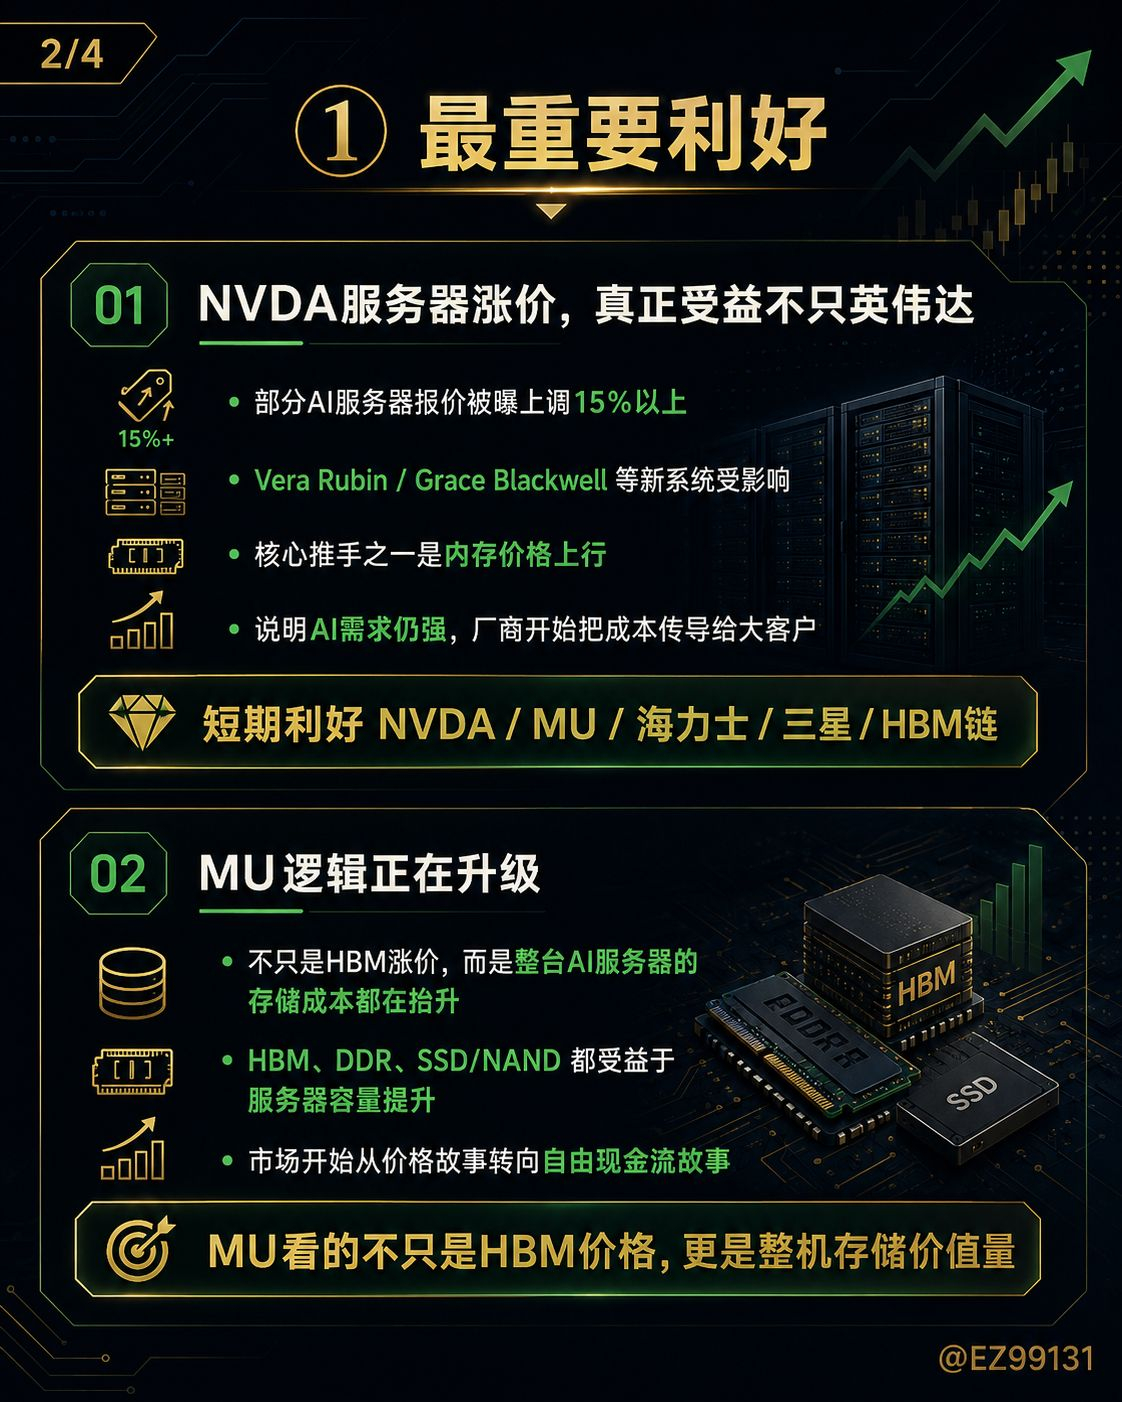
2. $MU : la logique passe désormais de « la hausse du prix de la HBM » à « la hausse du coût total des serveurs d’IA ».
SK hynix rachète 28,7 milliards de dollars
Samsung prépare une rémunération des actionnaires de plus de 70 milliards de dollars
MU continue d’investir dans le stockage IA
Tout cela montre que les flux de trésorerie des fabricants de mémoire sont très solides.
Mais la nouvelle selon laquelle les serveurs NVIDIA augmentent de prix aujourd’hui confirme, sous un autre angle :
L’offre et la demande en mémoire sont vraiment très tendues.
Et pas seulement la HBM.
Les serveurs d’IA eux-mêmes nécessitent beaucoup :
HBM
DDR
SSD / NAND
Donc tant que les expéditions de serveurs d’IA continuent de croître, ce que MU capte ne se limite pas à une demande unique en HBM : c’est aussi toute la hausse de la capacité de stockage des serveurs d’IA.
Mais à long terme, il faut quand même garder un œil sur la YMTC.
La société mère de YMTC prévoit de lever environ 4,9 milliards de dollars sur la STAR Market de Shanghai, et continuera d’investir dans la capacité avancée en NAND et la R&D. D’après les données de Reuters, YMTC figure déjà parmi les trois premiers fournisseurs mondiaux de NAND.
Donc, l’évaluation actuelle de MU, c’est :
L’offre et la demande restent très solides à court et moyen terme. Le vrai sujet de préoccupation concerne l’offre dans les deux ou trois prochaines années, plutôt qu’une chute soudaine de la demande le trimestre prochain.
② Baisse de grande importance (mauvaise nouvelle)
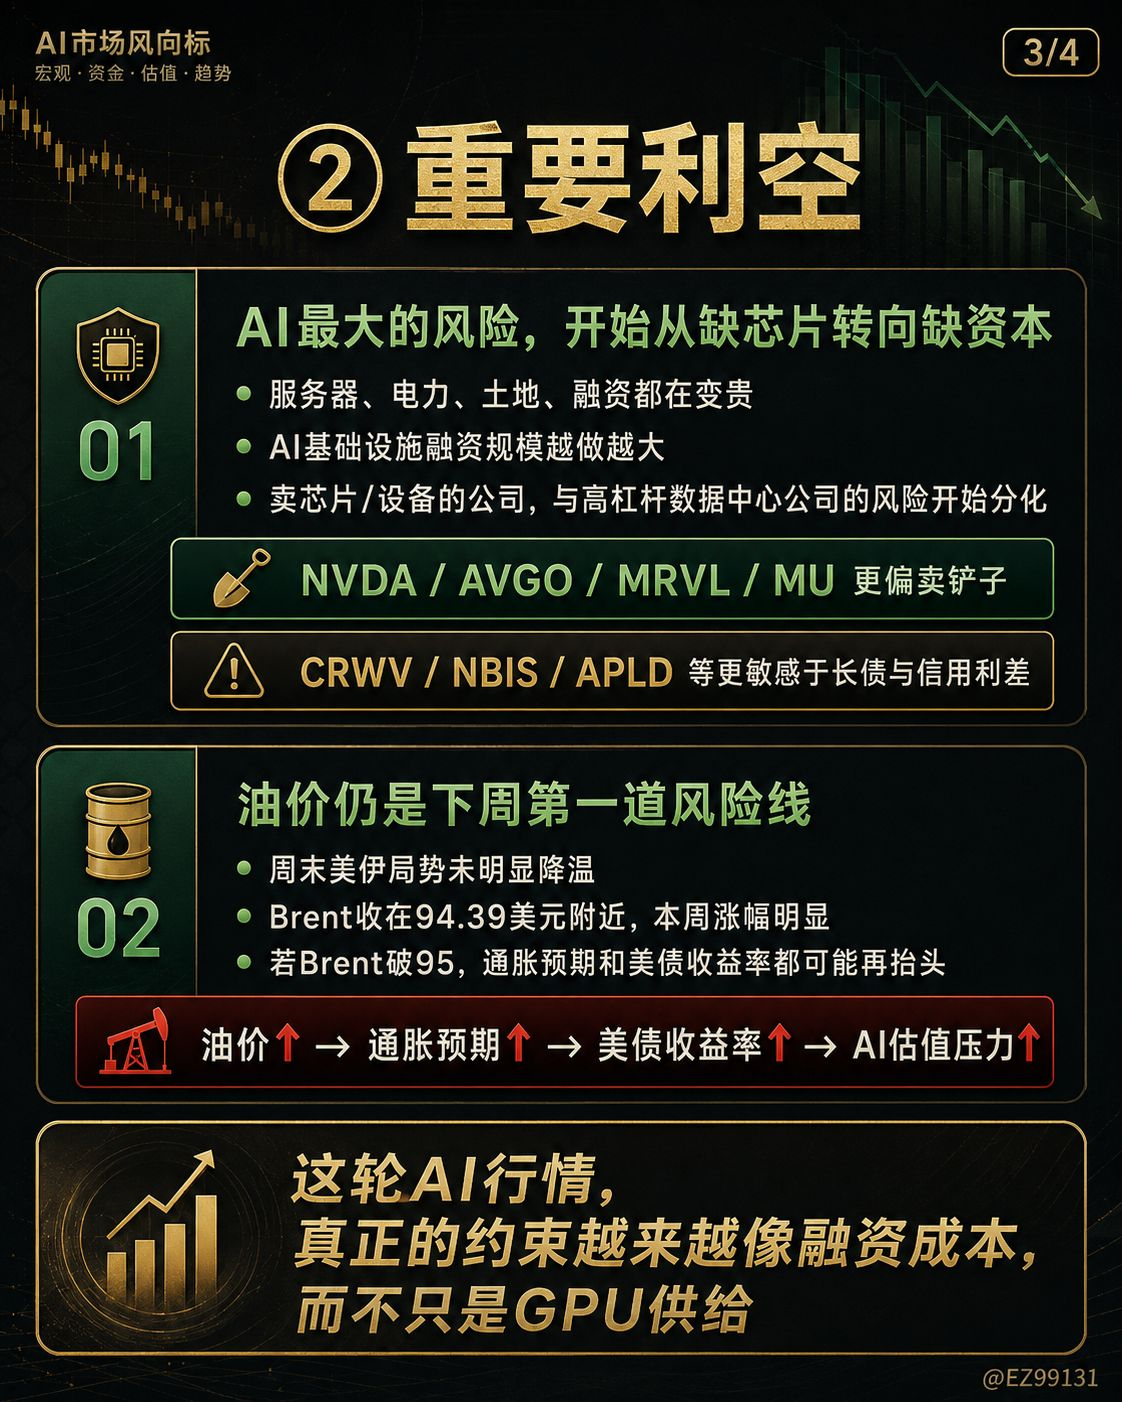
1. Le risque le plus important pour l’IA commence à passer de « avons-nous assez de puces ? » à « avons-nous assez de capital ? »
Cette semaine, Broadcom discute d’un financement IA de plus de 60 milliards de dollars ; l’ampleur totale pourrait même frôler 100 milliards de dollars.
NVIDIA s’est de nouveau associé à de grandes institutions financières, dans l’objectif de mobiliser plus de 500 milliards de dollars de financements pour les infrastructures d’IA.
Parallèlement, les serveurs d’IA reprennent maintenant aussi une hausse de prix de plus de 15 %.
En mettant ces quelques nouvelles ensemble, on voit un changement très évident :
Le problème de l’industrie IA au cours des deux dernières années, c’était :
Il n’y a pas assez de GPU.
Désormais, ça devient de plus en plus :
L’argent est-il suffisant ?
Les serveurs deviennent de plus en plus chers
L’électricité devient de plus en plus chère.
Le foncier devient de plus en plus cher.
Le coût du financement devient aussi de plus en plus élevé
Donc je pense que la différenciation des entreprises liées à l’IA dans la prochaine phase va s’accentuer de plus en plus.
Du style : $NVDA
$AVGO
$MRVL
$MU
En essence, on est plus près de la vente de puces, de la vente d’équipements, et de la vente d’infrastructures.
Et :
$CRWV
$NBIS
$APLD
Certaines sociétés de data centers IA fortement endettées (levier élevé)
Il faut emprunter en continu pour construire les infrastructures.
Le reste est beaucoup plus sensible aux obligations US à 30 ans et aux spreads de crédit.
2. Les États-Unis et l’Iran continuent de monter en intensité ce week-end ; Brent à 95 dollars constitue la première ligne de risque de la semaine prochaine.
Le week-end, le différend entre les États-Unis et l’Iran n’a pas montré de refroidissement évident.
L’Iran a récemment indiqué que les nouvelles sanctions américaines sont illégales et continue de menacer les pétroliers qui passent par le détroit d’Ormuz sans autorisation.
Le ministre américain des Finances Bessent dévoilera lundi de nouveaux détails sur un nouveau train de sanctions contre l’Iran et dira que ce sont des sanctions « les plus sévères jamais imposées ».
Il y a une nouvelle qui semble atténuer la situation :
L’Iran autorise certains pétroliers irakiens à passer par le détroit d’Ormuz.
Mais il ne faut pas mal interpréter ici.
C’est une autorisation spéciale ; ce n’est pas la reprise normale du trafic dans le détroit.
Donc on ne va pas conclure que le risque sur le pétrole est levé uniquement à cause de cette nouvelle.
Vendredi, le Brent a fini à :
94,39 dollars
Hausse cumulée cette semaine : 6,39 %.
La première chose à surveiller lundi prochain, c’est :
Brent : 95 dollars.
Si les détails des sanctions sont plus sévères que ce que le marché anticipait, et que l’Iran continue de riposter, le prix du pétrole pourrait de nouveau se rapprocher des 100 dollars.
À ce moment-là, la transmission reste :
Prix du pétrole ↑ → anticipations d’inflation ↑ → rendements des Treasuries ↑ → pression sur l’évaluation des valeurs IA ↑
③ Macro / Treasuries / Dollar / BTC
Treasuries
Après l’extension du rachat d’obligations d’État à long terme par le Trésor, le marché n’a respiré qu’une bouffée.
D’ici vendredi, les marchés mondiaux continuent de négocier avec des rendements élevés des obligations à long terme ; Reuters souligne directement que les obligations américaines à 30 ans avaient déjà atteint, auparavant, un niveau proche du plus haut depuis 2007.
Donc je garde mon avis d’origine :
Nous ne sommes pas encore dans un YCC officiel.
Le Trésor peut améliorer la liquidité, mais :
40 000 milliards de dollars d’obligations
plus de 6 % de déficit budgétaire
plus de 100 milliards de dollars de charges d’intérêts
Ces choses ne se sont pas évaporées.
Dollar
Le dollar a au contraire baissé d’environ 1 % la semaine dernière.
Le marché commence à s’inquiéter : après les mesures du Trésor pour comprimer les rendements des obligations longues, la pression se déplacera des marchés obligataires vers le dollar.
Cette logique est actuellement positive :
Or
BTC
$BTC a progressé de près de 20 % sur la semaine dernière : l’une des meilleures semaines depuis environ deux ans et demi.
Donc le marché n’est pas encore passé à un mouvement de désengagement total (Risk-off).
C’est plutôt :
Je n’aime pas les actifs libellés en dollars à long terme, mais je suis prêt à acheter des actifs rares.
Cela peut être particulièrement intéressant pour des sociétés comme $HUT, avec une exposition « BTC + infrastructures IA ».
Mais pour les sociétés de data centers IA pures, je dis la même chose :
Le ratio des obligations longues est plus important que le BTC.
④ Entreprise / commandes / politique
$NVDA
La plus grande nouvelle aujourd’hui, c’est que la hausse des prix des serveurs dépasse 15 %.
Et la semaine prochaine, mercredi 26 août, il y aura aussi les résultats.
Donc après la diffusion de cette nouvelle, plusieurs questions deviennent plus importantes dans le rapport :
La demande pour Blackwell a-t-elle ralenti en raison de la hausse des prix ?
Situation des commandes de Rubin
La hausse du coût de la HBM peut-elle être entièrement répercutée sur les clients
Les hyperscalers vont-ils continuer à maintenir un niveau élevé de Capex ?
Capacité de financement des clients
Je pense que lors de cette publication, le marché ne regardera pas seulement l’EPS.
$MRVL / $AVGO
À partir de ce matin, il n’y a pas eu de nouvelles commandes pour des clients de premier niveau.
Les nouvelles concernant Google × MRVL et le financement massif de Broadcom datent des jours précédents.
Aucune nouvelle significative.
$AMD / $TSM / $ASML / $AMAT / $LRCX
Aucune commande ou orientation officielle nouvelle et suffisante pour modifier les fondamentaux n’a été identifiée.
Aucune mise à jour majeure.
$CRWV / $NBIS / $HUT / $APLD
Aucun nouveau contrat majeur de premier client.
Mais le coût du financement reste le risque le plus à surveiller pour tout le secteur.
Aucune mise à jour majeure au niveau de l’entreprise.
⑤ Les choses à surveiller absolument la semaine prochaine
Ce qu’il faut vraiment préparer, c’est pour la semaine prochaine.
Premier point :
Nouvelles sanctions américano-iraniennes lundi
Bessent dévoilera les détails lundi après-midi dans le fuseau horaire de la côte Est américaine.
D’abord, voir si le Brent casse 95.
Deuxième point :
26 août : résultats de $NVDA
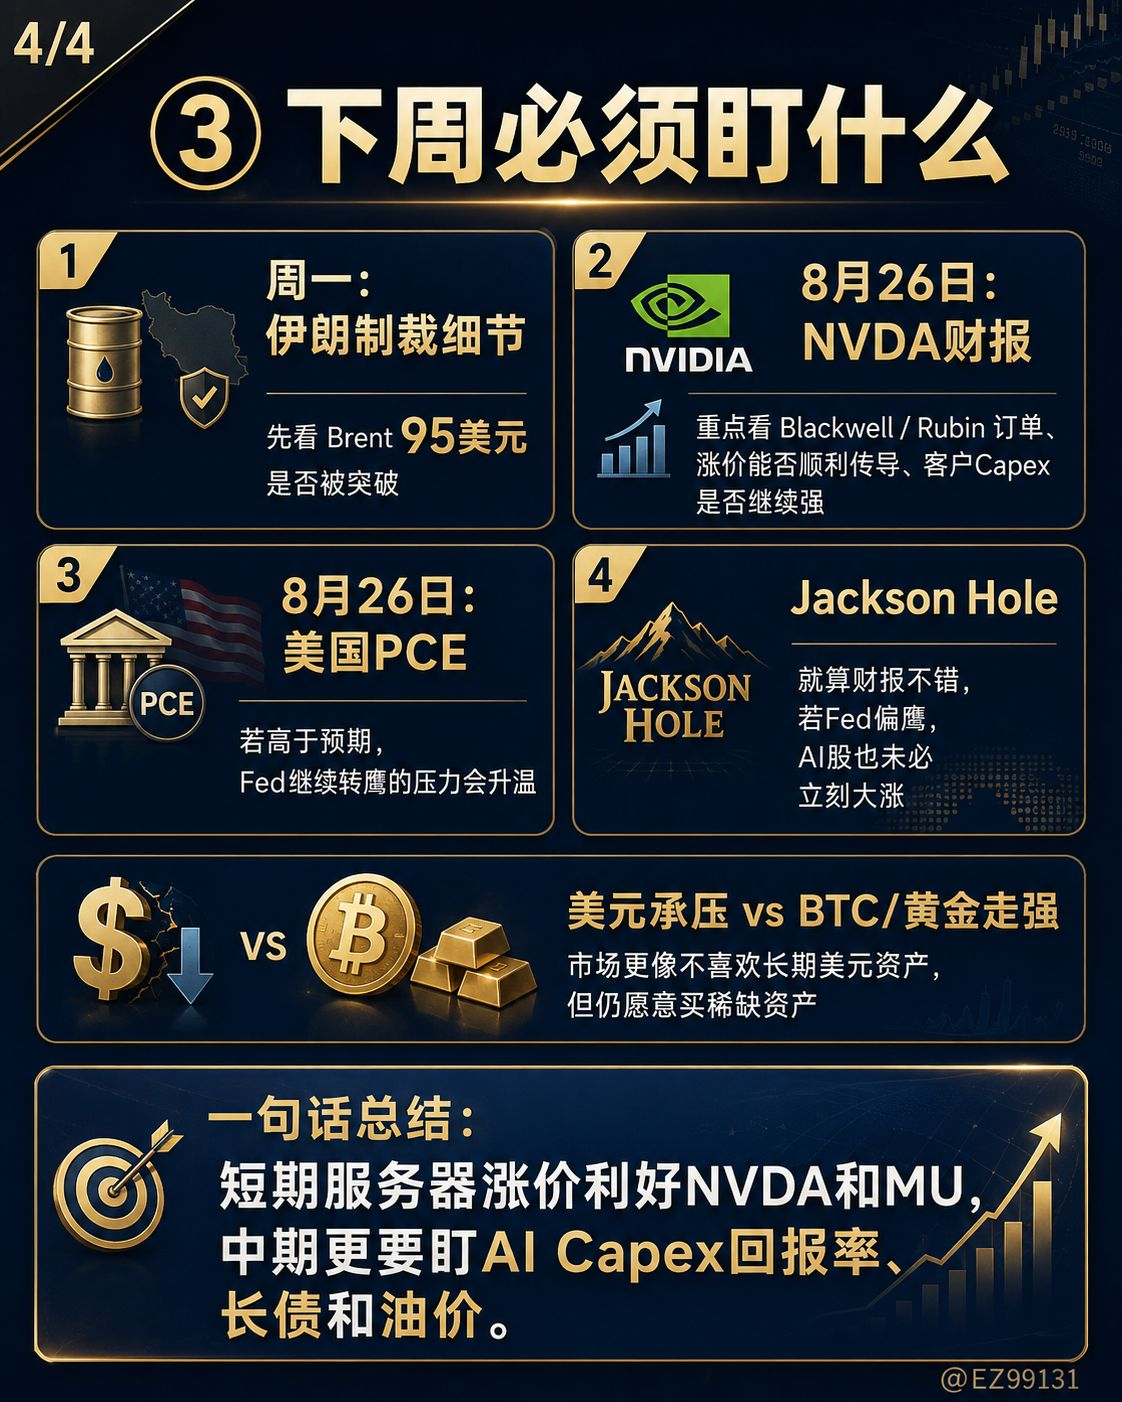
Cela déterminera directement :
$NVDA
$AVGO
$MRVL
$MU
$CRWV
$NBIS
$APLD
Comment va se dérouler la seconde moitié de la chaîne de l’IA.
Troisième point :
PCE des États-Unis du 26 août
Là, le prix du pétrole est déjà à nouveau proche de 95 dollars.
Si le PCE est encore au-dessus des attentes, les paris du marché sur de nouvelles hausses de taux par la Fed risquent de continuer à s’intensifier.
Quatrième point :
Jackson Hole
Le marché continue actuellement à valoriser la possibilité que la hausse des taux se poursuive cette année.
Selon des statistiques de Reuters auparavant : le marché attribue environ 35 % de probabilité à une hausse de taux en septembre ; environ 66 % d’ici la fin de l’année.
Donc, même si les résultats de NVDA sont très bons,
Si la Fed se montre nettement plus hawkish la même semaine, on pourrait aussi voir :
Résultats très bons, mais l’action ne monte pas