#dusk $DUSK @Dusk
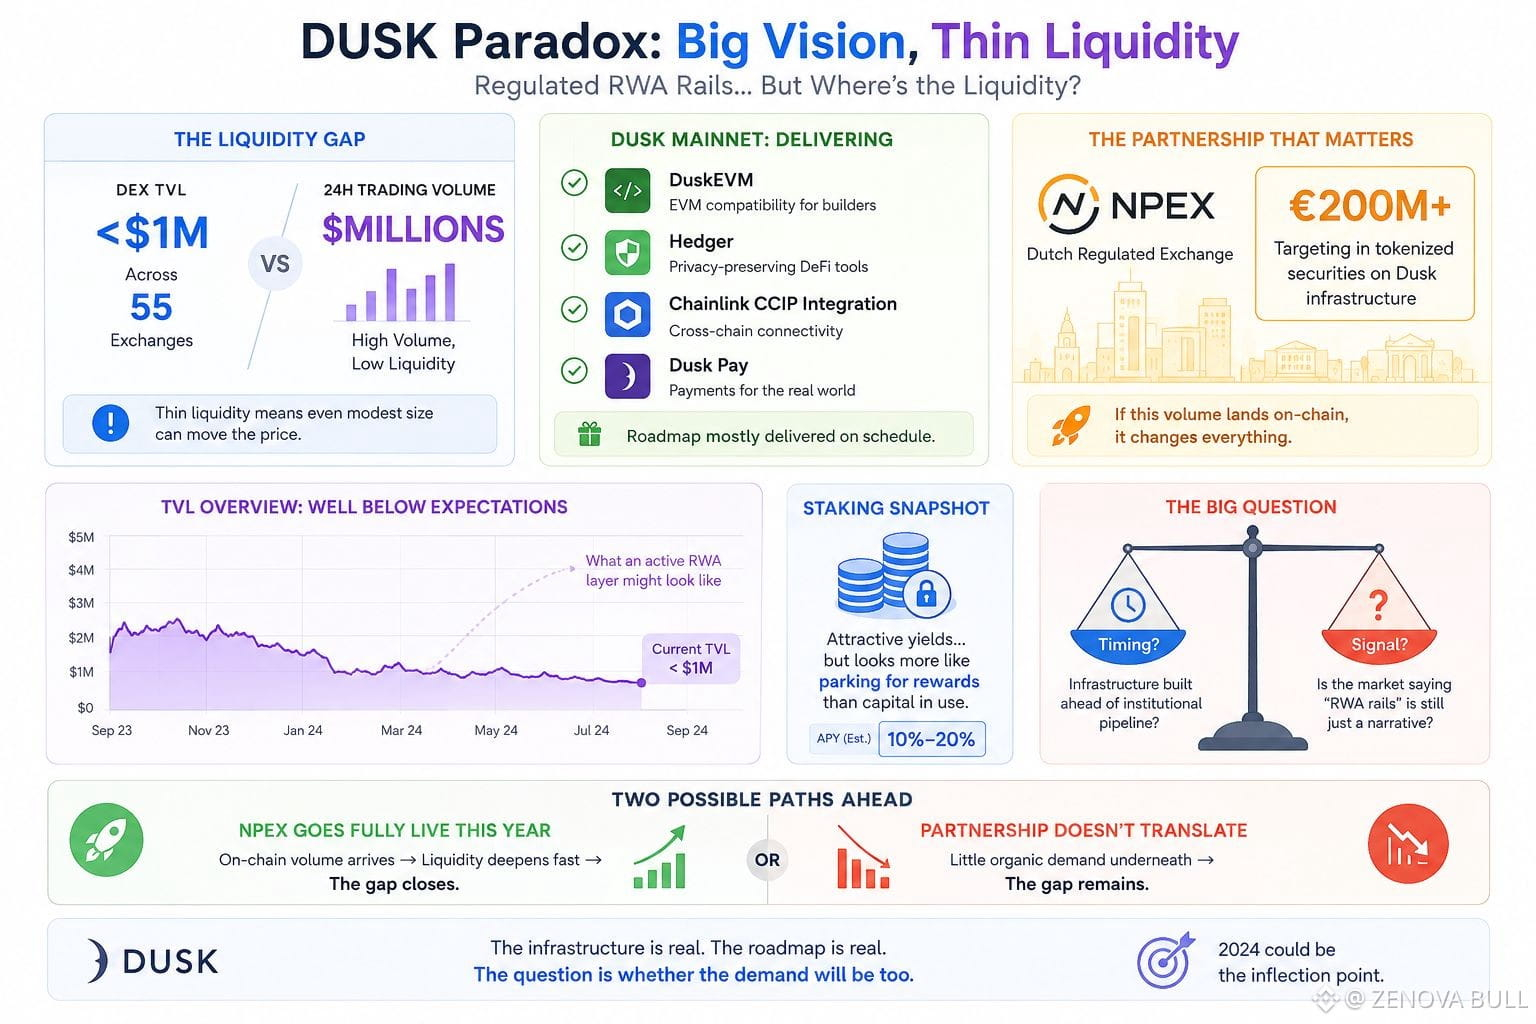
Une chose qui a ressorti en fouillant les données on-chain de DUSK : la liquidité DEX totale pour le token reste sous 1 million de dollars, répartie sur 55 bourses différentes. Le volume de trading sur une fenêtre de 24 heures peut atteindre plusieurs millions, mais la liquidité qui le soutient est mince — suffisamment pour que des volumes significatifs fassent bouger le prix de manière notable.
C’est un chiffre étrange pour un projet dont l’argumentaire entier consiste à porter une tokenisation d’actifs de niveau institutionnel et régulé.
J’ai donc cherché d’où vient cet écart. Le mainnet de Dusk est en ligne depuis plus d’un an, et les éléments de la feuille de route — DuskEVM, Hedger, l’intégration Chainlink CCIP, Dusk Pay — ont pour la plupart été livrés dans les délais. Le partenariat NPEX est celui qui compte le plus : une bourse régulée néerlandaise visant 200 M€+ de titres tokenisés sur l’infrastructure de Dusk. Si ce volume atterrit réellement on-chain, cela change l’ensemble du panorama de liquidité du jour au lendemain.
Mais pour l’instant, rien de tout cela n’apparaît dans la TVL. Le chiffre au niveau du protocole est bien en dessous de ce que vous attendriez d’une couche de règlement RWA active, et l’activité de staking, tout en offrant un rendement respectable, ressemble davantage à des gens qui déposent des tokens pour obtenir des récompenses qu’à du capital réellement déployé dans de vrais produits financiers.
Ce qui me fait me demander, c’est si c’est simplement un problème de calendrier — une infrastructure construite en avance sur le pipeline institutionnel censé l’alimenter — ou si le marché signale discrètement que les « rails RWA régulés » ne sont encore, pour l’essentiel, qu’un récit en attente de son premier véritable volume de transactions.
Si NPEX passe entièrement en production cette année, l’écart de liquidité actuel se refermera-t-il rapidement, ou cela mettra-t-il en évidence à quel point la demande organique sous les titres du partenariat est faible ?
$DUSK
Une chose qui a ressorti en fouillant les données on-chain de DUSK : la liquidité DEX totale pour le token reste sous 1 million de dollars, répartie sur 55 bourses différentes. Le volume de trading sur une fenêtre de 24 heures peut atteindre plusieurs millions, mais la liquidité qui le soutient est mince — suffisamment pour que des volumes significatifs fassent bouger le prix de manière notable.
C’est un chiffre étrange pour un projet dont l’argumentaire entier consiste à porter une tokenisation d’actifs de niveau institutionnel et régulé.
J’ai donc cherché d’où vient cet écart. Le mainnet de Dusk est en ligne depuis plus d’un an, et les éléments de la feuille de route — DuskEVM, Hedger, l’intégration Chainlink CCIP, Dusk Pay — ont pour la plupart été livrés dans les délais. Le partenariat NPEX est celui qui compte le plus : une bourse régulée néerlandaise visant 200 M€+ de titres tokenisés sur l’infrastructure de Dusk. Si ce volume atterrit réellement on-chain, cela change l’ensemble du panorama de liquidité du jour au lendemain.
Mais pour l’instant, rien de tout cela n’apparaît dans la TVL. Le chiffre au niveau du protocole est bien en dessous de ce que vous attendriez d’une couche de règlement RWA active, et l’activité de staking, tout en offrant un rendement respectable, ressemble davantage à des gens qui déposent des tokens pour obtenir des récompenses qu’à du capital réellement déployé dans de vrais produits financiers.
Ce qui me fait me demander, c’est si c’est simplement un problème de calendrier — une infrastructure construite en avance sur le pipeline institutionnel censé l’alimenter — ou si le marché signale discrètement que les « rails RWA régulés » ne sont encore, pour l’essentiel, qu’un récit en attente de son premier véritable volume de transactions.
Si NPEX passe entièrement en production cette année, l’écart de liquidité actuel se refermera-t-il rapidement, ou cela mettra-t-il en évidence à quel point la demande organique sous les titres du partenariat est faible ?
$DUSK