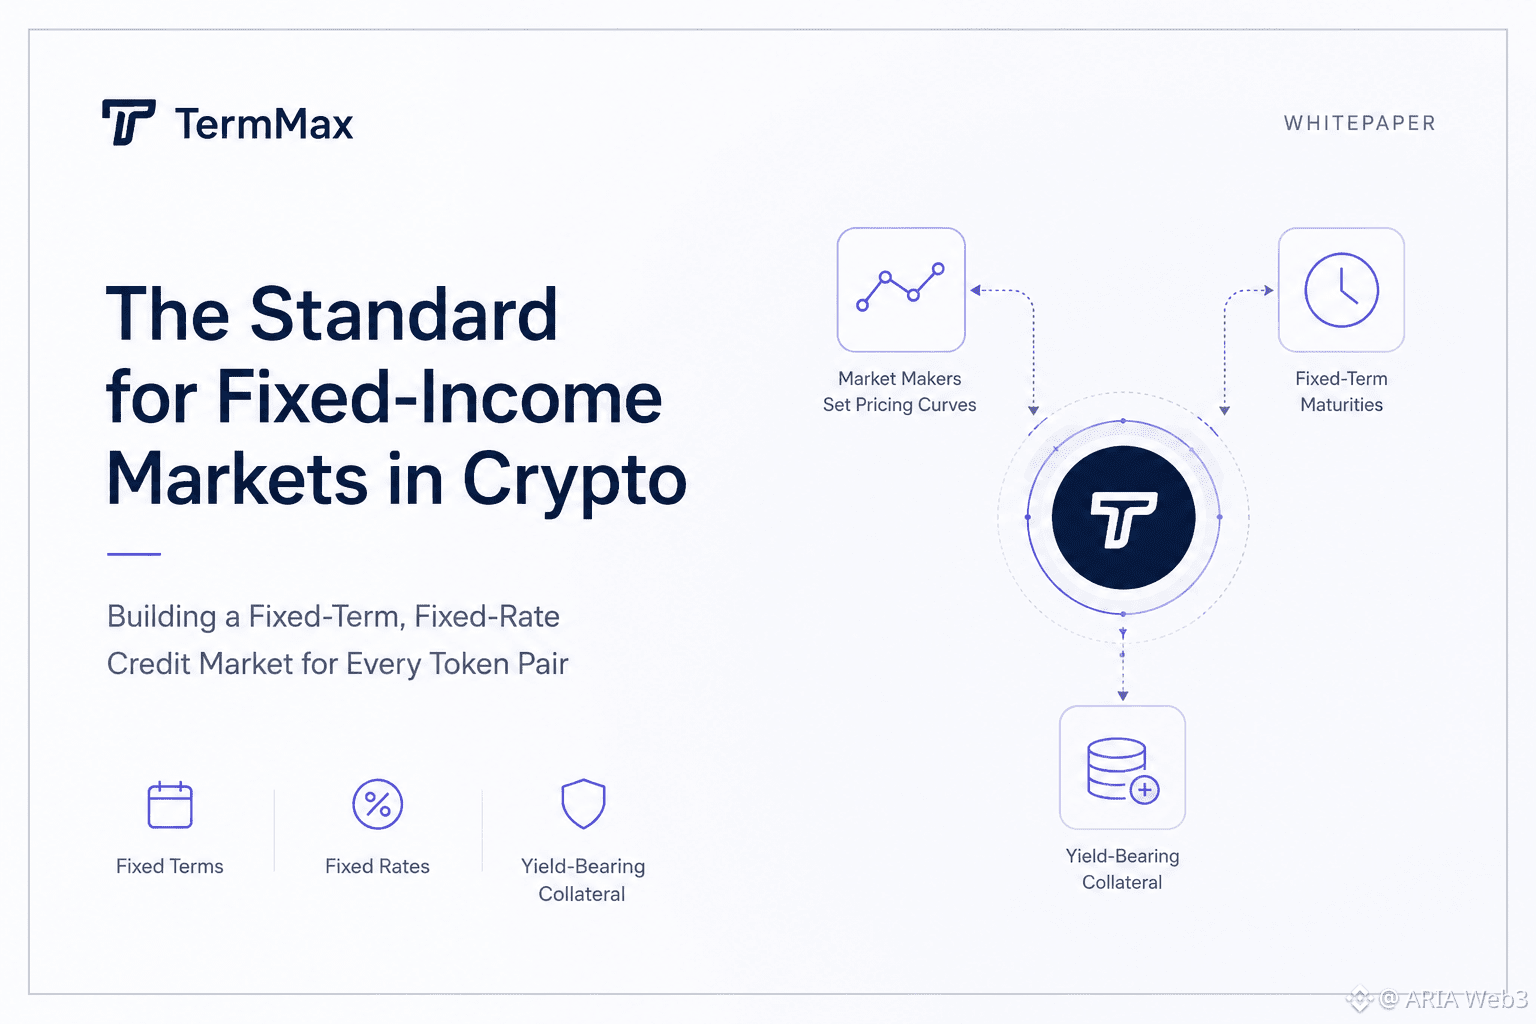
Je parcourais la documentation de TermMax, en essayant de comprendre ce qu’ils veulent dire lorsqu’ils se présentent comme « la référence des marchés obligataires » dans la crypto. Je pensais d’abord qu’il s’agissait simplement d’un autre protocole de prêt en concurrence sur les taux.
Après avoir consulté leur page officielle consacrée à leur vision, un détail a retenu mon attention : ils parlent de créer « un marché du crédit entier pour chaque paire de jetons, comme dans la vraie vie ». Cette phrase m’est restée en tête : leur approche diffère de celle de la plupart des projets de prêt DeFi.
C’est là que j’ai compris. Le but n’est pas simplement de prêter, mais de doter chaque paire d’actifs de son propre marché à échéance et à taux fixes, où les teneurs de marché définissent les courbes de prix. Ils utilisent aussi des jetons générant du rendement comme garanties : les échéances fixes apportent donc de la prévisibilité, tandis que les garanties continuent elles-mêmes à générer des rendements.
Ce qui m’a surpris, c’est à quel point les limites semblent délibérées. Les échéances fixes offrent moins de flexibilité que les prêts sans terme défini, mais c’est ce compromis qui permet justement de créer un véritable marché du crédit sur la chaîne.
Avec le TGE prévu le 25 août 2026, cela ressemble moins à un lancement isolé qu’à une nouvelle étape dans la construction de ce marché du crédit. Je me demande encore quelle part du processus de définition des courbes sera finalement ouverte à d’autres que les curateurs.
#termmax @TermMax