@TermMax #TermMax
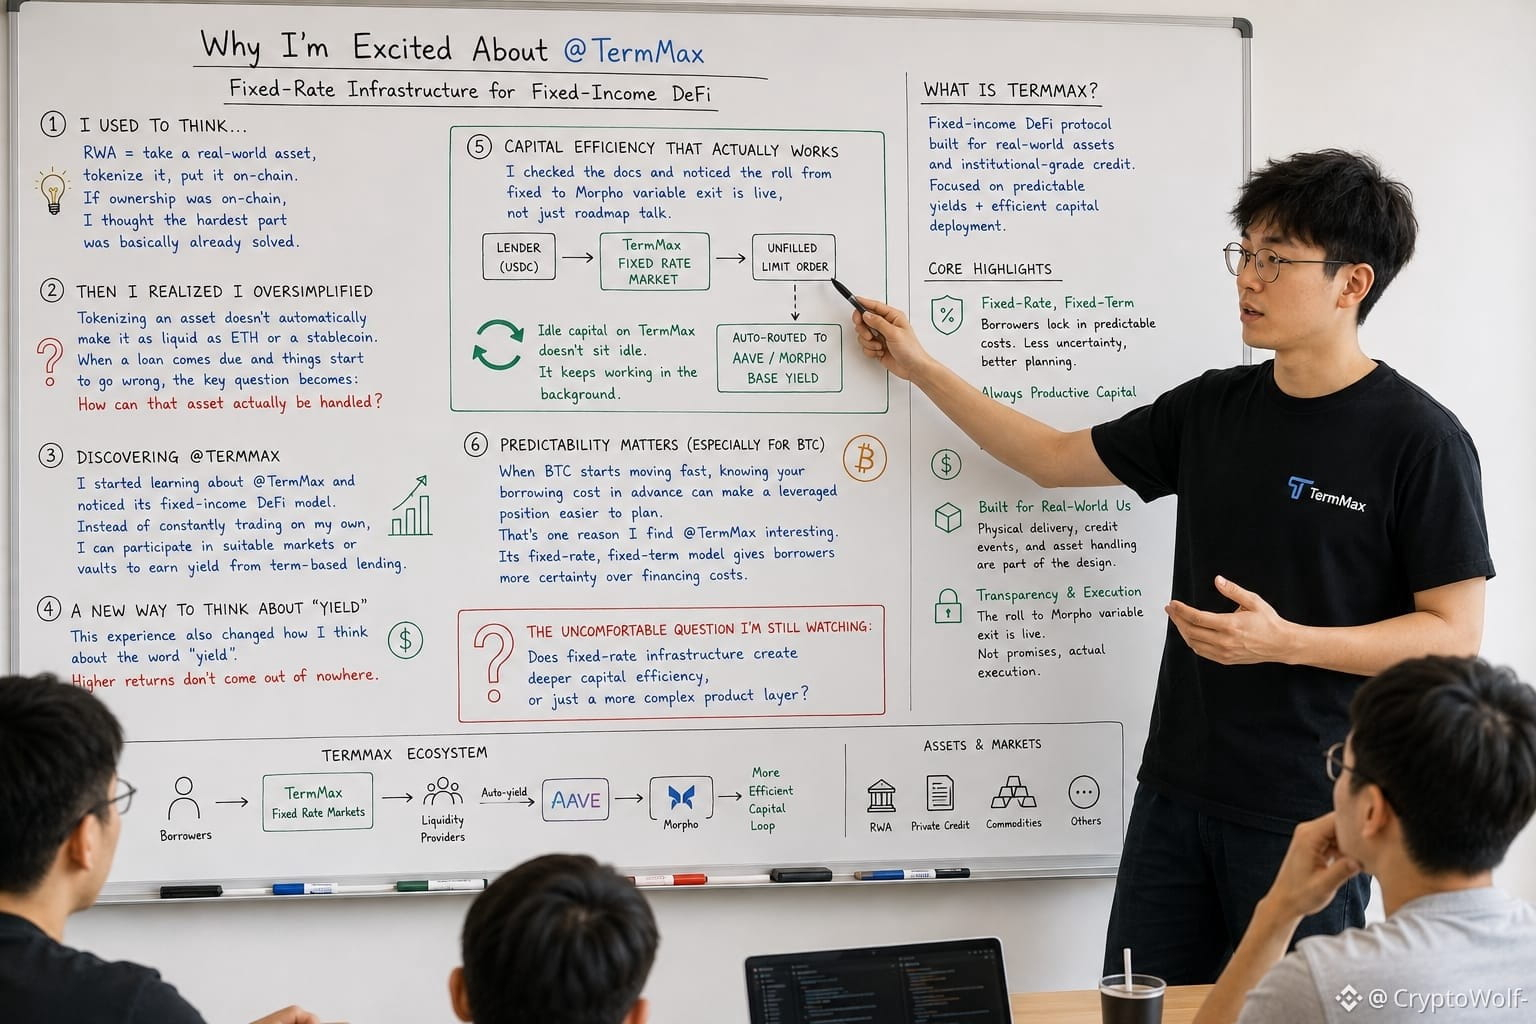
Auparavant, je pensais que le RWA consistait simplement à prendre un actif du monde réel, à le tokeniser, puis à le mettre sur la blockchain. Si la propriété était enregistrée on-chaîne, je me disais que la partie la plus difficile était déjà réglée.
Mais quand j’ai regardé @TermMax—notamment leur approche de la livraison physique—j’ai réalisé que j’avais trop simplifié le problème. Tokeniser un actif ne le rend pas automatiquement aussi liquide que l’ETH ou qu’un stablecoin. Lorsqu’un prêt arrive à échéance et que les choses commencent à mal tourner, la question clé devient : comment cet actif peut-il réellement être géré ?
Ensuite, j’ai commencé à me renseigner sur @TermMax et j’ai remarqué son modèle DeFi à revenu fixe. Au lieu de constamment trader de mon côté, je peux participer à des marchés ou à des coffres adaptés pour générer un rendement grâce à un prêt basé sur des échéances.
Cependant, cette expérience a aussi changé la façon dont je pense au mot « rendement ». Des rendements plus élevés n’apparaissent pas par magie.
J’ai consulté la documentation et j’ai remarqué que le passage du fixe au retrait variable sur Morpho est déjà en cours, et pas seulement un sujet évoqué sur la feuille de route. Le capital inactif sur TermMax ne tombe littéralement jamais à zéro. Pendant qu’un prêteur attend avec son USDC dans une limite non remplie, celui-ci est automatiquement réacheminé vers le rendement de base d’Aave ou de Morpho en arrière-plan.
Il y a une autre chose que j’ai remarquée hier soir : lorsque le BTC commence à bouger rapidement, connaître votre coût d’emprunt à l’avance peut faciliter la planification d’une position avec effet de levier. C’est une des raisons pour lesquelles je trouve @TermMax intéressant. Son modèle à taux fixe et à durée fixe donne aux emprunteurs plus de certitude sur les coûts de financement.
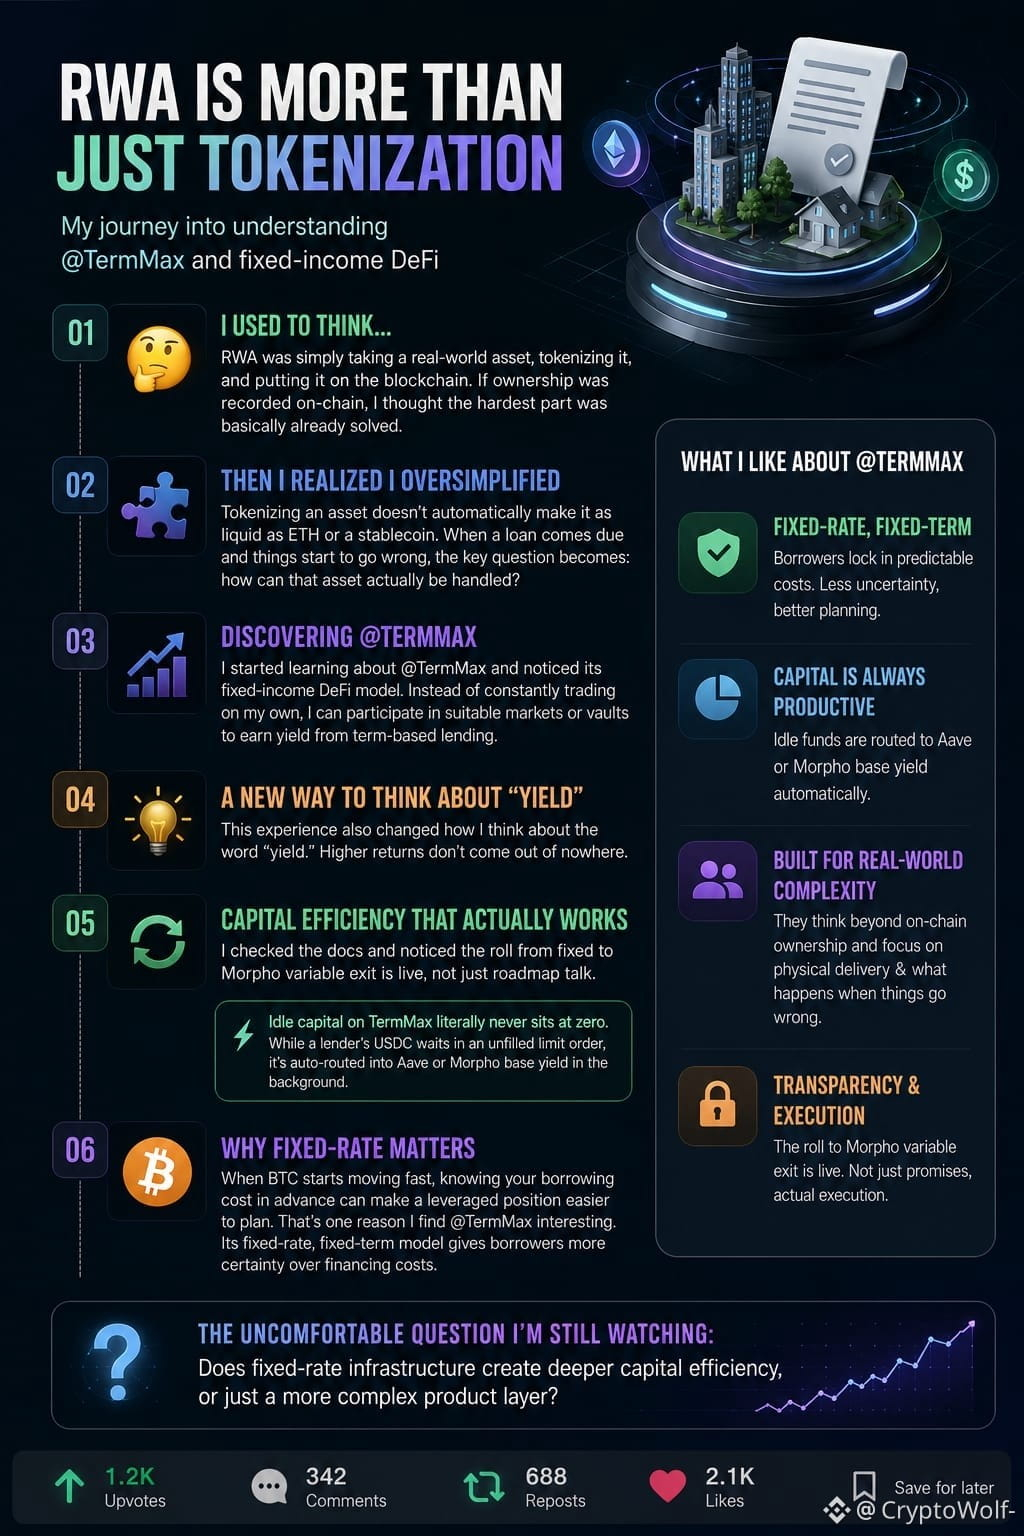
Auparavant, je pensais que le RWA consistait simplement à prendre un actif du monde réel, à le tokeniser, puis à le mettre sur la blockchain. Si la propriété était enregistrée on-chaîne, je me disais que la partie la plus difficile était déjà réglée.
Mais quand j’ai regardé @TermMax—notamment leur approche de la livraison physique—j’ai réalisé que j’avais trop simplifié le problème. Tokeniser un actif ne le rend pas automatiquement aussi liquide que l’ETH ou qu’un stablecoin. Lorsqu’un prêt arrive à échéance et que les choses commencent à mal tourner, la question clé devient : comment cet actif peut-il réellement être géré ?
Ensuite, j’ai commencé à me renseigner sur @TermMax et j’ai remarqué son modèle DeFi à revenu fixe. Au lieu de constamment trader de mon côté, je peux participer à des marchés ou à des coffres adaptés pour générer un rendement grâce à un prêt basé sur des échéances.
Cependant, cette expérience a aussi changé la façon dont je pense au mot « rendement ». Des rendements plus élevés n’apparaissent pas par magie.
J’ai consulté la documentation et j’ai remarqué que le passage du fixe au retrait variable sur Morpho est déjà en cours, et pas seulement un sujet évoqué sur la feuille de route. Le capital inactif sur TermMax ne tombe littéralement jamais à zéro. Pendant qu’un prêteur attend avec son USDC dans une limite non remplie, celui-ci est automatiquement réacheminé vers le rendement de base d’Aave ou de Morpho en arrière-plan.
Il y a une autre chose que j’ai remarquée hier soir : lorsque le BTC commence à bouger rapidement, connaître votre coût d’emprunt à l’avance peut faciliter la planification d’une position avec effet de levier. C’est une des raisons pour lesquelles je trouve @TermMax intéressant. Son modèle à taux fixe et à durée fixe donne aux emprunteurs plus de certitude sur les coûts de financement.