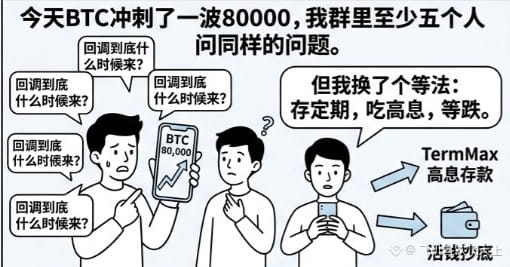
Aujourd’hui, le BTC a sprinté jusqu’à 80 000. Dans mon groupe, au moins cinq personnes m’ont demandé : le repli, il arrive quand exactement ? Personne ne peut répondre avec certitude, mais moi, je ne me pose plus cette question. J’ai changé de façon d’attendre. Le mois dernier, j’ai divisé les fonds U que je détenais en deux parts : la plus grosse a été déposée chez TermMax pour toucher un intérêt fixe élevé, et une partie a été gardée en argent liquide dans le portefeuille. Qu’il baisse ou pas, je gagne quand même. C’est ça, la bonne posture pour attendre.
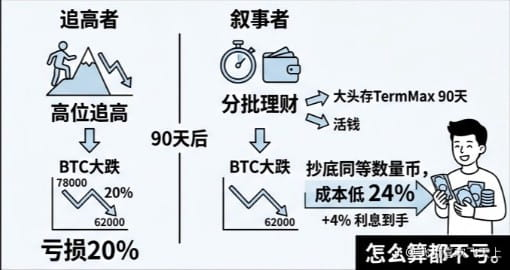
Je vous fais les comptes. Imaginons que dans 90 jours, le BTC fasse un repli de 20 %, et retombe d’environ 78 000 vers 62 000. Ceux qui ont poursuivi la hausse sont alors à -20 % sur leur carnet. De mon côté, le dépôt arrive à échéance, j’ai récupéré les intérêts — environ 4 points — sans perdre un centime. À ce moment-là, j’entre avec le capital plus les intérêts pour “chasser le fond”. Avec la même quantité de pièces, mon coût est inférieur de 24 % par rapport à la personne qui a poursuivi la hausse aujourd’hui. Même si le repli n’arrive pas et que la monnaie reste sur le côté, je gagne quand même ces 4 points d’intérêts : au final, je ne suis perdant sur aucun scénario.
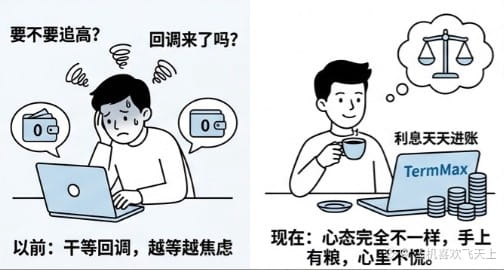
Le cœur de cette stratégie, ce n’est pas de prédire, c’est de faire les calculs. Je ne sais pas si le BTC va percer les 80 000, je ne sais pas quand le repli viendra. Mais je sais une chose : attendre peut aussi être rentable. Avant, quand j’attendais le repli, c’était juste de l’attente passive. Les U restaient dans le portefeuille sans rien rapporter, et plus j’attendais, plus j’étais anxieux. À la fin, on finissait souvent par céder et acheter au sommet. Maintenant, pendant qu’on attend, les intérêts tombent tous les jours, et l’état d’esprit change complètement : j’ai du “grain” sous la main, je ne panique pas.
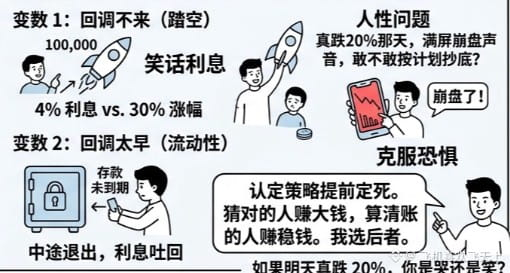
Bien sûr, ces comptes peuvent aussi se tromper. La plus grande variable, c’est que le repli n’arrive pas. Si le BTC fait un bon d’un coup jusqu’à 80 000 puis file tout droit vers 100 000, ces 4 points d’intérêts, face à une hausse de 30 %, deviendront presque risibles. Et le goût de “passer à côté” est souvent plus difficile à avaler que de perdre de l’argent — il faut s’y préparer psychologiquement. Ensuite, si le repli arrive trop tôt, avant que le dépôt n’arrive à échéance : si vous sortez en cours de route, il faut céder au prix du marché, et les intérêts pourraient être partiellement remboursés. Enfin, il y a le facteur humain : quand il y a une baisse réelle de 20 %, le jour venu, on entendra partout les “cris de panique”. Est-ce que vous oserez suivre le plan et racheter à ce moment-là ? C’est là que vous le saurez.
Donc aujourd’hui, je pars de cette idée : la stratégie est fixée à l’avance, et le reste, on le confie au temps. Ceux qui devinent bien gagnent gros. Ceux qui ont fait les comptes gagnent de façon plus stable : je choisis la deuxième option.
Si demain au réveil, le BTC baisse vraiment de 20 %, ta première réaction sera de pleurer ou de rire. #termmax @TermMax
Je vous fais les comptes. Imaginons que dans 90 jours, le BTC fasse un repli de 20 %, et retombe d’environ 78 000 vers 62 000. Ceux qui ont poursuivi la hausse sont alors à -20 % sur leur carnet. De mon côté, le dépôt arrive à échéance, j’ai récupéré les intérêts — environ 4 points — sans perdre un centime. À ce moment-là, j’entre avec le capital plus les intérêts pour “chasser le fond”. Avec la même quantité de pièces, mon coût est inférieur de 24 % par rapport à la personne qui a poursuivi la hausse aujourd’hui. Même si le repli n’arrive pas et que la monnaie reste sur le côté, je gagne quand même ces 4 points d’intérêts : au final, je ne suis perdant sur aucun scénario.
Le cœur de cette stratégie, ce n’est pas de prédire, c’est de faire les calculs. Je ne sais pas si le BTC va percer les 80 000, je ne sais pas quand le repli viendra. Mais je sais une chose : attendre peut aussi être rentable. Avant, quand j’attendais le repli, c’était juste de l’attente passive. Les U restaient dans le portefeuille sans rien rapporter, et plus j’attendais, plus j’étais anxieux. À la fin, on finissait souvent par céder et acheter au sommet. Maintenant, pendant qu’on attend, les intérêts tombent tous les jours, et l’état d’esprit change complètement : j’ai du “grain” sous la main, je ne panique pas.
Bien sûr, ces comptes peuvent aussi se tromper. La plus grande variable, c’est que le repli n’arrive pas. Si le BTC fait un bon d’un coup jusqu’à 80 000 puis file tout droit vers 100 000, ces 4 points d’intérêts, face à une hausse de 30 %, deviendront presque risibles. Et le goût de “passer à côté” est souvent plus difficile à avaler que de perdre de l’argent — il faut s’y préparer psychologiquement. Ensuite, si le repli arrive trop tôt, avant que le dépôt n’arrive à échéance : si vous sortez en cours de route, il faut céder au prix du marché, et les intérêts pourraient être partiellement remboursés. Enfin, il y a le facteur humain : quand il y a une baisse réelle de 20 %, le jour venu, on entendra partout les “cris de panique”. Est-ce que vous oserez suivre le plan et racheter à ce moment-là ? C’est là que vous le saurez.
Donc aujourd’hui, je pars de cette idée : la stratégie est fixée à l’avance, et le reste, on le confie au temps. Ceux qui devinent bien gagnent gros. Ceux qui ont fait les comptes gagnent de façon plus stable : je choisis la deuxième option.
Si demain au réveil, le BTC baisse vraiment de 20 %, ta première réaction sera de pleurer ou de rire. #termmax @TermMax