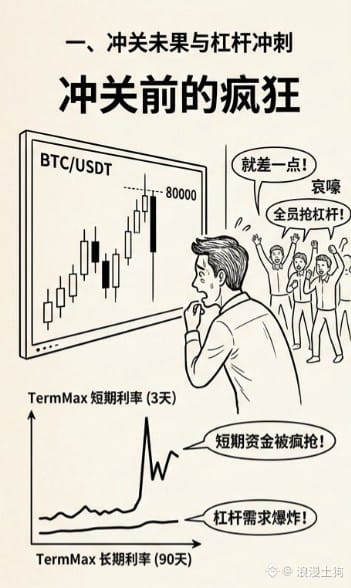
L’après-midi, le BTC est monté jusqu’à 79 500, il manquait de seulement 500 $ pour toucher 80 000, puis il est redescendu. Dans le groupe, tout le monde ne faisait que crier au « presque », mais moi je trouve ça plutôt normal. Ce matin, en consultant les taux de prêt affichés par TermMax, j’ai remarqué que les taux des prêts à court terme bondissaient bien plus que ceux du long terme : pour une échéance de 3 jours, c’était nettement plus cher que pour 90 jours. Ce signal, je le connais trop : les fonds à court terme sont littéralement pris d’assaut, ce qui veut dire que tout le monde se précipite pour passer un cap avec de l’effet de levier. Après ce cycle, il faudra peut-être ajuster.
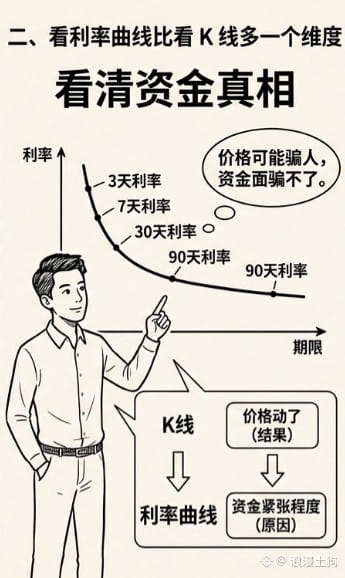
Voilà ce que je voulais dire aujourd’hui : regarder la courbe des taux, c’est comme regarder les K-lines, mais avec une dimension en plus. Les K-lines te disent que le prix bouge ; les taux te disent à quel point le financement est tendu. Le prix peut mentir, pas la liquidité. Sur TermMax, chaque échéance a un taux affiché clairement : 3 jours, 7 jours, 30 jours, 90 jours — les aligner, c’est comme avoir un tableau vivant de l’humeur du marché. Quand les taux à court terme s’envolent, cela signifie une explosion de la demande en levier, donc un marché surchauffé. À l’inverse, des taux à long terme plutôt stables indiquent que les gros acteurs ne paniquent pas : ils observent juste. Cette structure, la dernière fois qu’elle est apparue, c’était sur le sommet de novembre dernier, et la suite, tout le monde la connaît.
J’ai appris ce mécanisme à force de subir des pertes. Avant, je regardais seulement les K-lines et le volume : je « ratais » mes achats sur repli au milieu de la montagne, et je « rattais » mes sorties en haut avant le décollage. Puis j’ai fini par comprendre : le prix est le résultat, et la liquidité est la cause. La courbe des taux met cette cause sous tes yeux. TermMax, c’est pour l’instant la fenêtre la plus intuitive que j’ai trouvée : chez d’autres, soit il n’y a pas de structure claire par échéance, soit les taux sont cachés derrière une foule de paramètres ; lui, il te montre une courbe nette, clairement affichée.
Bien sûr, ce n’est pas non plus une boule de cristal. La courbe des taux te montre le niveau de tension du financement à un instant donné, et ça ne veut pas dire qu’il va forcément monter ou baisser demain. Ce matin, en voyant les taux courts s’envoler, je ne peux pas conclure que la hausse jusqu’à 80 000 est impossible : je peux seulement dire que la probabilité a légèrement augmenté. Il y a aussi le problème de l’échantillon : les taux de TermMax reflètent surtout l’offre et la demande de liquidité de leur propre plateforme ; pour savoir si ça correspond exactement à la liquidité de tout le marché, il faut encore observer. Le pire, c’est quand quelqu’un voit un signal de taux et le prend comme un décret : il met tout d’un coup sa position. Là, ce n’est plus de l’analyse, c’est du gambling.
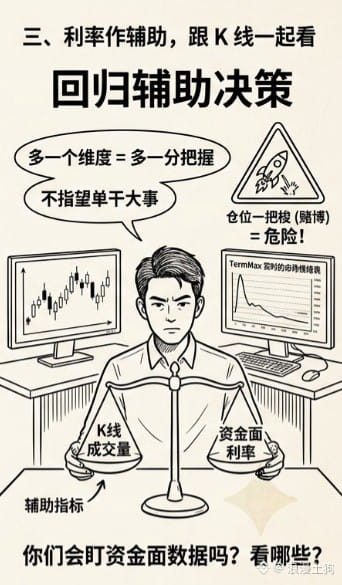
Pour ma part, j’utilise la courbe des taux comme indicateur d’appoint : je la regarde avec les K-lines. Avoir une dimension de plus, c’est un peu plus de certitude, mais je n’en attends pas qu’elle fasse tout le travail toute seule.
Vous, d’habitude, en plus de regarder le prix, vous surveillez des données sur la liquidité ? Lesquelles regardez-vous ? #termmax @TermMax
Voilà ce que je voulais dire aujourd’hui : regarder la courbe des taux, c’est comme regarder les K-lines, mais avec une dimension en plus. Les K-lines te disent que le prix bouge ; les taux te disent à quel point le financement est tendu. Le prix peut mentir, pas la liquidité. Sur TermMax, chaque échéance a un taux affiché clairement : 3 jours, 7 jours, 30 jours, 90 jours — les aligner, c’est comme avoir un tableau vivant de l’humeur du marché. Quand les taux à court terme s’envolent, cela signifie une explosion de la demande en levier, donc un marché surchauffé. À l’inverse, des taux à long terme plutôt stables indiquent que les gros acteurs ne paniquent pas : ils observent juste. Cette structure, la dernière fois qu’elle est apparue, c’était sur le sommet de novembre dernier, et la suite, tout le monde la connaît.
J’ai appris ce mécanisme à force de subir des pertes. Avant, je regardais seulement les K-lines et le volume : je « ratais » mes achats sur repli au milieu de la montagne, et je « rattais » mes sorties en haut avant le décollage. Puis j’ai fini par comprendre : le prix est le résultat, et la liquidité est la cause. La courbe des taux met cette cause sous tes yeux. TermMax, c’est pour l’instant la fenêtre la plus intuitive que j’ai trouvée : chez d’autres, soit il n’y a pas de structure claire par échéance, soit les taux sont cachés derrière une foule de paramètres ; lui, il te montre une courbe nette, clairement affichée.
Bien sûr, ce n’est pas non plus une boule de cristal. La courbe des taux te montre le niveau de tension du financement à un instant donné, et ça ne veut pas dire qu’il va forcément monter ou baisser demain. Ce matin, en voyant les taux courts s’envoler, je ne peux pas conclure que la hausse jusqu’à 80 000 est impossible : je peux seulement dire que la probabilité a légèrement augmenté. Il y a aussi le problème de l’échantillon : les taux de TermMax reflètent surtout l’offre et la demande de liquidité de leur propre plateforme ; pour savoir si ça correspond exactement à la liquidité de tout le marché, il faut encore observer. Le pire, c’est quand quelqu’un voit un signal de taux et le prend comme un décret : il met tout d’un coup sa position. Là, ce n’est plus de l’analyse, c’est du gambling.
Pour ma part, j’utilise la courbe des taux comme indicateur d’appoint : je la regarde avec les K-lines. Avoir une dimension de plus, c’est un peu plus de certitude, mais je n’en attends pas qu’elle fasse tout le travail toute seule.
Vous, d’habitude, en plus de regarder le prix, vous surveillez des données sur la liquidité ? Lesquelles regardez-vous ? #termmax @TermMax