#termmax @TermMax
Je reviens sans cesse à un seul chiffre en fouillant dans TermMax : l’écart entre le capital immobilisé dans le protocole et les frais qu’il génère réellement.
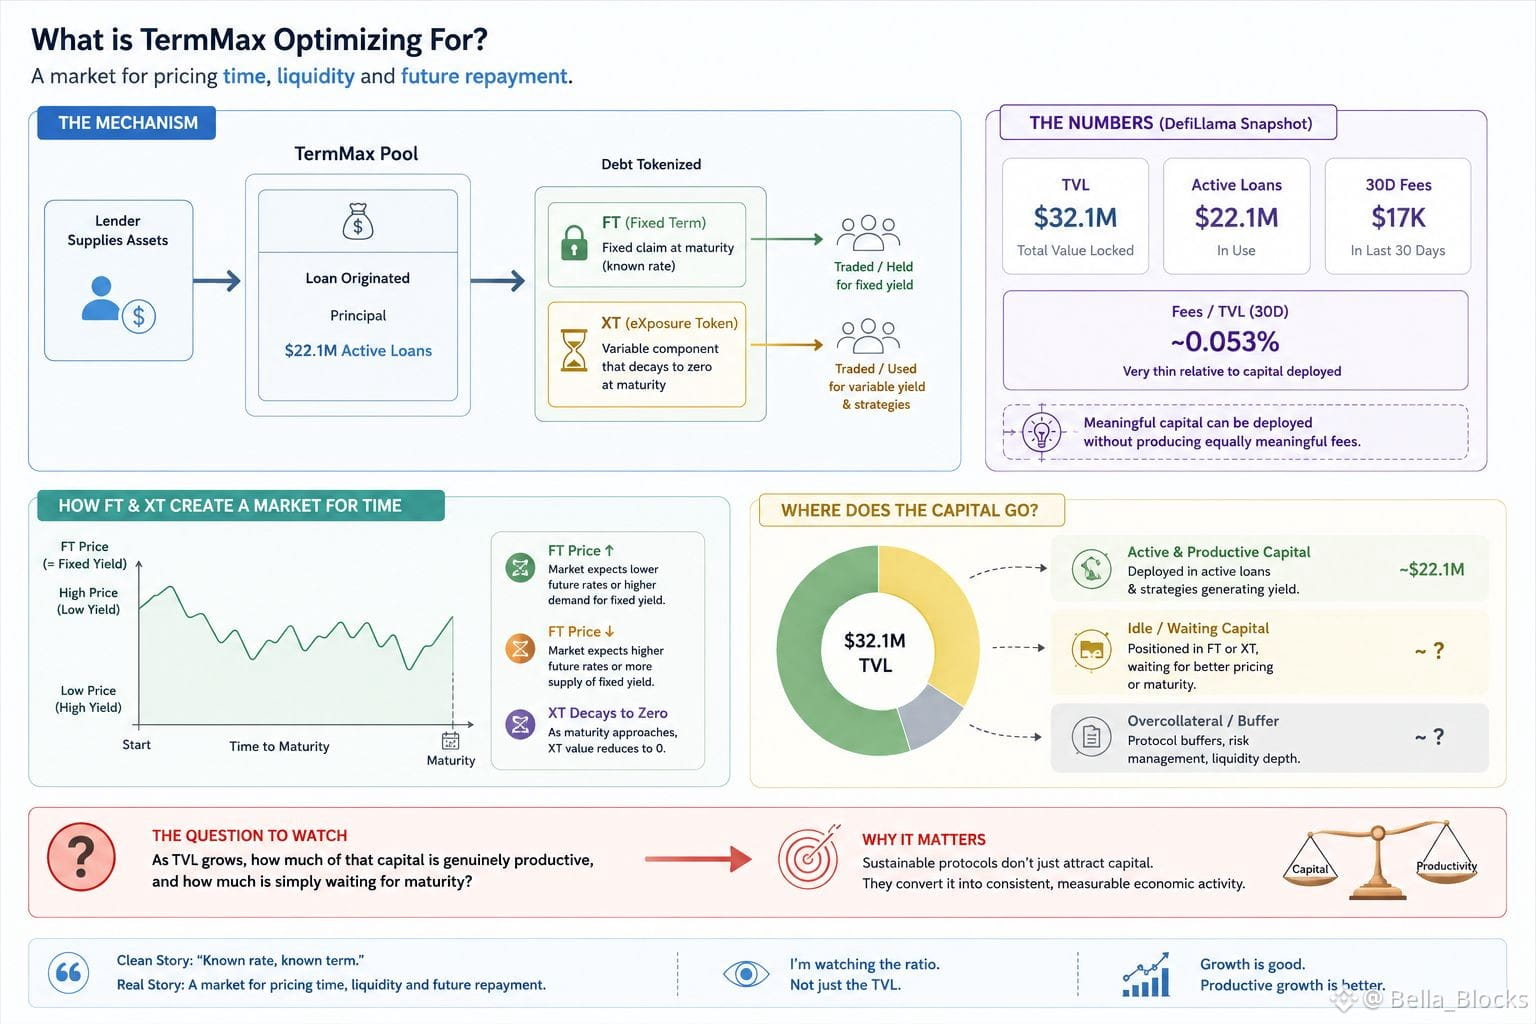
Le dernier snapshot de DefiLlama que j’ai trouvé affiche environ 32,1 M$ de TVL, avec à peu près 22,1 M$ de prêts actifs, tandis que les frais sur 30 jours n’étaient qu’environ 17 K$.
Je me suis dit que je l’avais peut-être mal lu, alors je suis retourné dans la documentation pour comprendre ce que TermMax optimise réellement.
Le mécanisme est plus intéressant qu’une simple étiquette de « prêt à taux fixe ». TermMax tokenise la dette en FT et XT. FT représente la créance fixe à l’échéance, tandis que XT porte la composante variable restante et finit par tomber à zéro.
Cela crée un comportement différent d’un pool de prêt classique. Le capital ne gagne pas simplement un taux variable. Les utilisateurs échangent autour d’échéances précises, et le prix du FT détermine en pratique le rendement fixe.
Le récit “propre” est donc : « taux connu, durée connue ». En dessous, il s’agit en réalité d’un marché pour la tarification du temps, de la liquidité et du futur remboursement.
Le point intéressant, c’est qu’un capital significatif peut être déployé sans produire des frais tout aussi significatifs. Ce n’est pas forcément un problème en soi. L’usage pourrait encore être concentré sur certains marchés ou certaines stratégies.
Mais cela soulève une question qui, à mon avis, mérite d’être suivie :
À mesure que la TVL augmente, quelle part de ce capital est réellement productive, et quelle part fait simplement de l’attente jusqu’à l’échéance ?
$ONG
$PEOPLE
$NEIRO
Je reviens sans cesse à un seul chiffre en fouillant dans TermMax : l’écart entre le capital immobilisé dans le protocole et les frais qu’il génère réellement.
Le dernier snapshot de DefiLlama que j’ai trouvé affiche environ 32,1 M$ de TVL, avec à peu près 22,1 M$ de prêts actifs, tandis que les frais sur 30 jours n’étaient qu’environ 17 K$.
Je me suis dit que je l’avais peut-être mal lu, alors je suis retourné dans la documentation pour comprendre ce que TermMax optimise réellement.
Le mécanisme est plus intéressant qu’une simple étiquette de « prêt à taux fixe ». TermMax tokenise la dette en FT et XT. FT représente la créance fixe à l’échéance, tandis que XT porte la composante variable restante et finit par tomber à zéro.
Cela crée un comportement différent d’un pool de prêt classique. Le capital ne gagne pas simplement un taux variable. Les utilisateurs échangent autour d’échéances précises, et le prix du FT détermine en pratique le rendement fixe.
Le récit “propre” est donc : « taux connu, durée connue ». En dessous, il s’agit en réalité d’un marché pour la tarification du temps, de la liquidité et du futur remboursement.
Le point intéressant, c’est qu’un capital significatif peut être déployé sans produire des frais tout aussi significatifs. Ce n’est pas forcément un problème en soi. L’usage pourrait encore être concentré sur certains marchés ou certaines stratégies.
Mais cela soulève une question qui, à mon avis, mérite d’être suivie :
À mesure que la TVL augmente, quelle part de ce capital est réellement productive, et quelle part fait simplement de l’attente jusqu’à l’échéance ?
$ONG
$PEOPLE
$NEIRO