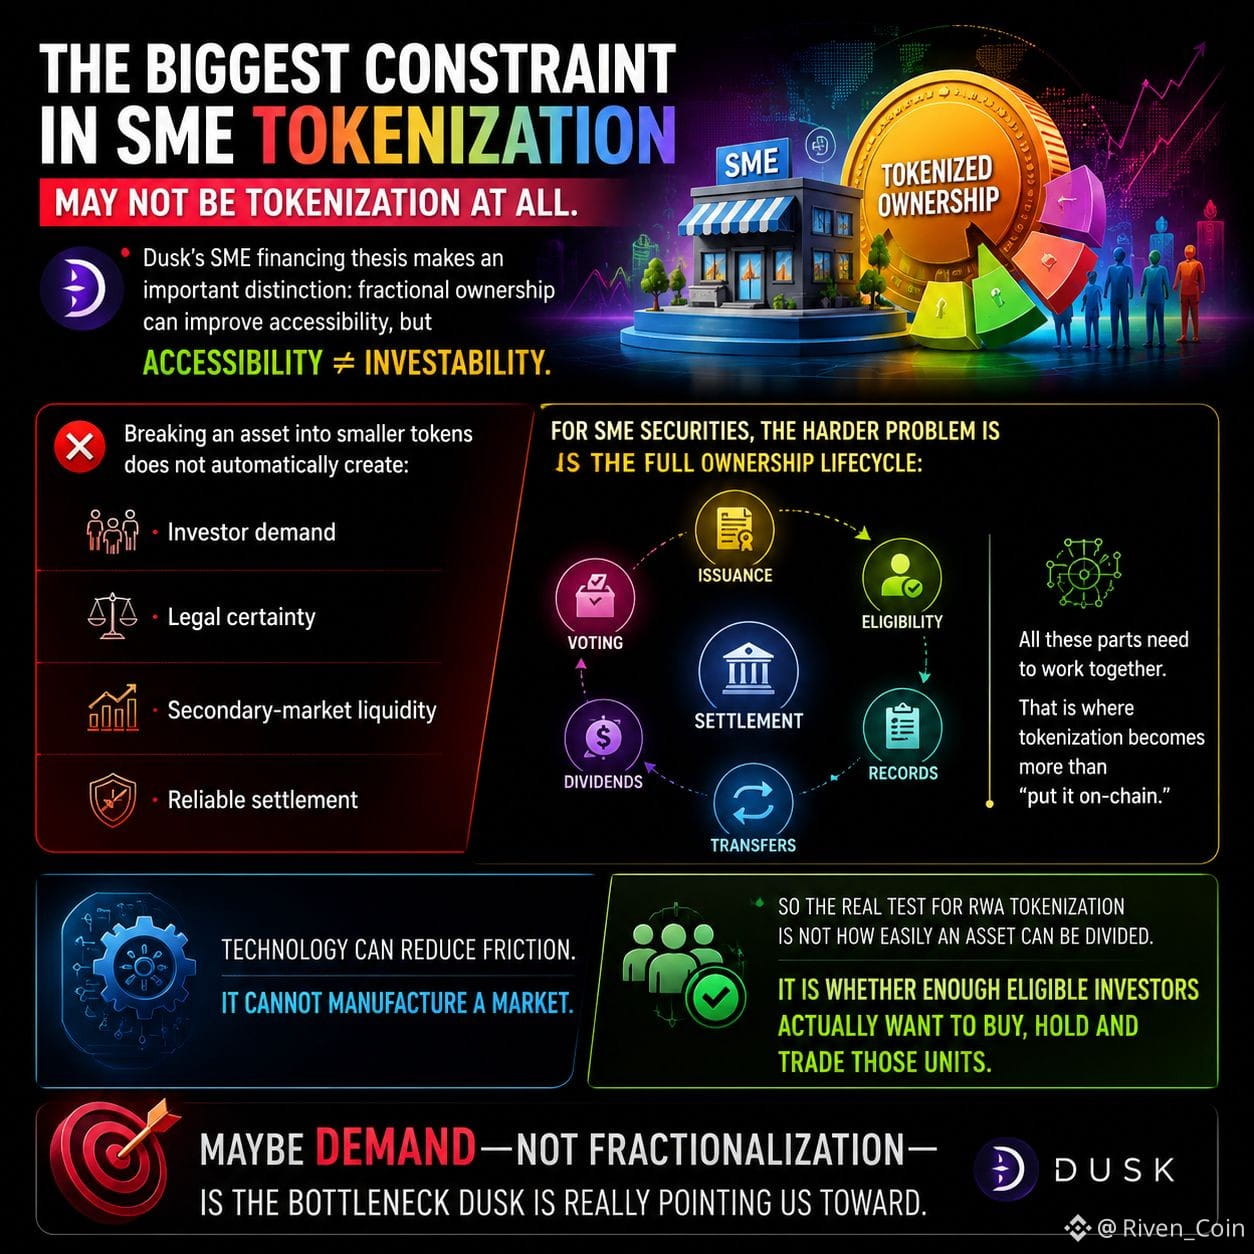
La plus grande contrainte dans la tokenisation des PME n’est peut-être même pas la tokenisation.
La thèse de financement des PME de Dusk établit une distinction importante : la propriété fractionnée peut améliorer l’accessibilité, mais l’accessibilité ≠ la capacité à investir.
Fractionner un actif en tokens plus petits ne crée pas automatiquement :
• la demande des investisseurs
• la certitude juridique
• la liquidité du marché secondaire
• un règlement fiable
Pour les titres de PME, le problème le plus difficile est l’ensemble du cycle de vie de la propriété : l’émission, l’éligibilité, la tenue des registres, les transferts, les dividendes, le vote et le règlement doivent fonctionner ensemble.
C’est là que la tokenisation devient plus qu’un simple “mettre le titre on-chain”.
La technologie peut réduire les frictions. Elle ne peut pas fabriquer un marché.
Ainsi, le vrai test de la tokenisation des RWA n’est pas la facilité avec laquelle un actif peut être divisé.
La question est de savoir si suffisamment d’investisseurs éligibles veulent réellement acheter, détenir et échanger ces unités.
Peut-être que la demande — plutôt que la fractionnalisation — est le goulot d’étranglement vers lequel Dusk nous indique réellement.
@Dusk #dusk $DUSK
La thèse de financement des PME de Dusk établit une distinction importante : la propriété fractionnée peut améliorer l’accessibilité, mais l’accessibilité ≠ la capacité à investir.
Fractionner un actif en tokens plus petits ne crée pas automatiquement :
• la demande des investisseurs
• la certitude juridique
• la liquidité du marché secondaire
• un règlement fiable
Pour les titres de PME, le problème le plus difficile est l’ensemble du cycle de vie de la propriété : l’émission, l’éligibilité, la tenue des registres, les transferts, les dividendes, le vote et le règlement doivent fonctionner ensemble.
C’est là que la tokenisation devient plus qu’un simple “mettre le titre on-chain”.
La technologie peut réduire les frictions. Elle ne peut pas fabriquer un marché.
Ainsi, le vrai test de la tokenisation des RWA n’est pas la facilité avec laquelle un actif peut être divisé.
La question est de savoir si suffisamment d’investisseurs éligibles veulent réellement acheter, détenir et échanger ces unités.
Peut-être que la demande — plutôt que la fractionnalisation — est le goulot d’étranglement vers lequel Dusk nous indique réellement.
@Dusk #dusk $DUSK