#termmax @TermMax
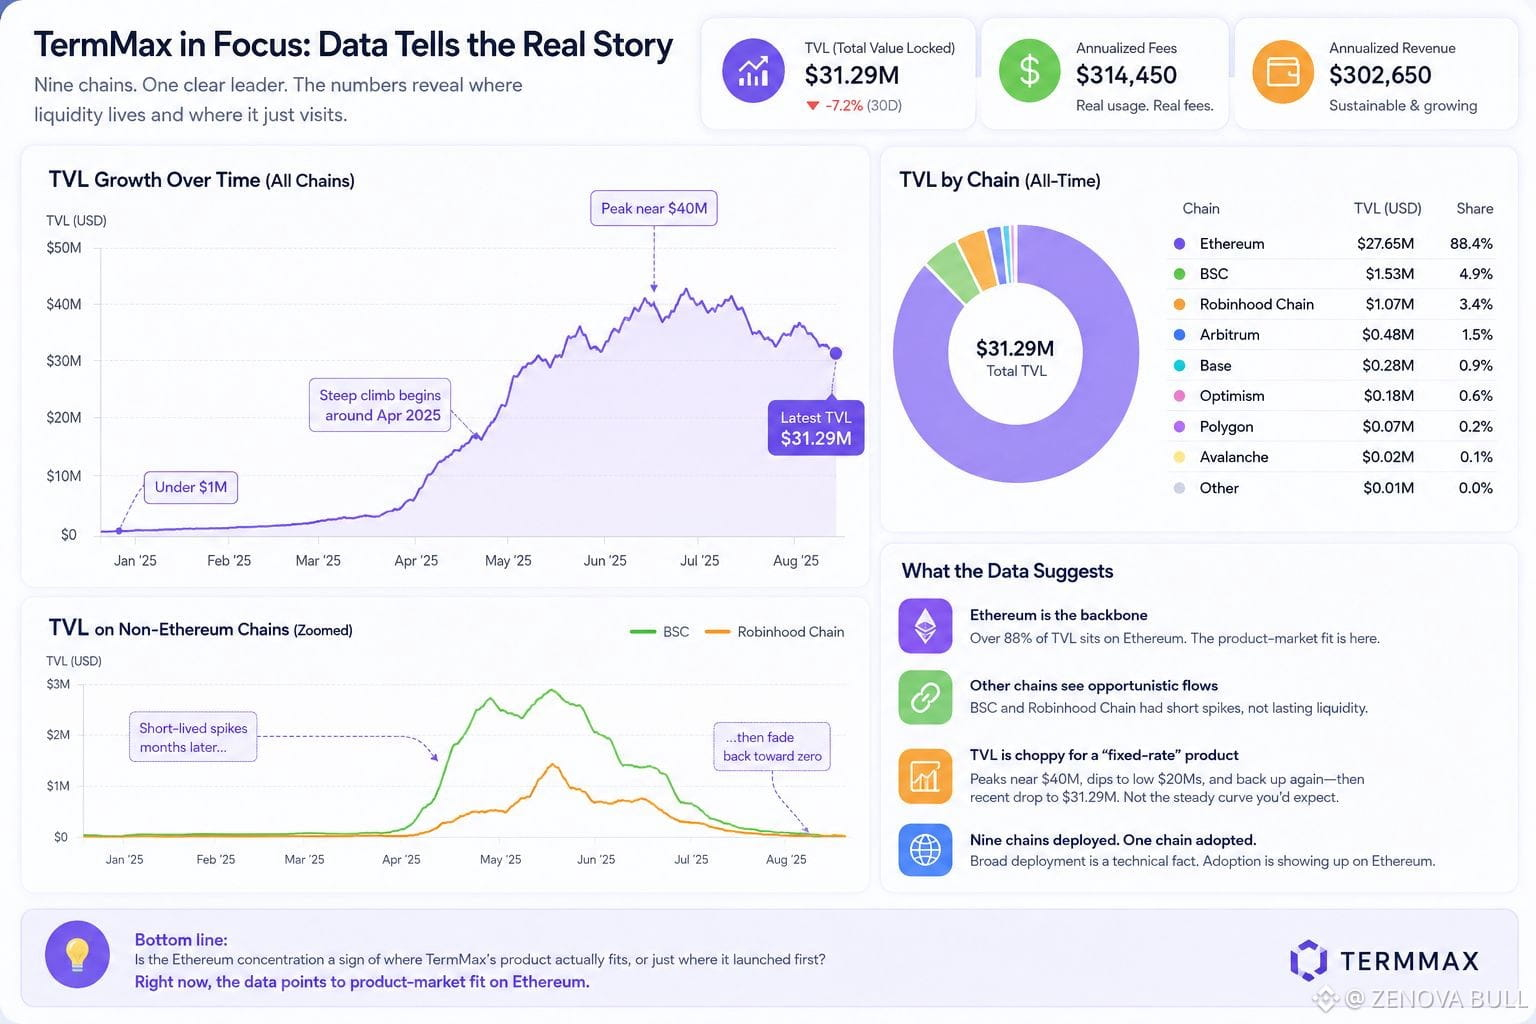
Ce qui a retenu mon attention, c’est la rupture de chaîne sur le tableau de bord du TVL de TermMax. Neuf chaînes sont listées, mais si l’on fait défiler le graphique réel, c’est essentiellement une histoire d’Ethereum : une forte progression, de moins de 1 M$ à plus de 30 M$, à partir d’environ avril 2025, tandis que BSC et Robinhood Chain apparaissent comme de brèves pointes quelques mois plus tard, avant de retomber vers zéro. « Neuf chaînes » donne l’impression d’un déploiement large. La liquidité dit le contraire.
Je suis allé chercher ce qui alimente les frais, puisque TermMax se présente comme un prêt à taux fixe, plus des options. Les frais annualisés s’élèvent à 314 450 $, les revenus suivent de près — c’est honorable pour un protocole de cette taille, et cela suggère une utilisation réelle, pas seulement un TVL incité qui reste inactif. Mais le graphique du TVL lui-même est plus haché que je ne m’y attendais pour un produit « à taux fixe » : des pics près de 40 M$, une baisse vers les 20 M$ bas, une remontée, puis une chute brutale au voisinage du point de données le plus récent, jusqu’à 31,29 M$. Un prêt à taux fixe devrait produire des courbes plus régulières. La volatilité ressemble davantage à un protocole dont la liquidité est opportuniste — qui intervient pour capter des fenêtres de rendement, puis s’en va.
Je ne dis pas que l’expansion multichaîne est fictive. Les déploiements existent on-chain. Mais si BSC et Robinhood Chain n’ont jamais détenu ensemble plus de quelques millions avant de reculer, alors « neuf chaînes » est un fait technique davantage qu’un signal d’adoption.
La concentration sur Ethereum est-elle un signe de l’endroit où le produit de TermMax correspond réellement, ou simplement de l’endroit où il a d’abord été lancé ?
$ACE
$ONG
$BOME
Ce qui a retenu mon attention, c’est la rupture de chaîne sur le tableau de bord du TVL de TermMax. Neuf chaînes sont listées, mais si l’on fait défiler le graphique réel, c’est essentiellement une histoire d’Ethereum : une forte progression, de moins de 1 M$ à plus de 30 M$, à partir d’environ avril 2025, tandis que BSC et Robinhood Chain apparaissent comme de brèves pointes quelques mois plus tard, avant de retomber vers zéro. « Neuf chaînes » donne l’impression d’un déploiement large. La liquidité dit le contraire.
Je suis allé chercher ce qui alimente les frais, puisque TermMax se présente comme un prêt à taux fixe, plus des options. Les frais annualisés s’élèvent à 314 450 $, les revenus suivent de près — c’est honorable pour un protocole de cette taille, et cela suggère une utilisation réelle, pas seulement un TVL incité qui reste inactif. Mais le graphique du TVL lui-même est plus haché que je ne m’y attendais pour un produit « à taux fixe » : des pics près de 40 M$, une baisse vers les 20 M$ bas, une remontée, puis une chute brutale au voisinage du point de données le plus récent, jusqu’à 31,29 M$. Un prêt à taux fixe devrait produire des courbes plus régulières. La volatilité ressemble davantage à un protocole dont la liquidité est opportuniste — qui intervient pour capter des fenêtres de rendement, puis s’en va.
Je ne dis pas que l’expansion multichaîne est fictive. Les déploiements existent on-chain. Mais si BSC et Robinhood Chain n’ont jamais détenu ensemble plus de quelques millions avant de reculer, alors « neuf chaînes » est un fait technique davantage qu’un signal d’adoption.
La concentration sur Ethereum est-elle un signe de l’endroit où le produit de TermMax correspond réellement, ou simplement de l’endroit où il a d’abord été lancé ?
$ACE
$ONG
$BOME