#termmax @TermMax
Je n’arrivais pas à arrêter de regarder la contradiction dans les chiffres de @TermMax.
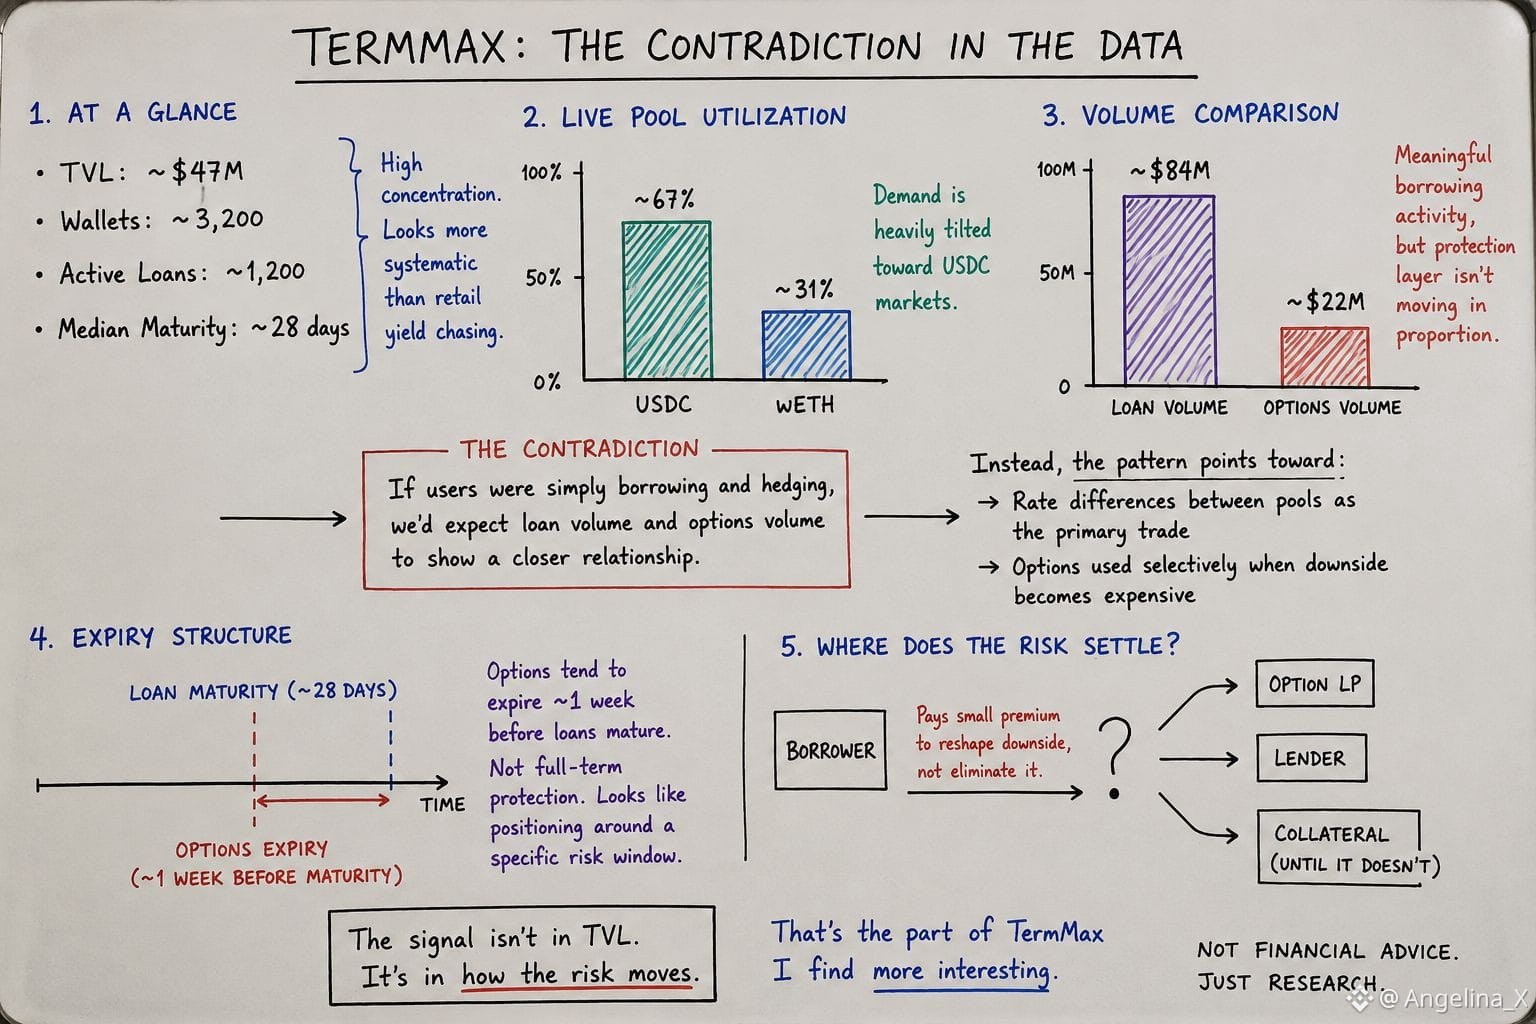
~47M de TVL pour seulement ~3 200 portefeuilles, avec près de 1 200 prêts actifs et des échéances regroupées autour de 28 jours.
Cela ressemble déjà à quelque chose de plus systématique que l’histoire habituelle des « utilisateurs à la chasse au rendement ».
Puis les données du pool en temps réel rendent tout ça encore plus étrange.
L’utilisation de l’USDC est d’environ ~67%, tandis que le wETH n’est qu’à ~31%.
Le volume de prêts est d’environ 84 M$, mais le volume des options n’est que d’environ 22 M$.
Donc le protocole a une activité d’emprunt significative, mais la couche de protection ne bouge pas en proportion.
C’est la contradiction à laquelle je reviens sans cesse.
Si les emprunteurs ne faisaient que s’endetter et se couvrir, je m’attendrais à voir une relation plus étroite entre ces marchés.
Au lieu de ça, le schéma pourrait indiquer que les emprunteurs utilisent la différence de taux entre les pools comme principal levier de la transaction, et que les options sont introduites de façon sélective lorsque le downside devient coûteux.
La structure des échéances apporte un autre indice.
Les options qui se négocient ont tendance à expirer environ une semaine avant que les prêts n’arrivent à maturité.
Ce timing ne ressemble pas immédiatement à une protection sur toute la durée.
Ça ressemble davantage à un positionnement autour d’une fenêtre de risque spécifique.
Peut-être la volatilité. Peut-être la pression de liquidation.
Peut-être quelque chose de plus systématique.
Je ne peux pas encore prouver lequel.
Mais ça change la question.
Si l’emprunteur paie une petite prime pour remodeler le downside plutôt que l’éliminer, où ce risque finit-il par se déposer en fin de compte ?
Sur le LP d’options ?
Sur le prêteur ?
Ou sur la garantie elle-même ?
C’est le signal TermMax que je trouve plus intéressant que la TVL.
Je n’arrivais pas à arrêter de regarder la contradiction dans les chiffres de @TermMax.
~47M de TVL pour seulement ~3 200 portefeuilles, avec près de 1 200 prêts actifs et des échéances regroupées autour de 28 jours.
Cela ressemble déjà à quelque chose de plus systématique que l’histoire habituelle des « utilisateurs à la chasse au rendement ».
Puis les données du pool en temps réel rendent tout ça encore plus étrange.
L’utilisation de l’USDC est d’environ ~67%, tandis que le wETH n’est qu’à ~31%.
Le volume de prêts est d’environ 84 M$, mais le volume des options n’est que d’environ 22 M$.
Donc le protocole a une activité d’emprunt significative, mais la couche de protection ne bouge pas en proportion.
C’est la contradiction à laquelle je reviens sans cesse.
Si les emprunteurs ne faisaient que s’endetter et se couvrir, je m’attendrais à voir une relation plus étroite entre ces marchés.
Au lieu de ça, le schéma pourrait indiquer que les emprunteurs utilisent la différence de taux entre les pools comme principal levier de la transaction, et que les options sont introduites de façon sélective lorsque le downside devient coûteux.
La structure des échéances apporte un autre indice.
Les options qui se négocient ont tendance à expirer environ une semaine avant que les prêts n’arrivent à maturité.
Ce timing ne ressemble pas immédiatement à une protection sur toute la durée.
Ça ressemble davantage à un positionnement autour d’une fenêtre de risque spécifique.
Peut-être la volatilité. Peut-être la pression de liquidation.
Peut-être quelque chose de plus systématique.
Je ne peux pas encore prouver lequel.
Mais ça change la question.
Si l’emprunteur paie une petite prime pour remodeler le downside plutôt que l’éliminer, où ce risque finit-il par se déposer en fin de compte ?
Sur le LP d’options ?
Sur le prêteur ?
Ou sur la garantie elle-même ?
C’est le signal TermMax que je trouve plus intéressant que la TVL.