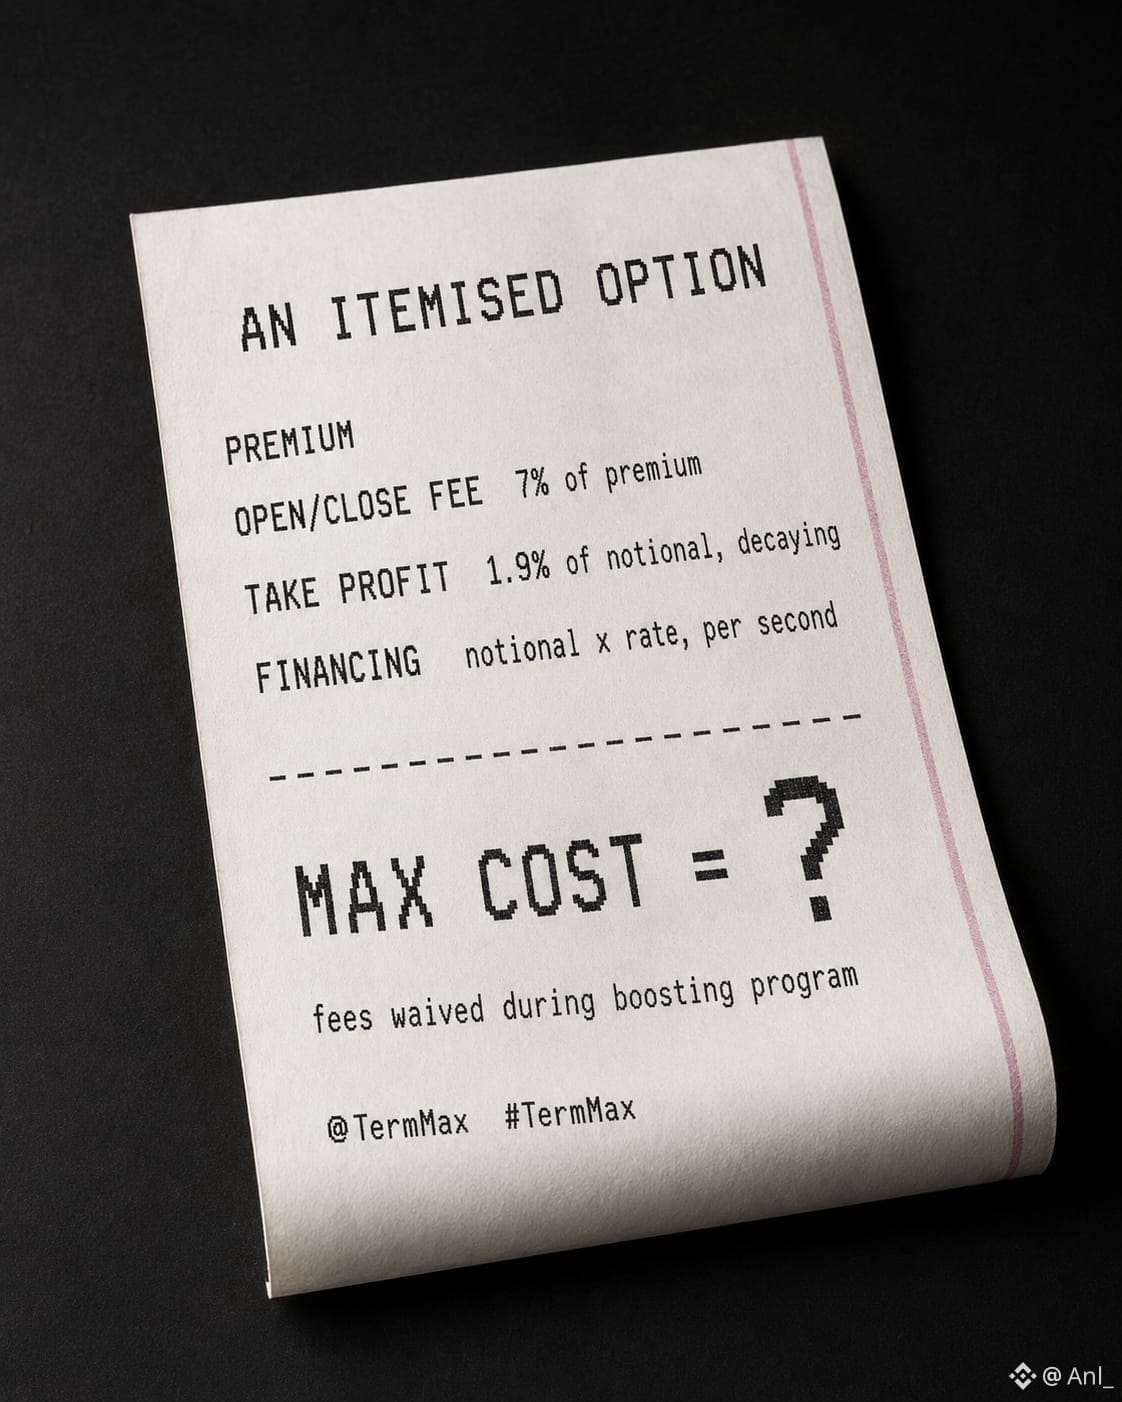
@TermMax La page des options Alpha indique que votre perte maximale correspond à la prime. La page des frais ajoute trois lignes supplémentaires à cela.
Ouvrir ou fermer une position Long ou Short coûte 7 % de la prime payée.
Le profit/prise de profits est facturé sur le notionnel, et non sur la prime — 1,9 % au jour 1, décroissant linéairement jusqu’à l’échéance. L’exemple des documents : un contrat de 16 jours clôturé au jour 10 avec un notionnel de 10 000 USDT rapporte 47,5 USDT.
Ensuite, le financement. Vous payez des intérêts sur le notionnel pour chaque seconde pendant laquelle vous détenez la position. Leur exemple utilise un taux annualisé de 100 % et produit environ 1,37 USDT par jour sur 100 USDT de notionnel. Environ 10 % de ces intérêts vont à la plateforme, le reste aux déposants du Dual Investment.
Rien de tout cela n’est caché, et les frais de transaction sont annulés pendant le programme d’accélération (boosting).
Mais « le coût maximal est la prime » et « les intérêts s’accumulent par seconde sur le notionnel » sont deux phrases différentes décrivant la même opération.
Quand vous évaluez l’une de ces valeurs, évaluez-vous la prime seule, ou la prime plus le carry ?
#termmax @TermMax
Ouvrir ou fermer une position Long ou Short coûte 7 % de la prime payée.
Le profit/prise de profits est facturé sur le notionnel, et non sur la prime — 1,9 % au jour 1, décroissant linéairement jusqu’à l’échéance. L’exemple des documents : un contrat de 16 jours clôturé au jour 10 avec un notionnel de 10 000 USDT rapporte 47,5 USDT.
Ensuite, le financement. Vous payez des intérêts sur le notionnel pour chaque seconde pendant laquelle vous détenez la position. Leur exemple utilise un taux annualisé de 100 % et produit environ 1,37 USDT par jour sur 100 USDT de notionnel. Environ 10 % de ces intérêts vont à la plateforme, le reste aux déposants du Dual Investment.
Rien de tout cela n’est caché, et les frais de transaction sont annulés pendant le programme d’accélération (boosting).
Mais « le coût maximal est la prime » et « les intérêts s’accumulent par seconde sur le notionnel » sont deux phrases différentes décrivant la même opération.
Quand vous évaluez l’une de ces valeurs, évaluez-vous la prime seule, ou la prime plus le carry ?
#termmax @TermMax