Quand je vois la « limite » de TermMax, ma première réaction est de ne pas comprendre, puis je me dis finalement que c’est plutôt intelligent.
J’étudiais TermMax il y a quelques jours et j’ai rencontré une conception assez étrange.
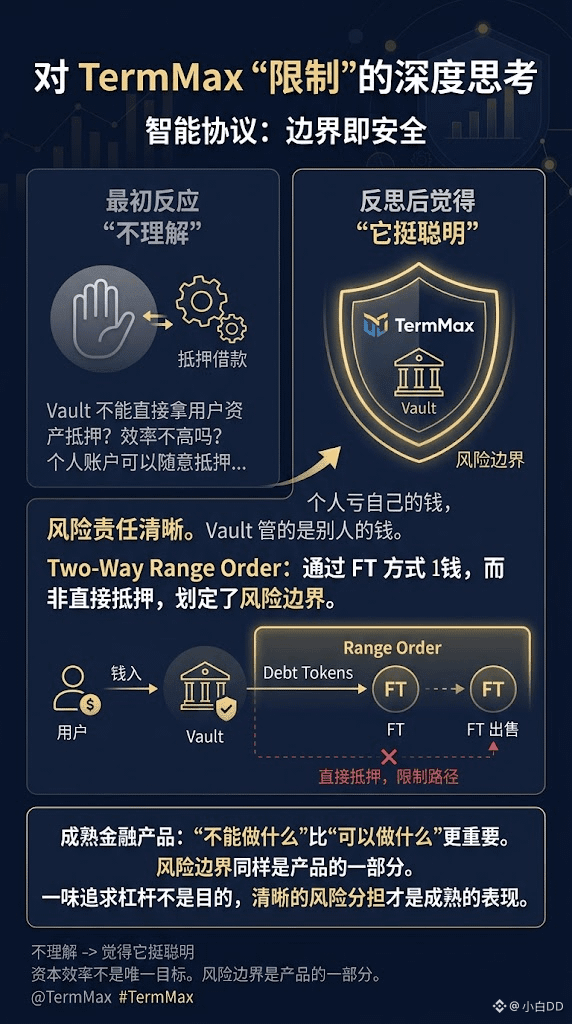
Le Vault ne peut pas utiliser directement les actifs déposés par les utilisateurs comme garantie pour emprunter.
Dès le premier regard, je l’ai trouvé un peu déroutant.
Puisque l’argent est dans le Vault, pourquoi ne pas lui permettre de l’utiliser directement comme garantie ?
Ce ne serait pas plus efficace ?
En y réfléchissant ensuite, je me suis rendu compte que cette contrainte avait au contraire beaucoup de sens.
La plus grande différence entre un compte individuel et un Vault, c’est que :
la perte, pour un compte individuel, est de l’argent à soi, tandis que le Vault gère l’argent des autres.
Si un utilisateur lambda veut déposer de l’ETH en garantie pour emprunter de l’USDC, puis faire un tour de levier, c’est son choix.
Mais si un Vault contient l’argent de plusieurs centaines de personnes et que le Curator peut prendre librement l’ensemble du fonds pour l’utiliser en garantie et emprunter, le risque change complètement.
Si la stratégie se trompe, ou si le marché subit soudainement une forte volatilité, les pertes ne touchent pas une seule personne, mais un groupe de déposants.
Ainsi, la restriction de TermMax sur les Vault trace, dans l’essence même, une limite de risque.
Dans le design officiel, Two-Way Range Order ne permet pas au Vault d’emprunter directement sur une garantie : il met en œuvre la structure d’emprunt correspondante en fournissant d’abord des tokens de dette, en obtenant des FT, puis en vendant les FT.
Un vrai produit financier, ce n’est pas « plus de fonctionnalités = mieux ».
Parfois, « ne pas pouvoir faire certaines choses » est plus important que « pouvoir en faire ».
Parce que lorsque vous gérez l’argent d’autrui, l’efficacité du capital n’est pas le seul objectif.
La limite de risque fait elle aussi partie du produit.
Bien sûr, cela ne veut pas dire que le Vault n’a aucun risque. La stratégie, la liquidité, la volatilité du marché, la liquidation, etc., peuvent encore affecter le rendement final.
Mais au moins, ce design m’a fait voir une idée assez claire derrière TermMax :
il ne cherche pas simplement à pousser l’effet de levier des fonds au maximum ; il réfléchit à la manière de garder les responsabilités en matière de risque de différents participants bien distinctes.
Auparavant, quand je regardais DeFi, j’avais tendance à penser que les limites signifiaient : « pas assez puissant ».
Maintenant, je me dis plutôt que certaines limites indiquent justement :
ce protocole sait quelles choses ne doivent pas être faites à la légère.
@TermMax #TermMax
J’étudiais TermMax il y a quelques jours et j’ai rencontré une conception assez étrange.
Le Vault ne peut pas utiliser directement les actifs déposés par les utilisateurs comme garantie pour emprunter.
Dès le premier regard, je l’ai trouvé un peu déroutant.
Puisque l’argent est dans le Vault, pourquoi ne pas lui permettre de l’utiliser directement comme garantie ?
Ce ne serait pas plus efficace ?
En y réfléchissant ensuite, je me suis rendu compte que cette contrainte avait au contraire beaucoup de sens.
La plus grande différence entre un compte individuel et un Vault, c’est que :
la perte, pour un compte individuel, est de l’argent à soi, tandis que le Vault gère l’argent des autres.
Si un utilisateur lambda veut déposer de l’ETH en garantie pour emprunter de l’USDC, puis faire un tour de levier, c’est son choix.
Mais si un Vault contient l’argent de plusieurs centaines de personnes et que le Curator peut prendre librement l’ensemble du fonds pour l’utiliser en garantie et emprunter, le risque change complètement.
Si la stratégie se trompe, ou si le marché subit soudainement une forte volatilité, les pertes ne touchent pas une seule personne, mais un groupe de déposants.
Ainsi, la restriction de TermMax sur les Vault trace, dans l’essence même, une limite de risque.
Dans le design officiel, Two-Way Range Order ne permet pas au Vault d’emprunter directement sur une garantie : il met en œuvre la structure d’emprunt correspondante en fournissant d’abord des tokens de dette, en obtenant des FT, puis en vendant les FT.
Un vrai produit financier, ce n’est pas « plus de fonctionnalités = mieux ».
Parfois, « ne pas pouvoir faire certaines choses » est plus important que « pouvoir en faire ».
Parce que lorsque vous gérez l’argent d’autrui, l’efficacité du capital n’est pas le seul objectif.
La limite de risque fait elle aussi partie du produit.
Bien sûr, cela ne veut pas dire que le Vault n’a aucun risque. La stratégie, la liquidité, la volatilité du marché, la liquidation, etc., peuvent encore affecter le rendement final.
Mais au moins, ce design m’a fait voir une idée assez claire derrière TermMax :
il ne cherche pas simplement à pousser l’effet de levier des fonds au maximum ; il réfléchit à la manière de garder les responsabilités en matière de risque de différents participants bien distinctes.
Auparavant, quand je regardais DeFi, j’avais tendance à penser que les limites signifiaient : « pas assez puissant ».
Maintenant, je me dis plutôt que certaines limites indiquent justement :
ce protocole sait quelles choses ne doivent pas être faites à la légère.
@TermMax #TermMax