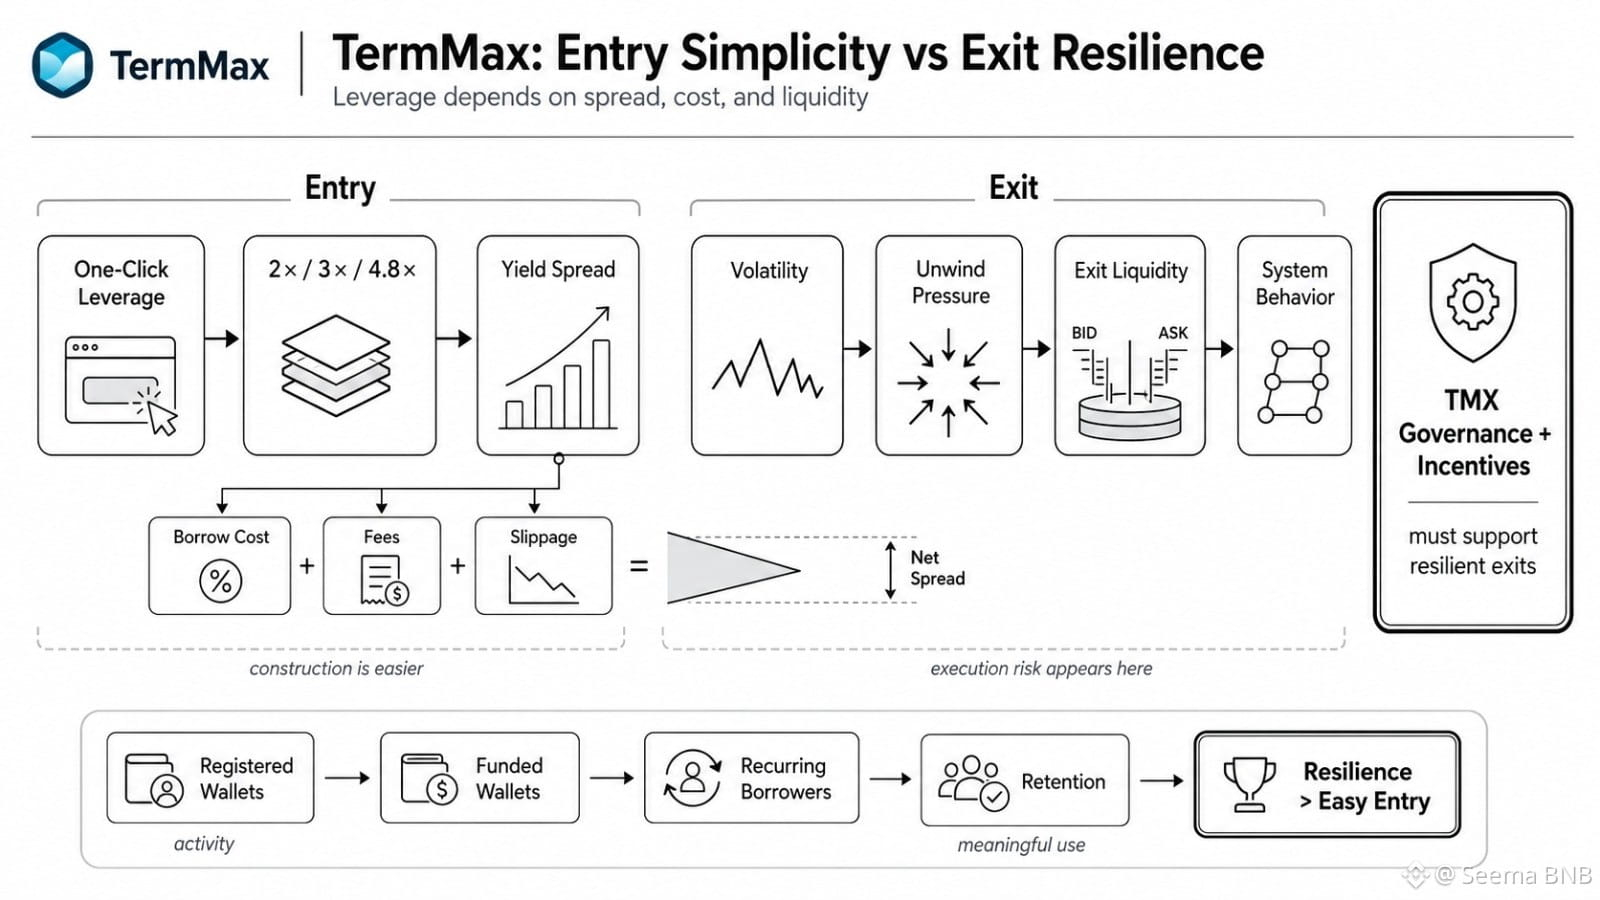
J’ai cessé d’utiliser l’effet de levier TermMax sur l’écran de saisie dès que j’ai remarqué quelque chose de peu rassurant : à 2×, 3× et 4,8×, tout semble propre avant que le coût d’emprunt ne commence à rogner le spread.
C’est le tour de surface. L’effet de levier DeFi en un clic simplifie la construction, mais pas la sécurisation de la position.
Avec un collatéral à PT ou autre rendement, le vrai pari ne se limite pas à plus d’exposition. Il s’agit de savoir si le rendement supplémentaire créé par l’effet de levier reste supérieur au coût d’emprunt après le slippage, les frais et la pression de liquidité. À 2×, un spread fin peut survivre. À 4,8×, même un petit décalage de financement s’amplifie très vite.
Et l’entrée est probablement la partie la plus facile.
Que se passe-t-il quand la volatilité arrive et que de nombreux utilisateurs TermMax essaient de se désengager en même temps ? L’atomicité des flash-loans peut comprimer plusieurs étapes en une seule transaction, mais elle ne peut pas fabriquer de la liquidité de sortie. C’est là que le risque d’exécution se transforme en comportement du système.
La même distinction compte pour l’adoption. Les portefeuilles enregistrés, c’est de l’activité. Les portefeuilles approvisionnés, les emprunteurs récurrents et la rétention après les incitations sont des usages DeFi significatifs.
J’aime l’idée d’efficacité du capital derrière TermMax, mais je continue de surveiller la voie de sortie. Si l’effet de levier ne fonctionne que lorsque la liquidité est calme, alors la gouvernance et les incitations TMX devront finalement prouver qu’elles soutiennent la résilience — pas seulement une entrée plus facile.
#termmax @TermMax
C’est le tour de surface. L’effet de levier DeFi en un clic simplifie la construction, mais pas la sécurisation de la position.
Avec un collatéral à PT ou autre rendement, le vrai pari ne se limite pas à plus d’exposition. Il s’agit de savoir si le rendement supplémentaire créé par l’effet de levier reste supérieur au coût d’emprunt après le slippage, les frais et la pression de liquidité. À 2×, un spread fin peut survivre. À 4,8×, même un petit décalage de financement s’amplifie très vite.
Et l’entrée est probablement la partie la plus facile.
Que se passe-t-il quand la volatilité arrive et que de nombreux utilisateurs TermMax essaient de se désengager en même temps ? L’atomicité des flash-loans peut comprimer plusieurs étapes en une seule transaction, mais elle ne peut pas fabriquer de la liquidité de sortie. C’est là que le risque d’exécution se transforme en comportement du système.
La même distinction compte pour l’adoption. Les portefeuilles enregistrés, c’est de l’activité. Les portefeuilles approvisionnés, les emprunteurs récurrents et la rétention après les incitations sont des usages DeFi significatifs.
J’aime l’idée d’efficacité du capital derrière TermMax, mais je continue de surveiller la voie de sortie. Si l’effet de levier ne fonctionne que lorsque la liquidité est calme, alors la gouvernance et les incitations TMX devront finalement prouver qu’elles soutiennent la résilience — pas seulement une entrée plus facile.
#termmax @TermMax