#termmax @TermMax
J’ai longtemps pensé que l’emprunt à taux fixe dans DeFi consistait surtout à supprimer un problème évident : les taux qui bougent soudainement contre vous.
Après un examen plus approfondi de TermMax, je pense que la partie la plus intéressante est en réalité la manière dont la dette elle-même est structurée.
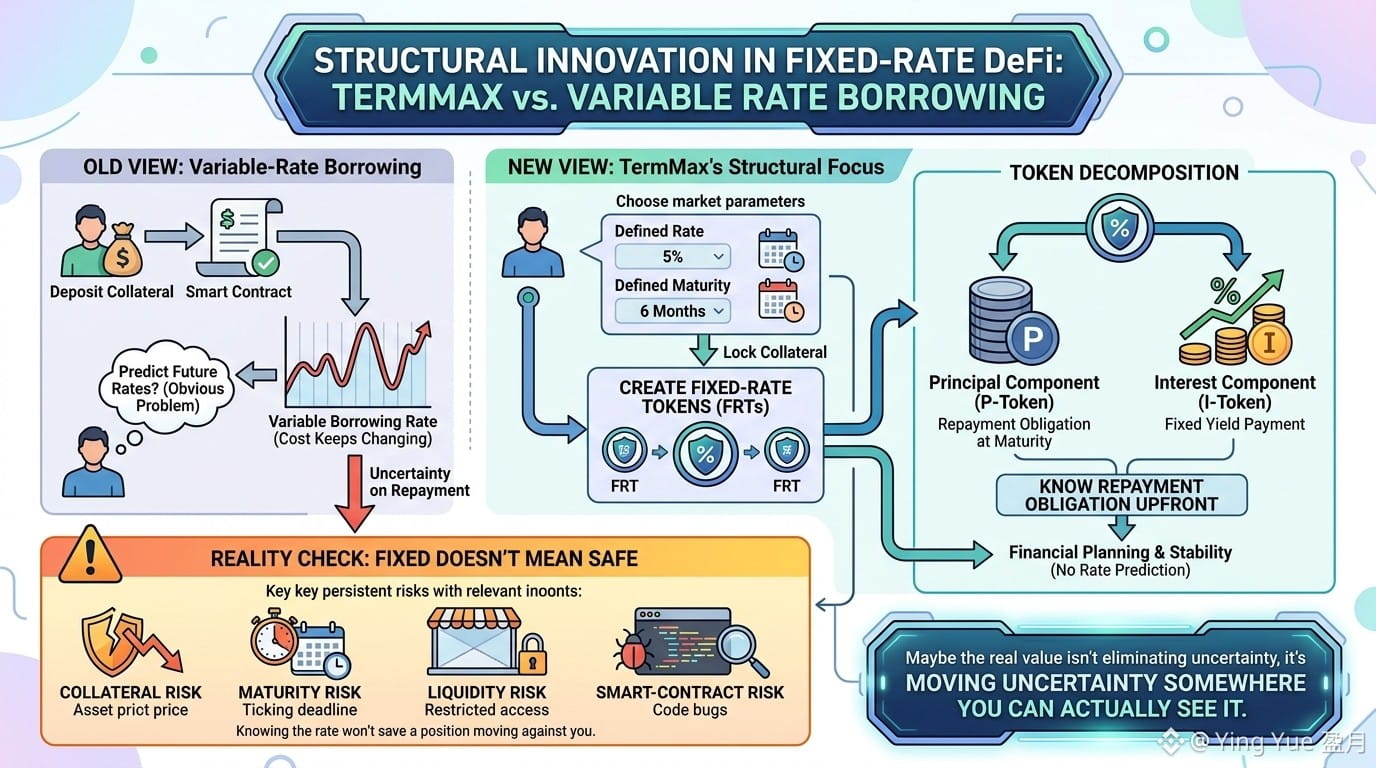
Dans un marché à taux variable classique, vous déposez une garantie, empruntez un actif et le coût de cette dette peut continuer à changer. TermMax emprunte une voie différente : l’emprunteur choisit un marché avec un taux et une échéance définis, verrouille une garantie, et crée des jetons à taux fixe représentant l’obligation de rembourser à l’échéance. Ces jetons peuvent ensuite être séparés en composantes de principal et d’intérêt.
Cela peut sembler technique, mais l’implication concrète est assez simple.
Imaginez emprunter de l’argent pour six mois. Si vous connaissez déjà l’obligation de remboursement lorsque vous entrez dans la position, vous pouvez en fait planifier en conséquence. Vous n’essayez pas de prédire où en sera trois mois plus tard un taux d’emprunt flottant.
C’est probablement la partie de TermMax que je trouve la plus intéressante, plutôt que la sempiternelle promesse de « rendement fixe ».
Mais « fixe » ne veut pas dire « sans risque ».
Vous avez toujours des risques liés à la garantie, à l’échéance, à la liquidité et aux smart contracts. Et si votre garantie ou votre stratégie évolue contre vous, le fait de connaître le taux d’intérêt ne sauvera pas la position.
Peut-être que la vraie valeur de la DeFi à taux fixe ne réside pas dans la suppression de l’incertitude.
Elle consiste plutôt à déplacer l’incertitude quelque part que vous pouvez réellement voir.