

Le 13 août, Tether a annoncé que KPMG U.S. avait finalisé l’audit indépendant des états financiers complets de Tether International, S.A. de C.V. au 31 décembre 2025, et avait émis une opinion sans réserve. L’audit couvre le bilan, le compte de résultat, l’état des variations des capitaux propres et le tableau des flux de trésorerie, et inclut un inventaire de ses avoirs en or physique. Tether précise également que cet audit complet complète les rapports trimestriels sur les réserves existants, et ne les remplace pas.
Cette nouvelle peut facilement être interprétée comme : « Tether est enfin plus transparent ». Mais, d’après l’article de Reuters du 14 août, cet audit n’avait alors pas été rendu public ; KPMG U.S. a confirmé qu’elle avait émis une opinion sans réserve et, en invoquant la confidentialité avec les clients, n’a pas fait de commentaire supplémentaire. Les recherches menées dans le cadre de cet article n’ont pas non plus permis d’obtenir des états financiers complets audités. Quant à savoir si les états complets ont été fournis à la banque ou à d’autres contreparties dans le cadre d’arrangements confidentiels, il n’existe actuellement aucune information publique fiable permettant de le confirmer.
Le véritable changement n’est pas que Tether ait, pour la première fois, délégué la vérification à un tiers. Son précédent rapport trimestriel Financial Figures & Reserves Report avait déjà été fourni par BDO avec une assurance raisonnable ; jusque-là, le choix n’était donc jamais simplement « d’analyser des données publiques soi-même ». Le changement se situe dans l’objet et l’étendue de l’assurance déléguée : on passe de réserves et de données financières à un point précis dans le temps, à des états financiers complets préparés selon les US GAAP. C’est le cadre d’analyse de CoinFound, et non une classification officielle de Tether, de BDO ou de KPMG.
Les pratiques de divulgation de Circle et la conception institutionnelle du GENIUS Act américain fournissent deux types de références adjacentes : la publication fréquente des réserves, une assurance tierce portant sur les informations relatives aux réserves, et la possibilité qu’un audit plus complet des états financiers existe en parallèle, remplissant des fonctions informationnelles différentes. Circle publie actuellement chaque semaine les réserves USDC ainsi que les flux mint/burn associés, et Big Four fournit chaque mois une assurance tierce ; ses supports officiels distinguent aussi l’attestation de l’audit portant sur des états financiers complets (Circle s’adressant aux parties prenantes ; ici, c’est uniquement une référence au mécanisme).
Le GENIUS Act sépare les exigences : la publication mensuelle des réserves et les états financiers annuels. La section 4(a)(1)(C) concerne la publication mensuelle des réserves ; la section 4(a)(3) concerne l’examen et la certification indépendants liés aux rapports mensuels ; et la section 4(a)(10) impose des états financiers annuels aux émetteurs remplissant les conditions, notamment lorsque l’émission totale consolidée en circulation dépasse 50 milliards de dollars. Dans cet article, ces dispositions ne sont citées qu’à titre de référence pour la conception du cadre institutionnel : elles ne permettent pas de juger si et quand l’USDT tombe dans ce cadre, et elles ne signifient pas non plus que l’audit KPMG satisfait ou vise à satisfaire des obligations juridiques spécifiques prévues par ces exigences.
Ainsi, l’audit complet n’est pas simplement une « version améliorée » de la vérification trimestrielle. La question la plus pertinente est plutôt la suivante : après l’extension du périmètre de vérification, quelle valeur économique marginale supplémentaire cela apporte-t-il réellement ?
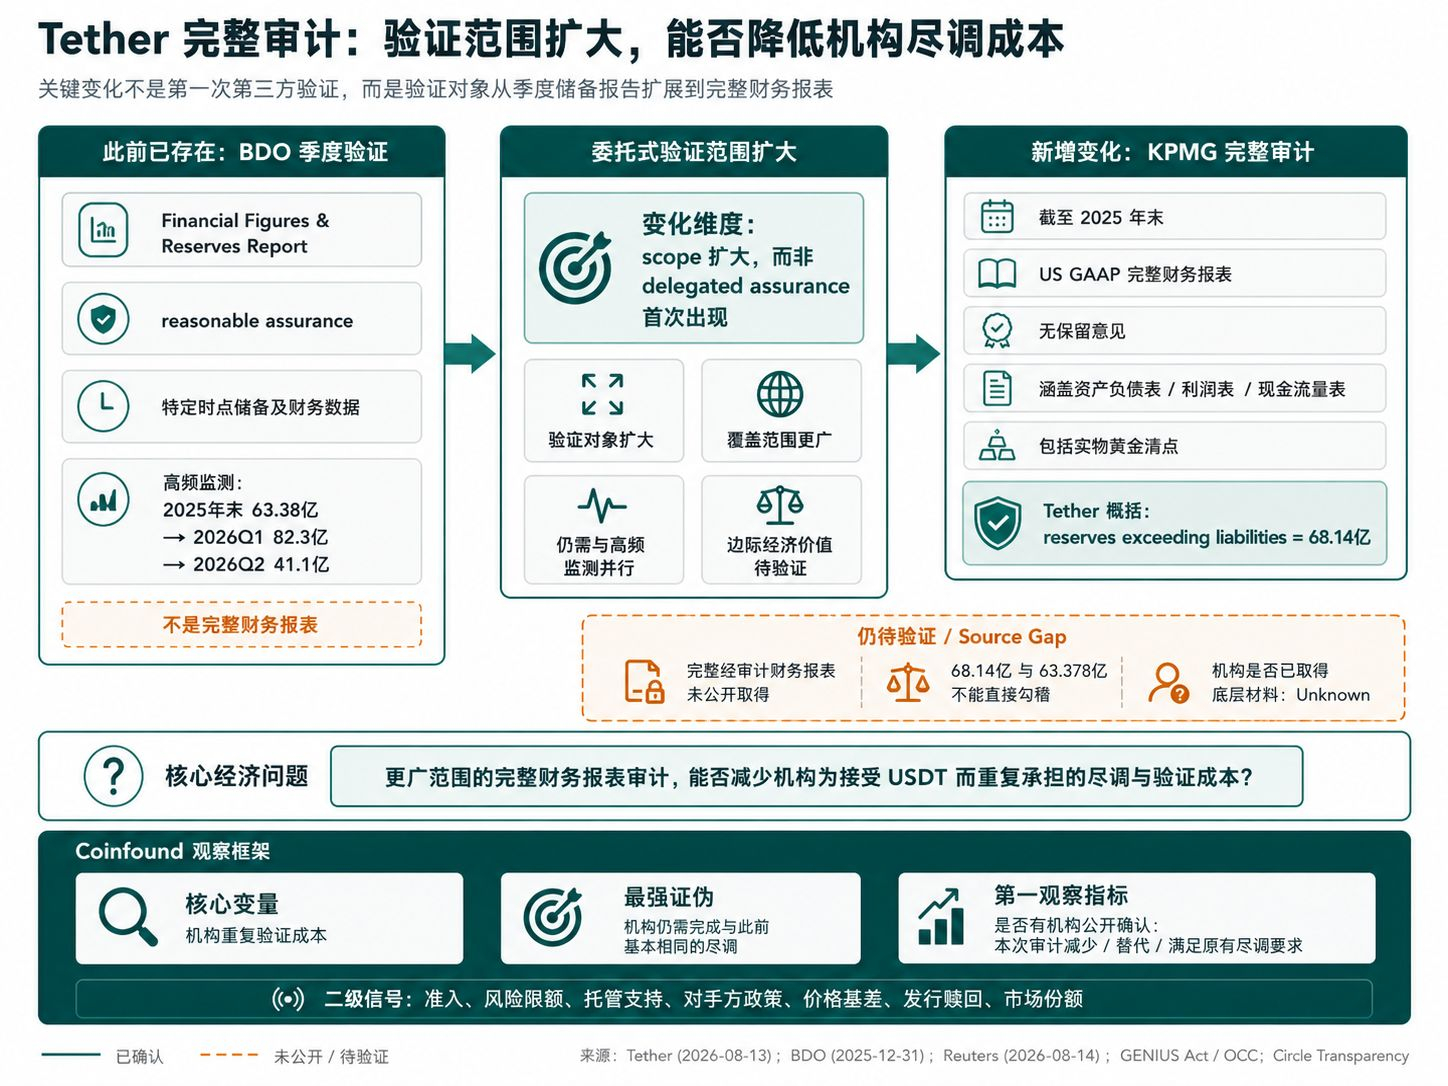
Les propres documents de Tether rendent cette question plus concrète. Le résumé que fait Tether des résultats de l’audit KPMG donne un montant de reserves exceeding liabilities de 6,814 milliards de dollars ; pour la même entité juridique et le même point dans le temps à la fin de 2025, le rapport Financial Figures & Reserves Report de BDO indique une valeur d’actifs constituant les Reserves supérieure aux liabilities de l’entreprise de 6,3378 milliards de dollars. BDO précise également que ce rapport n’est pas un état financier complet de la société : il s’agit d’informations extraites des accounting records, fondées sur les principes de recognition and measurement des IFRS ; l’audit KPMG, lui, porte sur des états financiers complets établis selon les US GAAP.
Cet écart d’environ 476 millions de dollars ne prouve pas que l’un ou l’autre aurait tort, et ne peut pas non plus être attribué de manière autonome aux données disponibles à l’heure actuelle. Le jugement qu’il permet de soutenir est plus étroit : même si les dates, l’entité juridique et les noms des indicateurs semblent proches, les chiffres ne sont pas nécessairement directement comparables entre différents cadres de reporting. En l’absence de publication des rapports KPMG complets, les analystes externes peuvent voir les conclusions d’audit, mais ne peuvent pas, à partir des seuls documents publics actuels, effectuer la conciliation entre deux séries de chiffres.
Les rapports fréquents apportent aussi une autre couche d’information. En suivant les définitions propres à BDO dans ses rapports trimestriels, l’écart entre les actifs et les passifs est passé d’environ 6,338 milliards de dollars fin 2025 à environ 8,23 milliards au premier trimestre 2026, puis est retombé à environ 4,11 milliards au deuxième trimestre. On ne peut pas l’écrire comme « une détérioration de la solvabilité », mais cela montre qu’une opinion d’audit correcte à un instant donné en fin d’année ne peut pas remplacer la surveillance continue des variations des actifs et des passifs.
Par conséquent, le véritable enjeu économique de cet audit n’est pas : « combien de score de transparence » Tether a obtenu. C’est plutôt : par rapport aux garanties tierces existantes sur une base trimestrielle, est-ce que l’audit plus étendu des états financiers complets peut réduire davantage le coût de due diligence et de vérification que les institutions doivent encore engager pour accepter l’USDT ?
Si les banques, les dépositaires, les plateformes de trading ou d’autres contreparties considèrent que l’audit complet de Big Four couvre une partie des sujets que ces acteurs devraient encore vérifier eux-mêmes, alors une partie de la due diligence répétée pourrait diminuer, ce qui pourrait aussi affecter l’accès aux actifs, les limites de risque, le support de custody ou les conditions de transaction. Les explications de l’AICPA sur l’audit des sociétés privées traitent aussi comme scénario typique l’utilisation par les parties prenantes des états financiers audités pour des décisions commerciales, et mentionnent explicitement que les banques et autres prêteurs demandent généralement, dans leurs décisions de financement, des états financiers audités.
Mais, dans cette affaire, ce qui est actuellement publiquement vérifiable pour Tether, ce sont l’opinion d’audit, et non des états financiers complets ; on ne peut donc pas déduire directement cette valeur économique du seul fait que « l’audit a été réalisé ». La validation ne peut se faire que par les actions ultérieures de l’institution.
Ici, on peut distinguer deux mécanismes, ainsi qu’un cas où l’on ne peut pas attribuer l’origine. Si l’institution indique clairement que l’ajustement d’une politique s’appuie principalement sur l’opinion d’audit de KPMG, cela renforce davantage l’idée que le signal d’audit a une valeur décisionnelle en soi. Si l’institution confirme avoir obtenu des états audités ou d’autres éléments sous-jacents nouvellement fournis, ce qui lui permet de réduire les étapes de due diligence existantes, cela soutient davantage l’idée que l’accès à l’information réduit le coût de la vérification. Si la politique change mais sans divulguer la raison, on ne peut pas déterminer de quel cas il s’agit : il faut seulement le classer comme Inconclusive.
L’opposition la plus forte est donc très claire : si, après avoir obtenu une assurance d’audit plus étendue, les institutions doivent néanmoins effectuer la due diligence et la vérification des documents essentiellement équivalentes à celles réalisées auparavant, alors l’idée selon laquelle « l’élargissement du périmètre de vérification réduit les coûts de vérification supplémentaires » est directement affaiblie.
Le marché a aussi pu, depuis longtemps, valoriser la confiance envers Tether principalement via des garanties tierces trimestrielles, un mécanisme de rachat (redemption), la liquidité et des historiques de transactions à long terme. Ainsi, même si l’opinion sans réserve sur des états financiers complets élargit la couverture de l’assurance, elle n’implique pas nécessairement une hausse importante de la valeur économique marginale.
Cette variable arrive en premier, car la variable économique centrale discutée dans cet article est le coût de la vérification répétée : s’il n’y a aucun changement, alors les discussions ultérieures sur l’accès, les notations et les avantages informationnels manquent de fondement économique.
Ainsi, ce qu’il faut regarder ensuite n’est donc pas le prix de l’USDT, mais plutôt : est-ce qu’une institution a clairement indiqué que le présent audit a réduit, remplacé ou satisfait une exigence d’audit préalable (due diligence) existante ?
C’est, parmi les informations publiques disponibles à ce jour, l’indicateur le plus directement lié à la vérification de l’hypothèse centrale. S’il n’existe pas pour l’instant de divulgation publique de ce type, cela ne peut signifier qu’une chose : cette hypothèse n’a pas encore obtenu de preuve publique. On ne peut pas en déduire en sens inverse avec certitude qu’il ne s’est rien passé en interne au sein de l’institution.
Si ce changement se répercute davantage sur l’accès à l’USDT, les limites de risque, le support de custody ou les politiques envers les contreparties, le contenu économique deviendra plus clair. Ensuite, il faut vérifier si les états financiers audités sont publics ou s’il existe des arrangements d’accès à des institutions pouvant être confirmés ; si les méthodes de notation ont été ajustées ; et si l’audit complet s’est instauré comme une pratique annuelle régulière, avec des libellés cohérents avec ceux des rapports trimestriels permettant une mise en correspondance. Les bases de prix (price basis), les émissions/remboursements (issuance/rédemptions) et la part de marché peuvent servir de signaux secondaires, mais ne suffisent pas à elles seules à prouver que le coût de la vérification a changé.
Confier la tâche de vérification à un tiers professionnel est l’un des intérêts : cela réduit la nécessité pour différents acteurs du marché de refaire la même série de contrôles. Toutefois, un périmètre de délégation plus large ne signifie pas automatiquement que l’efficacité s’améliore davantage : ce qu’il faut vraiment observer, c’est à quel point les autres acteurs font moins de travail de vérification redondant, et si l’assurance nouvellement ajoutée change réellement la décision finale.
Source
1. Tether — Tether clôture le plus grand audit financier initial de son histoire2026-08-13
2. BDO — Rapport d’assurance selon l’ISAE 3000R sur les Financial Figures et le Reserves Report au 2025-12-31
3. Tether — Communiqué relatif au Q1 2026 Financial Figures & Reserves Report2026-05-01
4. Tether — Communiqué relatif au Q2 2026 Financial Figures & Reserves Report2026-07-31
5. GENIUS Act — Public Law 119-27
6. OCC — Mise en œuvre des orientations et création de la National Innovation pour l’U.S. Stablecoins Act…2026-03-02 · Règlement proposé
Faits indépendants et preuves du mécanisme
7. Reuters — L’émetteur de stablecoins Tether déclare que KPMG U.S. a audité ses états de 2025 2026-08-14
8. AICPA & CIMA — Qu’est-ce qu’un audit d’une société privée ?
Cas adjacents
9. Circle — Transparence & Stabilité
10. Circle — Nouveaux niveaux de détail dans l’attestation mensuelle USDC