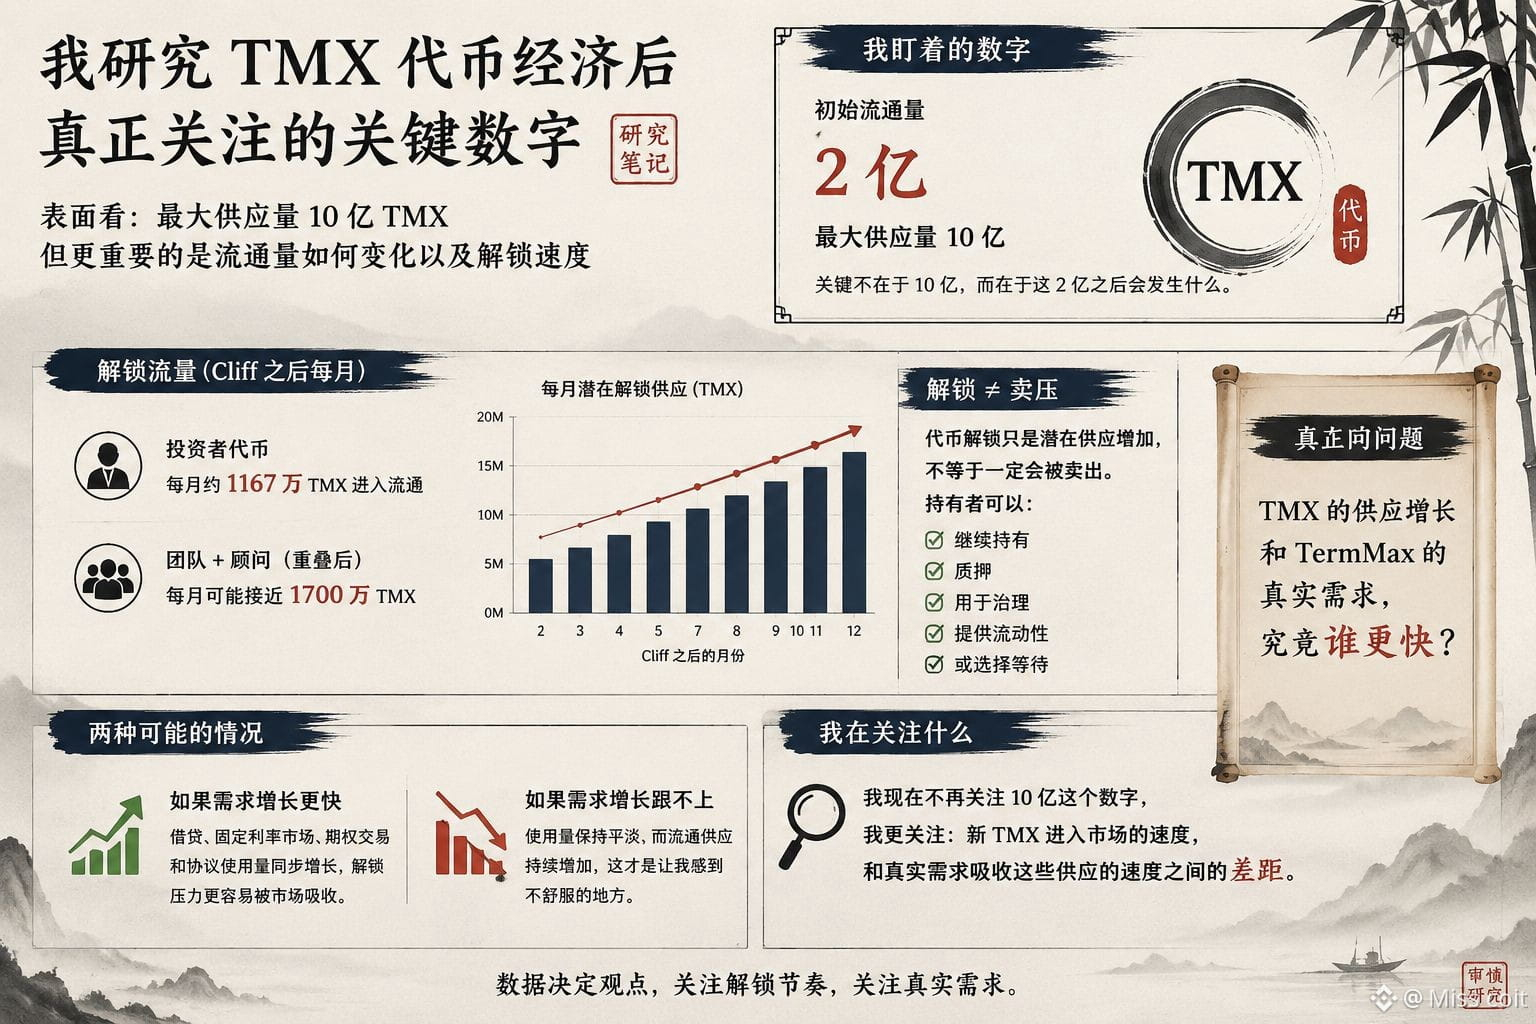
老实说,我一直盯着 TMX 的一个数字:2 亿。
这是预期的初始流通量,而最大供应量是 10 亿。乍看之下很简单,但我越看解锁时间表,就越觉得“10 亿”这个数字没那么有参考价值。
对我来说,更重要的是这最初的 2 亿之后会发生什么。
仅投资者代币,在 cliff 结束后每个月就可能增加约 1167 万 TMX。如果团队和顾问的解锁时间出现重叠,每月潜在的解锁量可能接近 1700 万 TMX。
这才是我真正会关注的部分。
因为“10 亿最大供应量”和“一个月可能有 1700 万代币进入流通”其实讲的是完全不同的故事。
我也不想看到解锁就直接得出看跌结论。解锁意味着潜在供应增加,并不等于这些代币一定会被卖掉。持有者可以继续持有、质押、使用,或者选择等待。
所以对我来说,真正的问题是:TMX 的供应增长,和 TermMax 的真实需求,究竟谁更快?
如果借贷、固定利率市场、期权交易以及协议整体使用量能够随着流通量一起增长,那么这些解锁可能更容易被市场吸收。
但如果使用量保持不变,而可流通供应持续增加,那才是让我真正感到不舒服的地方。
我现在已经不太关注那 10 亿的数字了。
我更关注的是:新 TMX 进入市场的速度,和真实需求吸收这些供应的速度之间,到底存在多大的差距。$BNB
#termmax @TermMax