Je remarque quelque chose d’intéressant à propos du sens réel de « le rendement est déjà fixé au moment du mint » sur @TermMax : ce n’est pas seulement un détail technique, cela change complètement la nature du risque supporté par le prêteur par rapport au modèle de lending habituel.
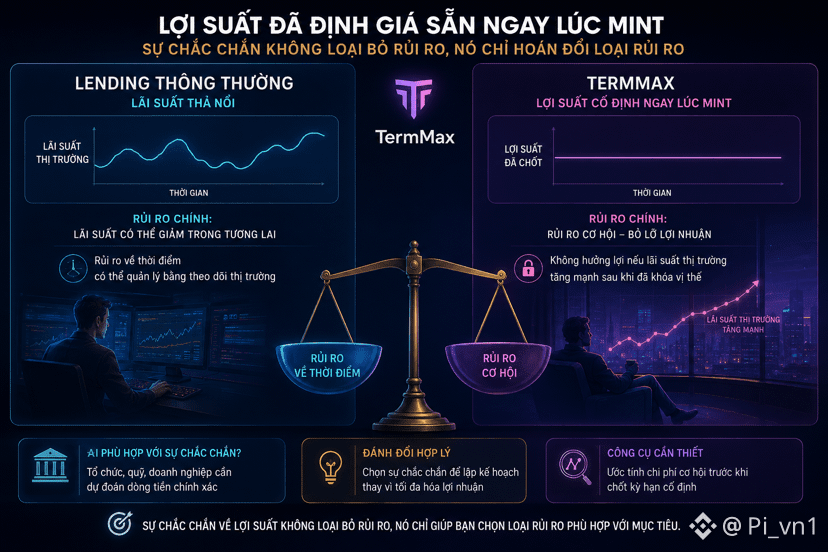
Avec un pool de taux variable, le risque principal est que les taux puissent baisser à l’avenir — un risque lié au moment, qui peut être géré en surveillant le marché. Mais avec TermMax, comme le rendement est verrouillé de façon ferme dès le départ, le risque se déplace vers une autre forme : le risque d’opportunité. Une fois qu’un FT est minté à taux fixe, le prêteur ne profite plus si les taux du marché augmentent fortement ensuite — il s’est lui-même enfermé dans un chiffre.
Voici la différence subtile : la certitude du rendement n’élimine pas le risque, elle échange simplement ce type de risque contre un autre. Le prêteur échange le risque de volatilité à court terme contre le risque de rater une opportunité à long terme — logique pour ceux qui privilégient la capacité de prévision, mais défavorable si le marché entre dans une phase de hausse rapide des taux après le verrouillage de la position.
Dans un DeFi qui présente un caractère très cyclique, les taux peuvent fluctuer de manière significative en seulement quelques semaines ; ainsi, le fait de rater cette opportunité n’est pas un risque abstrait — cela affecte réellement le rendement relatif par rapport au choix d’autres pools à taux variables.
Auto-contrepoint : pour beaucoup d’utilisateurs, en particulier des institutions qui doivent prévoir précisément les flux de trésorerie, cet arbitrage est totalement acceptable — tout le monde ne cherche pas à maximiser le profit plutôt qu’à assurer une planification certaine.
J’attends de voir si TMX fournira davantage d’outils pour aider les prêteurs à estimer le coût d’opportunité avant de verrouiller un terme fixe.
#termmax $BTC $ETH
Avec un pool de taux variable, le risque principal est que les taux puissent baisser à l’avenir — un risque lié au moment, qui peut être géré en surveillant le marché. Mais avec TermMax, comme le rendement est verrouillé de façon ferme dès le départ, le risque se déplace vers une autre forme : le risque d’opportunité. Une fois qu’un FT est minté à taux fixe, le prêteur ne profite plus si les taux du marché augmentent fortement ensuite — il s’est lui-même enfermé dans un chiffre.
Voici la différence subtile : la certitude du rendement n’élimine pas le risque, elle échange simplement ce type de risque contre un autre. Le prêteur échange le risque de volatilité à court terme contre le risque de rater une opportunité à long terme — logique pour ceux qui privilégient la capacité de prévision, mais défavorable si le marché entre dans une phase de hausse rapide des taux après le verrouillage de la position.
Dans un DeFi qui présente un caractère très cyclique, les taux peuvent fluctuer de manière significative en seulement quelques semaines ; ainsi, le fait de rater cette opportunité n’est pas un risque abstrait — cela affecte réellement le rendement relatif par rapport au choix d’autres pools à taux variables.
Auto-contrepoint : pour beaucoup d’utilisateurs, en particulier des institutions qui doivent prévoir précisément les flux de trésorerie, cet arbitrage est totalement acceptable — tout le monde ne cherche pas à maximiser le profit plutôt qu’à assurer une planification certaine.
J’attends de voir si TMX fournira davantage d’outils pour aider les prêteurs à estimer le coût d’opportunité avant de verrouiller un terme fixe.
#termmax $BTC $ETH