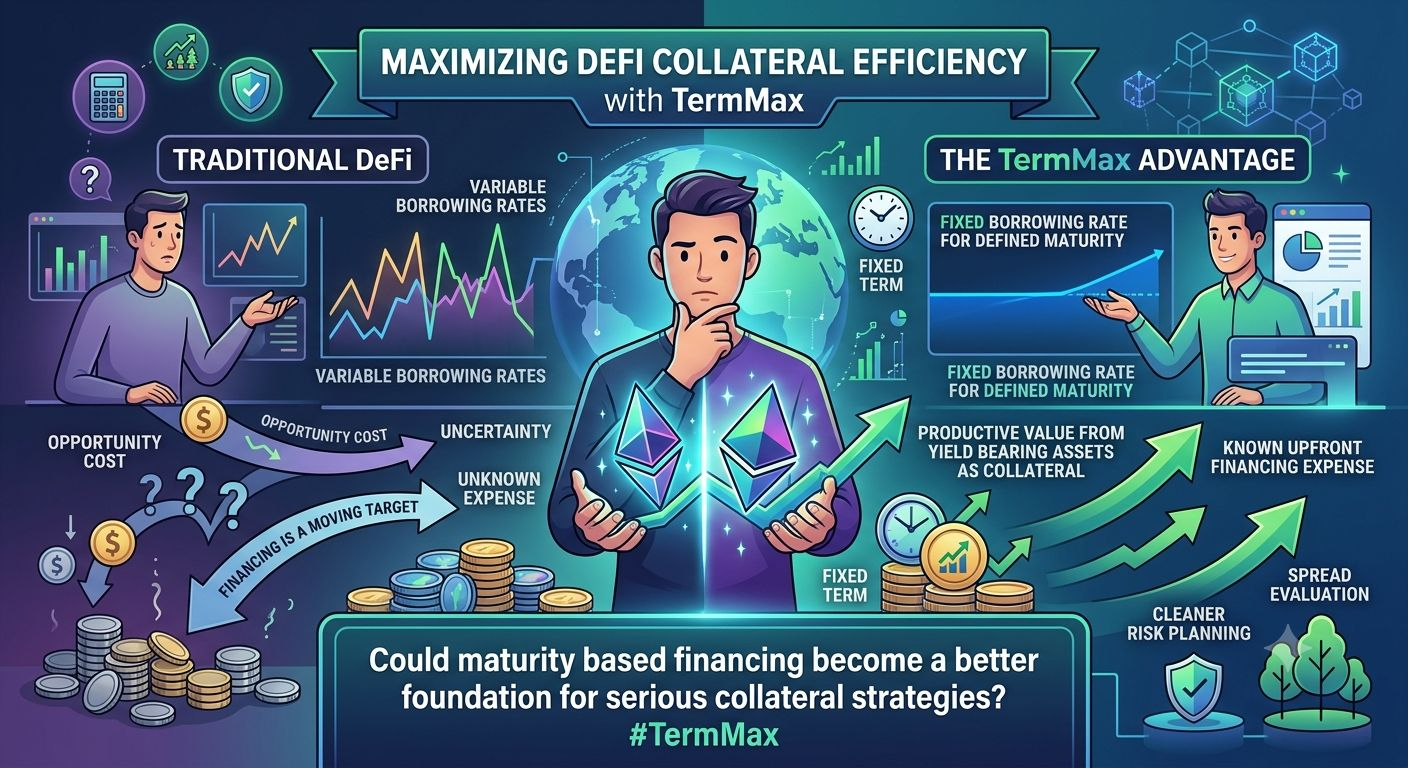
Ce qui ressort pour moi à propos de @TermMax , c’est la possibilité de faire travailler les garanties plus efficacement sans transformer le financement en une cible mobile. Dans de nombreuses stratégies DeFi, un capital détenu comme garantie peut encore avoir un coût d’opportunité, tandis que les coûts d’emprunt peuvent varier au gré des conditions de marché. TermMax aborde cela différemment en prenant en charge des actifs portant intérêt comme garantie, tout en maintenant des taux d’emprunt fixes pour une maturité donnée. Pour moi, cela pose une question plus intéressante en matière d’efficacité du capital : quelle valeur productive puis-je obtenir à partir du même pool de capital lorsque la charge de financement est connue à l’avance ? #TermMax
Le contrepartie, c’est que le financement à terme fixe m’oblige à penser en termes de maturité, plutôt que de considérer la liquidité comme disponible en permanence. Je dois faire correspondre la durée d’emprunt avec ma stratégie et comprendre ce qui se passe lorsque la position atteint sa maturité. Mais cette contrainte peut aussi rendre la planification des risques beaucoup plus claire. Si ma garantie génère un rendement tandis que mon coût d’emprunt reste fixe, je peux évaluer l’écart avec des hypothèses plus nettes, plutôt que de m’appuyer sur un taux susceptible d’évoluer contre moi. Je vois là une structure utile pour les traders qui se soucient de l’efficacité du capital sans vouloir que des variations de taux d’intérêt réécrivent constamment les paramètres économiques d’une position. La question est de savoir si un financement fondé sur la maturité pourrait devenir une base plus solide pour des stratégies de garanties sérieuses.
Le contrepartie, c’est que le financement à terme fixe m’oblige à penser en termes de maturité, plutôt que de considérer la liquidité comme disponible en permanence. Je dois faire correspondre la durée d’emprunt avec ma stratégie et comprendre ce qui se passe lorsque la position atteint sa maturité. Mais cette contrainte peut aussi rendre la planification des risques beaucoup plus claire. Si ma garantie génère un rendement tandis que mon coût d’emprunt reste fixe, je peux évaluer l’écart avec des hypothèses plus nettes, plutôt que de m’appuyer sur un taux susceptible d’évoluer contre moi. Je vois là une structure utile pour les traders qui se soucient de l’efficacité du capital sans vouloir que des variations de taux d’intérêt réécrivent constamment les paramètres économiques d’une position. La question est de savoir si un financement fondé sur la maturité pourrait devenir une base plus solide pour des stratégies de garanties sérieuses.