#termmax @TermMax
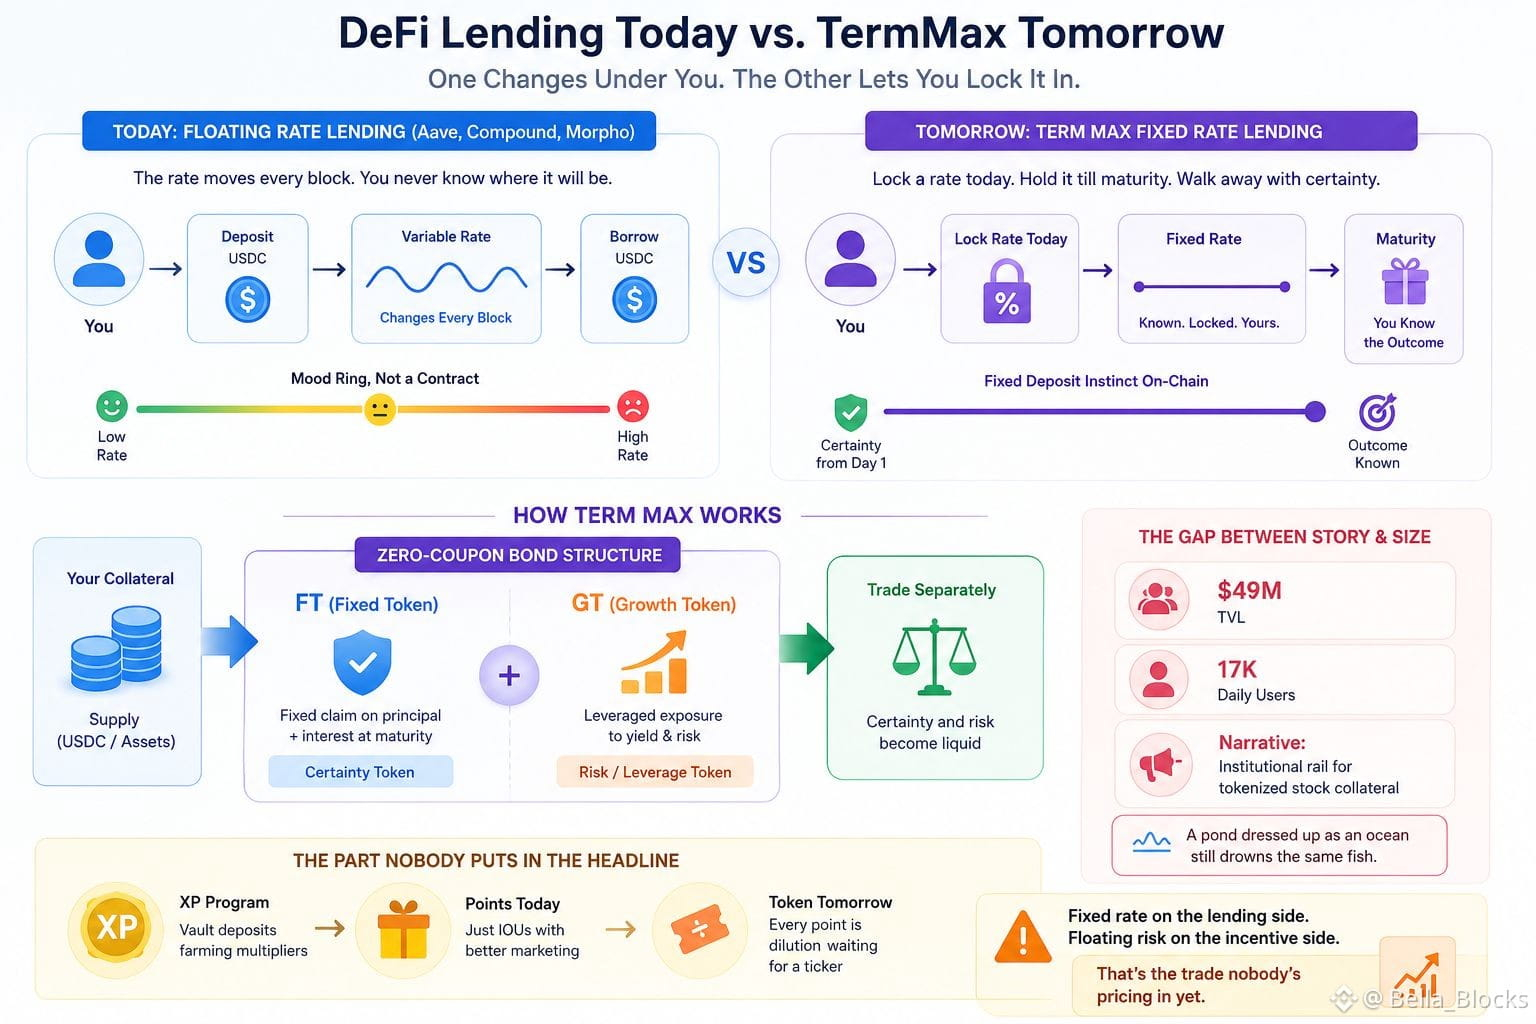
Je reviens sans cesse à cette idée : chaque taux de prêt DeFi agit comme un anneau d’humeur, pas comme un contrat. Aave, Compound, Morpho Blue — vous déposez, vous empruntez, et le taux bouge sous vos pieds à chaque bloc. C’est un dépôt à terme qui change son propre taux d’intérêt pendant que vous tenez encore le reçu. Dans la vraie vie, personne ne s’inscrit à un compte d’épargne comme ça, mais, d’une manière ou d’une autre, on l’a tous normalisé on-chain.
TermMax vend l’argument inverse. Verrouillez un taux aujourd’hui, gardez-le jusqu’à l’échéance, repartez avec un chiffre que vous aviez déjà en tête. C’est l’instinct des dépôts à terme bancaires enveloppé dans une structure de zéro-coupon — vous ne cherchez pas du rendement, vous fixez le prix du temps. Séparer le principal et les intérêts en deux tokens, un FT pour la créance fixe et un GT pour le volet à effet de levier, plus lourd côté collatéral, et vous pouvez soudain échanger la certitude séparément du risque. Mécanisme propre sur le papier.
Mais je continue de regarder la taille de cette affaire par rapport à celle du récit. Quarante-neuf millions de TVL, dix-sept mille utilisateurs quotidiens, et un communiqué de presse qui parle comme si c’était déjà la voie institutionnelle du collatéral de titres tokenisés. Cet écart entre la narration et le bilan, c’est l’indice. Un étang déguisé en océan noie toujours les mêmes poissons si la marée tourne.
Et la partie que personne ne met en une — il y a un programme XP qui tourne déjà : des dépôts en vault qui font du farming de multiplicateurs en avance sur un token qui n’existe pas encore. Les programmes de points, ce sont juste des reconnaissances de dette avec un marketing plus accrocheur. Chaque point gagné aujourd’hui, c’est une dilution qui attend un ticker. Taux fixe côté lending, risque variable côté incitations — c’est le trade que personne n’est encore en train de tarifer.
$HEMI
$TREE
$RE
Je reviens sans cesse à cette idée : chaque taux de prêt DeFi agit comme un anneau d’humeur, pas comme un contrat. Aave, Compound, Morpho Blue — vous déposez, vous empruntez, et le taux bouge sous vos pieds à chaque bloc. C’est un dépôt à terme qui change son propre taux d’intérêt pendant que vous tenez encore le reçu. Dans la vraie vie, personne ne s’inscrit à un compte d’épargne comme ça, mais, d’une manière ou d’une autre, on l’a tous normalisé on-chain.
TermMax vend l’argument inverse. Verrouillez un taux aujourd’hui, gardez-le jusqu’à l’échéance, repartez avec un chiffre que vous aviez déjà en tête. C’est l’instinct des dépôts à terme bancaires enveloppé dans une structure de zéro-coupon — vous ne cherchez pas du rendement, vous fixez le prix du temps. Séparer le principal et les intérêts en deux tokens, un FT pour la créance fixe et un GT pour le volet à effet de levier, plus lourd côté collatéral, et vous pouvez soudain échanger la certitude séparément du risque. Mécanisme propre sur le papier.
Mais je continue de regarder la taille de cette affaire par rapport à celle du récit. Quarante-neuf millions de TVL, dix-sept mille utilisateurs quotidiens, et un communiqué de presse qui parle comme si c’était déjà la voie institutionnelle du collatéral de titres tokenisés. Cet écart entre la narration et le bilan, c’est l’indice. Un étang déguisé en océan noie toujours les mêmes poissons si la marée tourne.
Et la partie que personne ne met en une — il y a un programme XP qui tourne déjà : des dépôts en vault qui font du farming de multiplicateurs en avance sur un token qui n’existe pas encore. Les programmes de points, ce sont juste des reconnaissances de dette avec un marketing plus accrocheur. Chaque point gagné aujourd’hui, c’est une dilution qui attend un ticker. Taux fixe côté lending, risque variable côté incitations — c’est le trade que personne n’est encore en train de tarifer.
$HEMI
$TREE
$RE