#termmax @TermMax
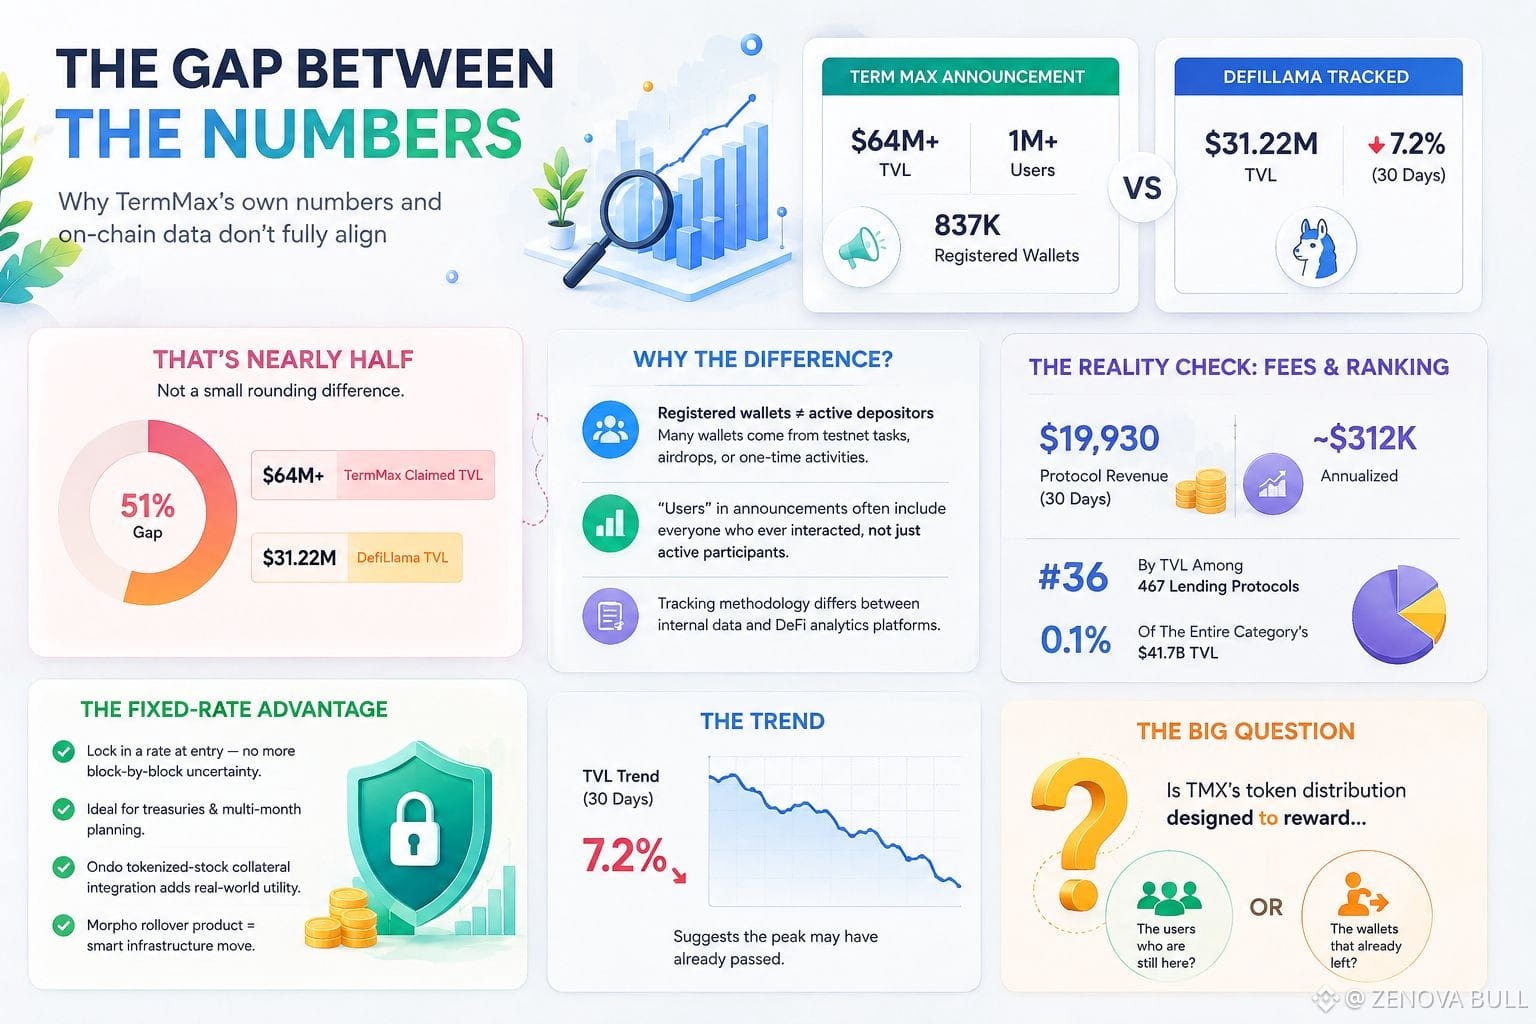
Ce qui a retenu mon attention, c’est l’écart entre deux chiffres qui devraient globalement se recouper : l’annonce de TermMax cite 64 M$+ de TVL et plus de 1 M d’utilisateurs avec 837K de wallets enregistrés, tandis que le chiffre suivi par DeFiLlama se situe actuellement à 31,22 M$ — en baisse de 7,2 % sur les 30 derniers jours.
Ce n’est pas une simple différence d’arrondi. C’est presque la moitié.
J’ai cherché ce qui l’explique. Une partie tient à la méthodologie — les wallets enregistrés ne sont pas les mêmes que les déposants actifs, et les « utilisateurs » dans une annonce de TGE comptent souvent tous les wallets ayant déjà touché à une tâche de testnet ou à un ferme d’airdrop. Les données de frais de TermMax confirment cette lecture : 19 930 $ de revenus de protocole sur 30 jours, annualisés à environ 312 K$. Pour un protocole qui se classe #36 en TVL parmi 467 protocoles de prêt suivis, c’est maigre — 0,1 % de la catégorie entière et de ses 41,7 Md$.
L’argument de tarification à taux fixe, lui, est solide. Verrouiller un taux à l’entrée plutôt que de suivre la courbe « bloc par bloc » d’Aave/Compound résout réellement un problème pour les trésoreries et pour toute personne faisant de la planification sur plusieurs mois. L’intégration de collatéral en actions tokenisées via le token Ondo et le produit de « rollover » de Morpho sont de vraies avancées d’infrastructure, pas du vent.
Mais infrastructure et utilisation ne sont pas la même chose. Une TVL en baisse au moment d’un TGE, et un titre de « 170 000 utilisateurs actifs quotidiens au pic », suggèrent que le pic est déjà passé, et que l’activité actuelle n’en est que la phase descendante.
Je ne dis pas que le produit ne fonctionne pas. Ce qui m’interpelle, c’est de savoir si la distribution des tokens de TMX est conçue pour récompenser les utilisateurs qui sont encore là, ou les wallets qui sont déjà partis.
$HEMI
$RE
$TREE
Ce qui a retenu mon attention, c’est l’écart entre deux chiffres qui devraient globalement se recouper : l’annonce de TermMax cite 64 M$+ de TVL et plus de 1 M d’utilisateurs avec 837K de wallets enregistrés, tandis que le chiffre suivi par DeFiLlama se situe actuellement à 31,22 M$ — en baisse de 7,2 % sur les 30 derniers jours.
Ce n’est pas une simple différence d’arrondi. C’est presque la moitié.
J’ai cherché ce qui l’explique. Une partie tient à la méthodologie — les wallets enregistrés ne sont pas les mêmes que les déposants actifs, et les « utilisateurs » dans une annonce de TGE comptent souvent tous les wallets ayant déjà touché à une tâche de testnet ou à un ferme d’airdrop. Les données de frais de TermMax confirment cette lecture : 19 930 $ de revenus de protocole sur 30 jours, annualisés à environ 312 K$. Pour un protocole qui se classe #36 en TVL parmi 467 protocoles de prêt suivis, c’est maigre — 0,1 % de la catégorie entière et de ses 41,7 Md$.
L’argument de tarification à taux fixe, lui, est solide. Verrouiller un taux à l’entrée plutôt que de suivre la courbe « bloc par bloc » d’Aave/Compound résout réellement un problème pour les trésoreries et pour toute personne faisant de la planification sur plusieurs mois. L’intégration de collatéral en actions tokenisées via le token Ondo et le produit de « rollover » de Morpho sont de vraies avancées d’infrastructure, pas du vent.
Mais infrastructure et utilisation ne sont pas la même chose. Une TVL en baisse au moment d’un TGE, et un titre de « 170 000 utilisateurs actifs quotidiens au pic », suggèrent que le pic est déjà passé, et que l’activité actuelle n’en est que la phase descendante.
Je ne dis pas que le produit ne fonctionne pas. Ce qui m’interpelle, c’est de savoir si la distribution des tokens de TMX est conçue pour récompenser les utilisateurs qui sont encore là, ou les wallets qui sont déjà partis.
$HEMI
$RE
$TREE