J’ai passé l’après-midi à fouiller les tableaux de bord de la “vault” de TermMax ($TMX) et j’ai failli rater l’information qui comptait vraiment parce que je poursuivais le mauvais chiffre.
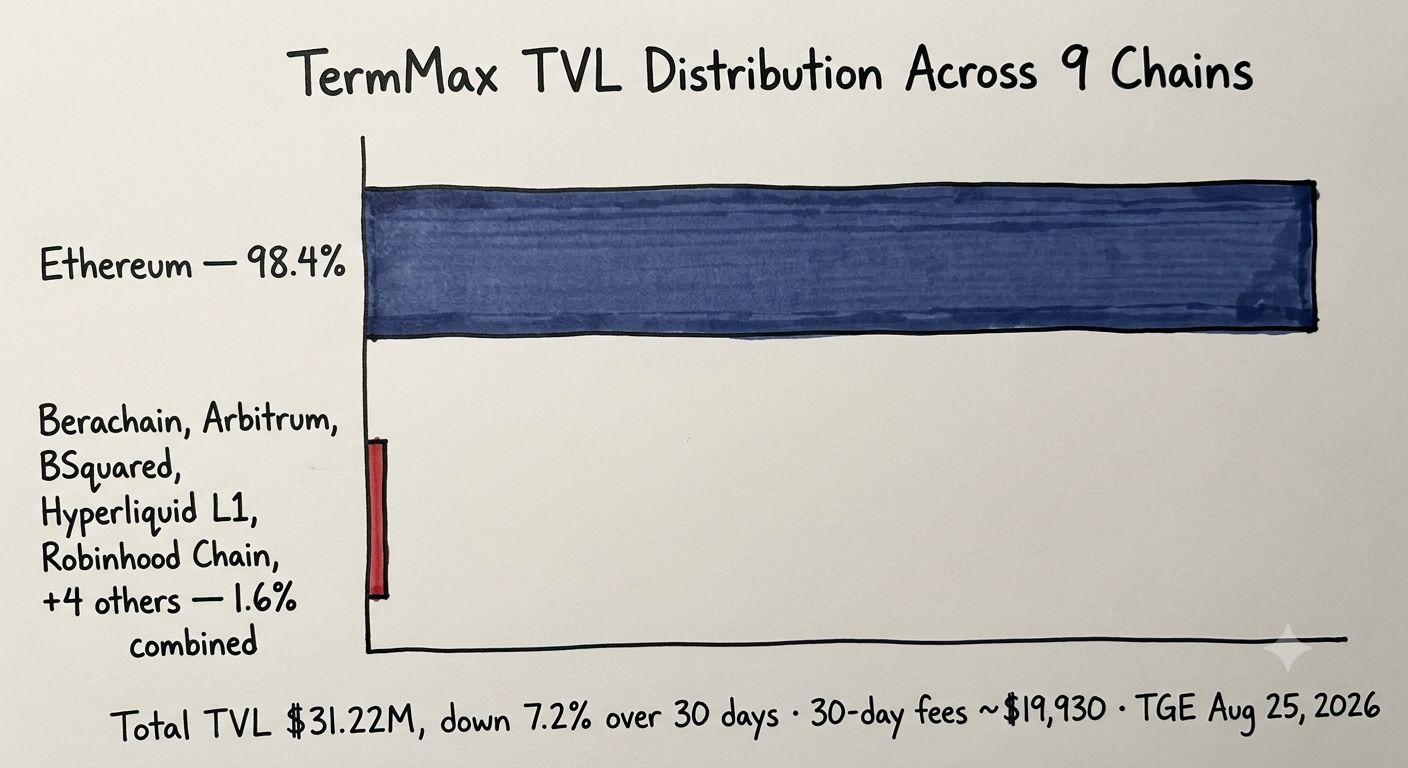
TermMax se présente comme une solution “live” sur neuf chaînes — Berachain, Hyperliquid L1, BSquared, Robinhood Chain, Arbitrum, etc. #TermMax @TermMax Fi. Ça ressemble à une vraie couche de prêt multichaîne. Mais si on consulte DefiLlama, 98,4 % des 31,22 M$ de TVL se… trouvent simplement sur Ethereum. Les huit autres chaînes ne sont, pour ainsi dire, que des erreurs d’arrondi. Le TVL baisse aussi de 7,2 % sur les 30 derniers jours, et les frais générés sur la même période sortent à moins de 20 000 $.
Hmm. C’est ça qui m’est resté en tête. L’argument du “déployé partout” est techniquement vrai — des contrats existent sur les neuf — mais la liquidité n’a manifestement pas suivi. Les curateurs n’allouent pas le capital là où le marketing dit qu’il faut, ils l’allouent là où la profondeur existe déjà.
Maintenant que le TGE est fixé au 25 août, je me demande si ça change quoi que ce soit à la donne, ou si les incitations sont juste jetées sur des chaînes qui gagnent déjà par défaut.
Bref — la collation est finie, je passe à autre chose. Le déploiement multichaîne veut-il vraiment dire quelque chose si 98 % de l’activité refuse de quitter une seule chaîne ?
TermMax se présente comme une solution “live” sur neuf chaînes — Berachain, Hyperliquid L1, BSquared, Robinhood Chain, Arbitrum, etc. #TermMax @TermMax Fi. Ça ressemble à une vraie couche de prêt multichaîne. Mais si on consulte DefiLlama, 98,4 % des 31,22 M$ de TVL se… trouvent simplement sur Ethereum. Les huit autres chaînes ne sont, pour ainsi dire, que des erreurs d’arrondi. Le TVL baisse aussi de 7,2 % sur les 30 derniers jours, et les frais générés sur la même période sortent à moins de 20 000 $.
Hmm. C’est ça qui m’est resté en tête. L’argument du “déployé partout” est techniquement vrai — des contrats existent sur les neuf — mais la liquidité n’a manifestement pas suivi. Les curateurs n’allouent pas le capital là où le marketing dit qu’il faut, ils l’allouent là où la profondeur existe déjà.
Maintenant que le TGE est fixé au 25 août, je me demande si ça change quoi que ce soit à la donne, ou si les incitations sont juste jetées sur des chaînes qui gagnent déjà par défaut.
Bref — la collation est finie, je passe à autre chose. Le déploiement multichaîne veut-il vraiment dire quelque chose si 98 % de l’activité refuse de quitter une seule chaîne ?