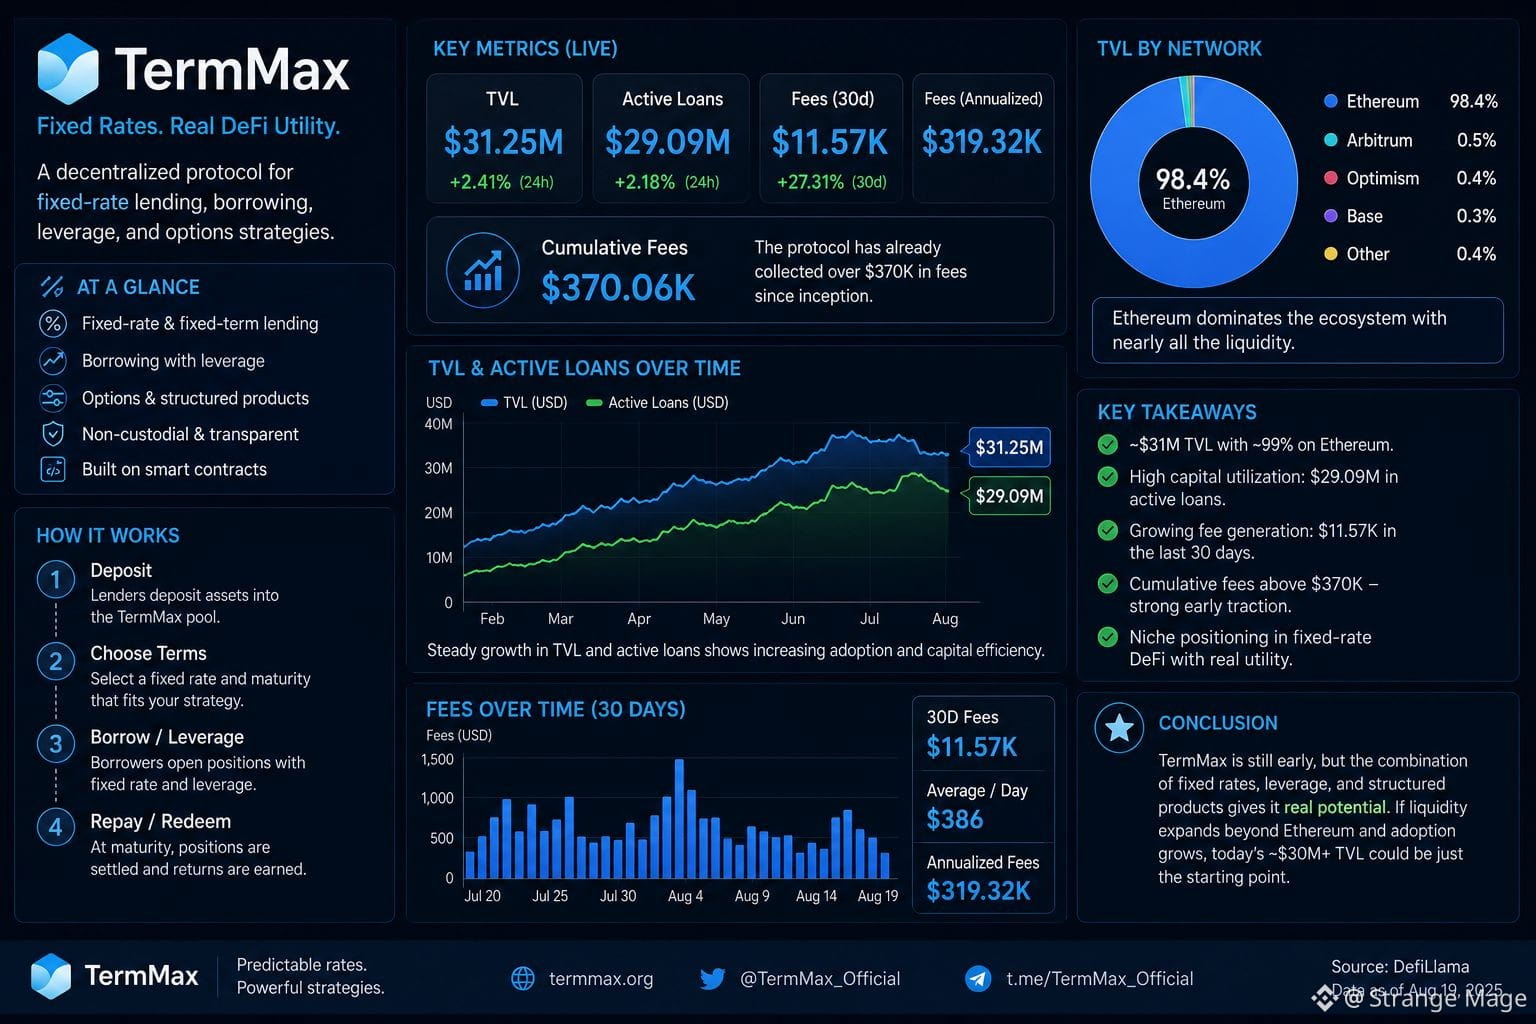
Je me suis penché plus en profondeur sur @TermMax , et les chiffres commencent à rendre la thèse plus intéressante.
Le TVL actuel est d’environ 31,25 M$, tandis qu’Ethereum représente environ 98,4 % du capital. Cette concentration est à la fois une force et un risque : Ethereum offre une liquidité importante, mais la croissance future dépendra d’une expansion réussie sur d’autres réseaux. TermMax a également généré environ 11,6 K$ de frais sur 30 jours, avec des frais annualisés proches de 320 K$.
Mon point de vue : le protocole est encore de petite taille, mais la combinaison de prêts à taux fixe, d’emprunts et d’effet de levier lui donne une niche claire. Si la liquidité se diversifie au-delà d’Ethereum tout en continuant à augmenter la génération de frais, l’échelle actuelle pourrait être un stade précoce plutôt qu’une limitation.
#termmax @TermMax
Le TVL actuel est d’environ 31,25 M$, tandis qu’Ethereum représente environ 98,4 % du capital. Cette concentration est à la fois une force et un risque : Ethereum offre une liquidité importante, mais la croissance future dépendra d’une expansion réussie sur d’autres réseaux. TermMax a également généré environ 11,6 K$ de frais sur 30 jours, avec des frais annualisés proches de 320 K$.
Mon point de vue : le protocole est encore de petite taille, mais la combinaison de prêts à taux fixe, d’emprunts et d’effet de levier lui donne une niche claire. Si la liquidité se diversifie au-delà d’Ethereum tout en continuant à augmenter la génération de frais, l’échelle actuelle pourrait être un stade précoce plutôt qu’une limitation.
#termmax @TermMax