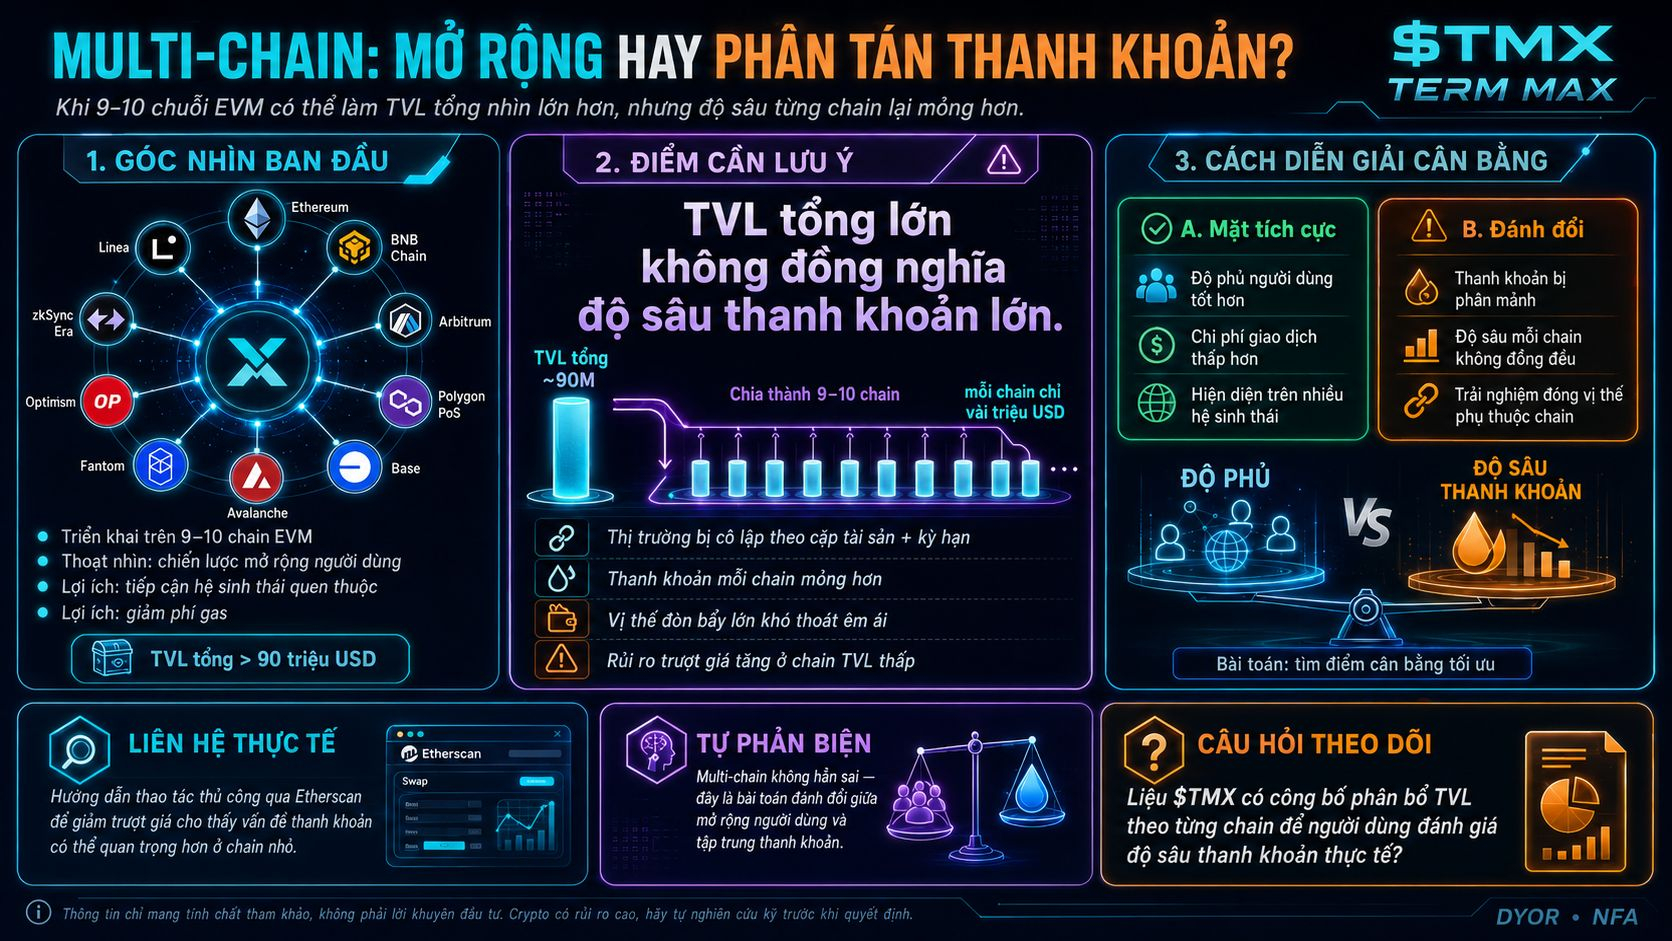
Je remarque un point intéressant en réfléchissant à la mise en œuvre de @TermMax sur 9 à 10 chaînes EVM : il ne s’agit peut-être pas d’une stratégie d’expansion visant à augmenter le nombre d’utilisateurs, mais plutôt d’une façon de disperser le risque de liquidité — même si, extérieurement, cela ressemble à une campagne multi-chaîne classique. Pour la plupart des protocoles DeFi, étendre à plusieurs chaînes vise souvent à toucher de nouveaux utilisateurs.
Mais pour un protocole dont le modèle central repose sur des marchés isolés par paire d’actifs et par échéance, multiplier les chaînes peut avoir des effets secondaires : la liquidité pour chaque paire d’actifs-échéance sur chaque chaîne individuelle devient beaucoup plus faible que si elle était concentrée sur une seule chaîne.
C’est un point à considérer en parallèle avec le guide manuel sur Etherscan pour réduire le slippage — si la liquidité du capital est déjà répartie entre plusieurs chaînes, le problème de slippage lors de la clôture de positions importantes peut être plus grave sur les chaînes ayant un TVL plus faible. Le chiffre total de TVL de 90 millions de dollars est impressionnant, mais une fois réparti sur 9 à 10 chaînes, chaque chaîne pourrait ne plus avoir que quelques millions de dollars — insuffisant pour permettre une sortie fluide des positions à fort effet de levier.
Auto-contre-argument : l’expansion multi-chaîne présente aussi de vrais avantages — toucher des utilisateurs dans des écosystèmes familiers, réduire les frais de gas — donc ce n’est pas forcément une mauvaise décision ; c’est simplement un arbitrage entre couverture et profondeur de liquidité, que tout le monde ne remarque pas forcément lorsqu’on regarde le chiffre total agrégé du TVL.
J’attends de voir si @TermMax publie une répartition du TVL par chaîne précise, afin que les utilisateurs puissent évaluer la profondeur réelle de la liquidité sur la chaîne qu’ils utilisent, plutôt que de se baser uniquement sur un total global. #termmax $BTC $ETH
Mais pour un protocole dont le modèle central repose sur des marchés isolés par paire d’actifs et par échéance, multiplier les chaînes peut avoir des effets secondaires : la liquidité pour chaque paire d’actifs-échéance sur chaque chaîne individuelle devient beaucoup plus faible que si elle était concentrée sur une seule chaîne.
C’est un point à considérer en parallèle avec le guide manuel sur Etherscan pour réduire le slippage — si la liquidité du capital est déjà répartie entre plusieurs chaînes, le problème de slippage lors de la clôture de positions importantes peut être plus grave sur les chaînes ayant un TVL plus faible. Le chiffre total de TVL de 90 millions de dollars est impressionnant, mais une fois réparti sur 9 à 10 chaînes, chaque chaîne pourrait ne plus avoir que quelques millions de dollars — insuffisant pour permettre une sortie fluide des positions à fort effet de levier.
Auto-contre-argument : l’expansion multi-chaîne présente aussi de vrais avantages — toucher des utilisateurs dans des écosystèmes familiers, réduire les frais de gas — donc ce n’est pas forcément une mauvaise décision ; c’est simplement un arbitrage entre couverture et profondeur de liquidité, que tout le monde ne remarque pas forcément lorsqu’on regarde le chiffre total agrégé du TVL.
J’attends de voir si @TermMax publie une répartition du TVL par chaîne précise, afin que les utilisateurs puissent évaluer la profondeur réelle de la liquidité sur la chaîne qu’ils utilisent, plutôt que de se baser uniquement sur un total global. #termmax $BTC $ETH