Quelque chose d’utile que j’ai trouvé dans la documentation @TermMax , c’est la distinction entre les market makers et les market takers.
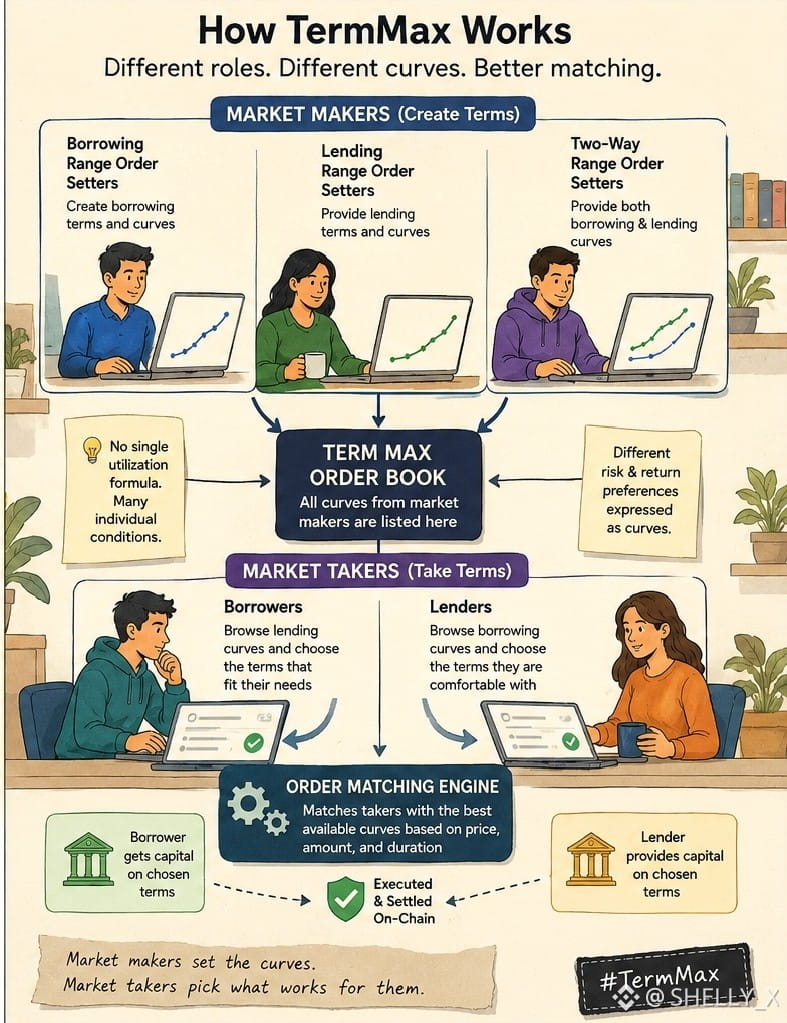
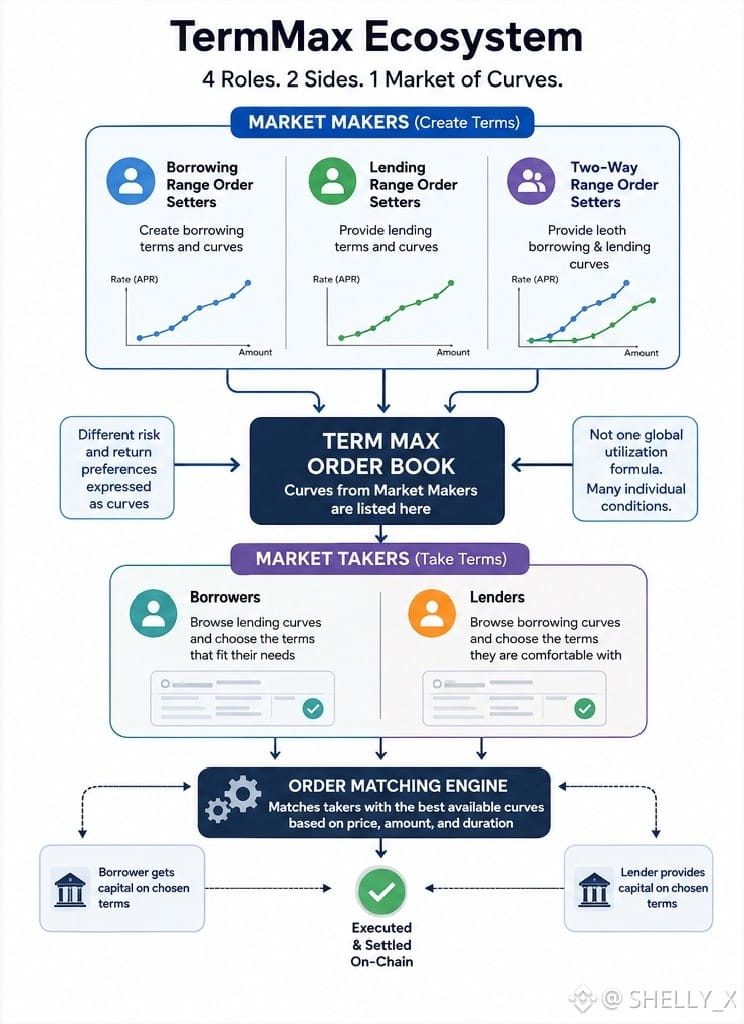
Il existe quatre grands rôles.$HEMI
Les Borrowing Range Order Setters (définisseurs d’ordres sur fourchette pour l’emprunt) créent les conditions d’emprunt.
Les Lending Range Order Setters (définisseurs d’ordres sur fourchette pour le prêt) fournissent les conditions de prêt.
Les Two-Way Range Order Setters (définisseurs d’ordres sur fourchette bidirectionnels) fournissent les deux courbes.$ACE
Ensuite, les market takers interagissent avec ces ordres existants.
Cette séparation explique pourquoi TermMax ne ressemble pas à un pool de prêt “normal”.
Les personnes qui créent les conditions de liquidité ne sont pas nécessairement celles qui prennent la liquidité.
Un emprunteur peut consulter les courbes de prêt disponibles et choisir les conditions qui lui conviennent.$ACM
Un prêteur peut faire l’inverse et décider quelle courbe d’emprunt est acceptable.
Je pense que c’est une distinction importante, car elle déplace une partie de la responsabilité en matière de tarification à l’extérieur d’une formule unique globale d’utilisation.
Au lieu de cela, des ordres individuels peuvent exprimer des préférences différentes en matière de risque et de rendement.
Quand je vois un protocole qui utilise ce type de structure, j’ai immédiatement envie de comprendre les mécanismes d’appariement des ORDRES.
C’est là que se trouvent les véritables enjeux économiques.
#TermMax
Il existe quatre grands rôles.$HEMI
Les Borrowing Range Order Setters (définisseurs d’ordres sur fourchette pour l’emprunt) créent les conditions d’emprunt.
Les Lending Range Order Setters (définisseurs d’ordres sur fourchette pour le prêt) fournissent les conditions de prêt.
Les Two-Way Range Order Setters (définisseurs d’ordres sur fourchette bidirectionnels) fournissent les deux courbes.$ACE
Ensuite, les market takers interagissent avec ces ordres existants.
Cette séparation explique pourquoi TermMax ne ressemble pas à un pool de prêt “normal”.
Les personnes qui créent les conditions de liquidité ne sont pas nécessairement celles qui prennent la liquidité.
Un emprunteur peut consulter les courbes de prêt disponibles et choisir les conditions qui lui conviennent.$ACM
Un prêteur peut faire l’inverse et décider quelle courbe d’emprunt est acceptable.
Je pense que c’est une distinction importante, car elle déplace une partie de la responsabilité en matière de tarification à l’extérieur d’une formule unique globale d’utilisation.
Au lieu de cela, des ordres individuels peuvent exprimer des préférences différentes en matière de risque et de rendement.
Quand je vois un protocole qui utilise ce type de structure, j’ai immédiatement envie de comprendre les mécanismes d’appariement des ORDRES.
C’est là que se trouvent les véritables enjeux économiques.
#TermMax