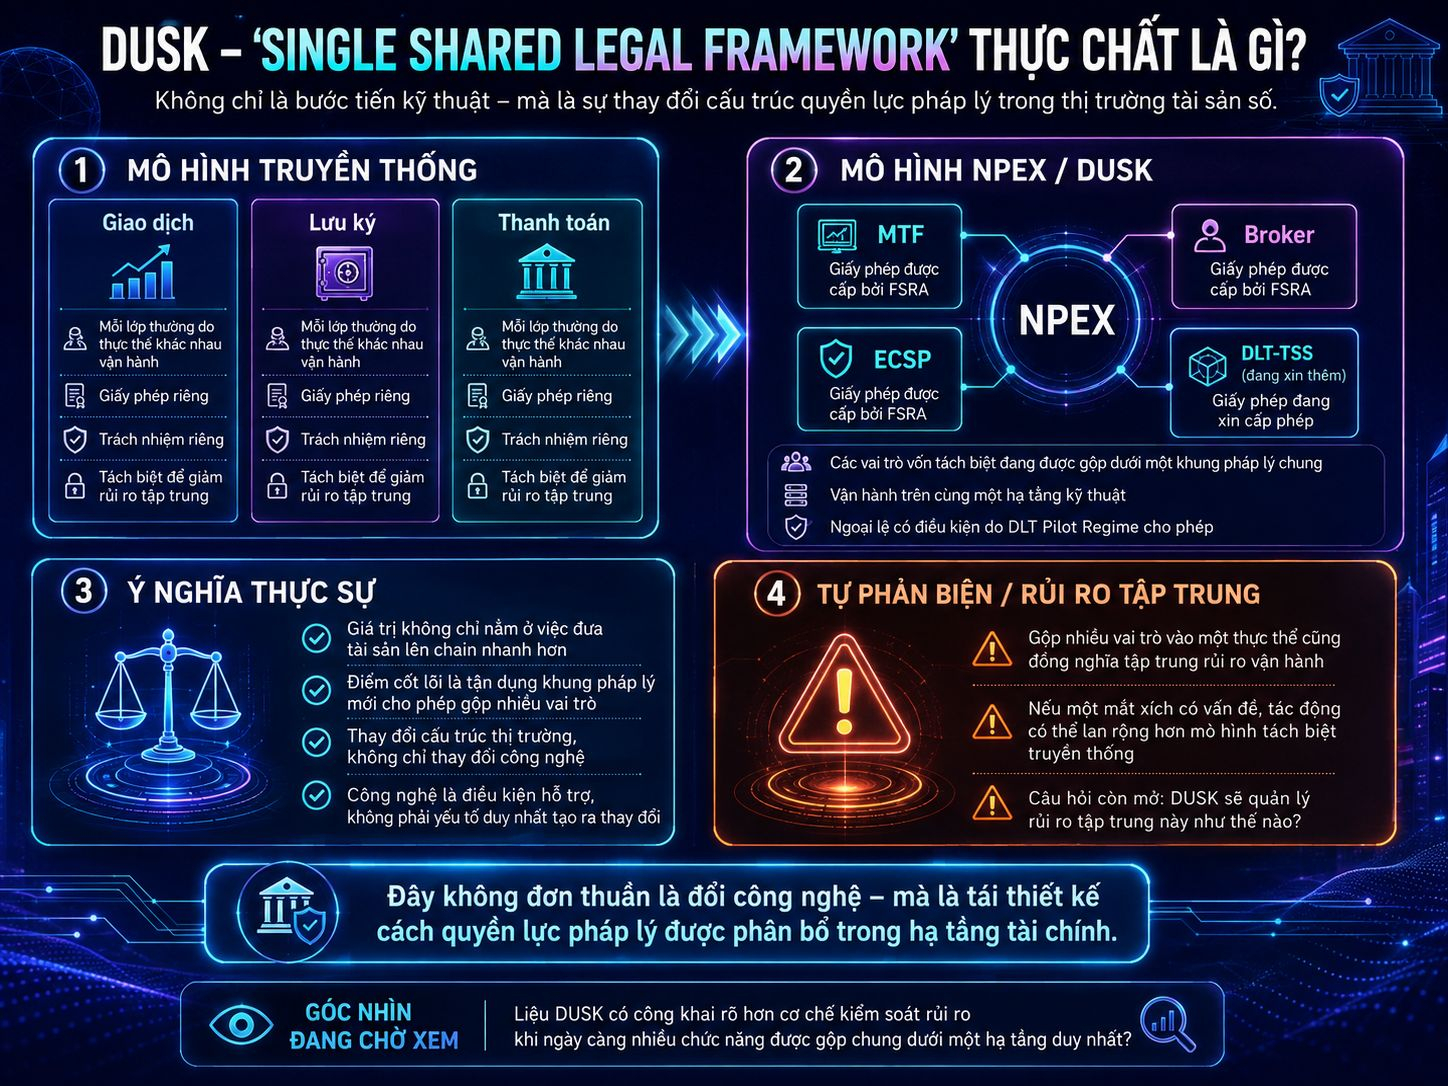
J’ai remarqué un point intéressant en lisant le modèle de licence du <0>@Dusk </0> : l’expression « single shared legal framework » ressemble à un progrès technique, mais elle décrit en réalité davantage un changement de structure du pouvoir juridique qu’une évolution technologique.
Dans la finance traditionnelle, chaque couche de négociation, de conservation (custody) et de règlement relève souvent d’entités distinctes : chacune dispose de sa propre licence, de ses propres responsabilités. NPEX détient à la fois les licences MTF, Broker et ECSP, et demande en plus la DLT-TSS. Cela signifie que des rôles auparavant séparés sont regroupés sous un seul cadre légal, fonctionnant sur la même infrastructure technique. C’est précisément ce que le DLT Pilot Regime européen permet : faire circuler des capitaux non autorisés dans un cadre différent de la structure traditionnelle, où la séparation des rôles constituait une mesure de protection contre le risque de concentration. Le fait qu’une même entité exploite une place de marché tout en assurant aussi la partie conservation/règlement est une exception conditionnelle, pas une règle par défaut, et les conditions qui l’accompagnent expliquent aussi pourquoi la procédure d’obtention des autorisations est plus complexe.
Avec Dusk, la valeur ne réside pas seulement dans « faire passer les actifs sur la chaîne plus rapidement », mais dans l’utilisation du bon cadre réglementaire nouveau qui permet de regrouper des rôles financiers auparavant distincts : un changement de la structure du marché rendu possible par la technologie, mais pas créé par la technologie elle-même.
Auto-critique : regrouper plusieurs rôles au sein d’une même entité, même si la loi l’autorise, revient à concentrer les risques opérationnels en moins d’endroits. Si un maillon pose problème, l’impact peut s’étendre davantage que dans le modèle traditionnel séparé.
J’attends de voir si le $DUSK divulgue davantage sa manière de gérer ce risque de concentration, alors que de plus en plus de fonctions sont regroupées sous une seule et même infrastructure.
#dusk #BTC $BTC
Dans la finance traditionnelle, chaque couche de négociation, de conservation (custody) et de règlement relève souvent d’entités distinctes : chacune dispose de sa propre licence, de ses propres responsabilités. NPEX détient à la fois les licences MTF, Broker et ECSP, et demande en plus la DLT-TSS. Cela signifie que des rôles auparavant séparés sont regroupés sous un seul cadre légal, fonctionnant sur la même infrastructure technique. C’est précisément ce que le DLT Pilot Regime européen permet : faire circuler des capitaux non autorisés dans un cadre différent de la structure traditionnelle, où la séparation des rôles constituait une mesure de protection contre le risque de concentration. Le fait qu’une même entité exploite une place de marché tout en assurant aussi la partie conservation/règlement est une exception conditionnelle, pas une règle par défaut, et les conditions qui l’accompagnent expliquent aussi pourquoi la procédure d’obtention des autorisations est plus complexe.
Avec Dusk, la valeur ne réside pas seulement dans « faire passer les actifs sur la chaîne plus rapidement », mais dans l’utilisation du bon cadre réglementaire nouveau qui permet de regrouper des rôles financiers auparavant distincts : un changement de la structure du marché rendu possible par la technologie, mais pas créé par la technologie elle-même.
Auto-critique : regrouper plusieurs rôles au sein d’une même entité, même si la loi l’autorise, revient à concentrer les risques opérationnels en moins d’endroits. Si un maillon pose problème, l’impact peut s’étendre davantage que dans le modèle traditionnel séparé.
J’attends de voir si le $DUSK divulgue davantage sa manière de gérer ce risque de concentration, alors que de plus en plus de fonctions sont regroupées sous une seule et même infrastructure.
#dusk #BTC $BTC