#termmax @TermMax
Je suis allé sur TermMax en m’attendant à ce que la partie “options” du protocole apparaisse plus clairement dans les chiffres. Ce qui a attiré mon attention, au lieu de ça, c’est la concentration de son activité actuelle.
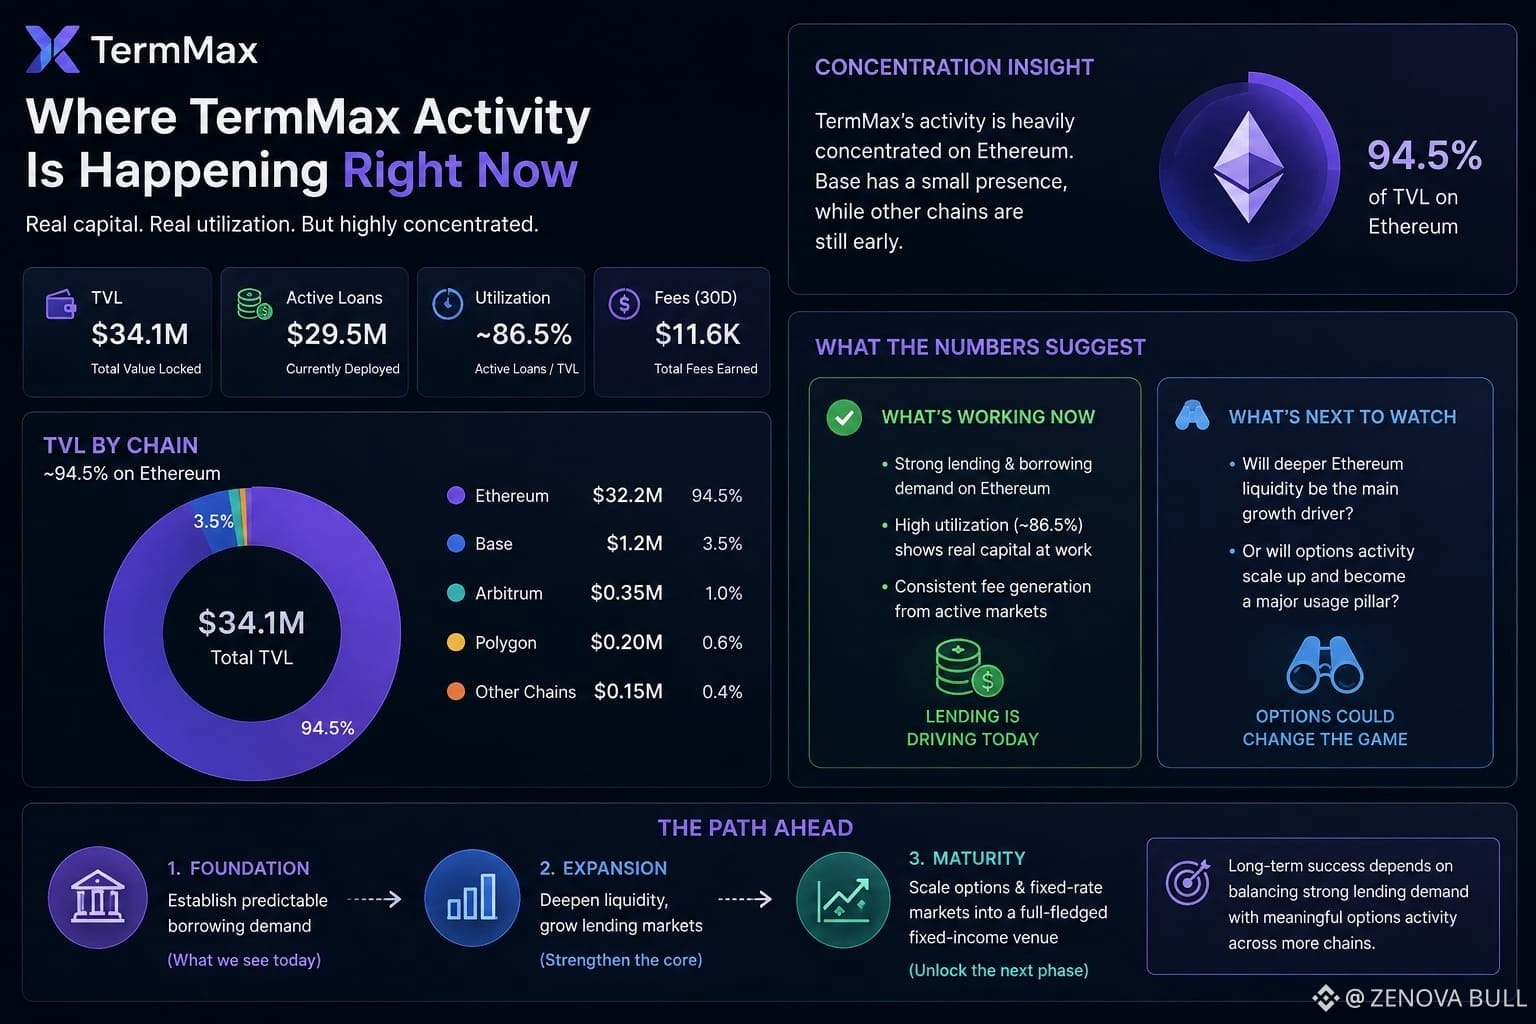
TermMax tourne autour de 34,1 M$ de TVL, avec environ 29,5 M$ en prêts actifs. C’est un niveau d’utilisation significatif. Mais près de 94,5 % du TVL est sur Ethereum, tandis que Base n’a qu’environ 1,2 M$ et les autres chaînes prises en charge sont bien plus petites.
Cela me dit quelque chose de légèrement différent du récit plus large des “prêts à taux fixe multi-chaînes et options”.
Il est clair qu’un capital réel est déployé, et le chiffre des prêts actifs suggère que ce n’est pas simplement de la liquidité en attente stockée dans des contrats. Sur les 30 derniers jours, il y a aussi eu environ 11,6 K$ de frais, Ethereum en générant la très grande majorité.
Mais la question intéressante, c’est à quoi ce capital est réellement utilisé.
Si la majeure partie de l’activité est concentrée autour du prêt et de l’emprunt sur Ethereum, alors le marché à taux fixe semble trouver un meilleur ajustement produit-marché de manière plus immédiate que la composante options. Ce n’est pas forcément une faiblesse. Au contraire, cela pourrait être une progression logique : d’abord établir une demande d’emprunt prévisible, puis construire des marchés de taux et d’options plus complexes à partir de ce socle.
Cela dit, je ne considérerais pas le TVL actuel seul comme une preuve que TermMax est devenu une plateforme de trading d’actifs à revenu fixe au sens large.
Ce qui m’intrigue, c’est de savoir si la prochaine étape de croissance provient d’une liquidité de prêt Ethereum plus profonde, ou si l’activité sur les options finit par devenir suffisamment importante pour modifier l’endroit où se fait la vraie utilisation du protocole.
$AEON
$GRVT
$KII
Je suis allé sur TermMax en m’attendant à ce que la partie “options” du protocole apparaisse plus clairement dans les chiffres. Ce qui a attiré mon attention, au lieu de ça, c’est la concentration de son activité actuelle.
TermMax tourne autour de 34,1 M$ de TVL, avec environ 29,5 M$ en prêts actifs. C’est un niveau d’utilisation significatif. Mais près de 94,5 % du TVL est sur Ethereum, tandis que Base n’a qu’environ 1,2 M$ et les autres chaînes prises en charge sont bien plus petites.
Cela me dit quelque chose de légèrement différent du récit plus large des “prêts à taux fixe multi-chaînes et options”.
Il est clair qu’un capital réel est déployé, et le chiffre des prêts actifs suggère que ce n’est pas simplement de la liquidité en attente stockée dans des contrats. Sur les 30 derniers jours, il y a aussi eu environ 11,6 K$ de frais, Ethereum en générant la très grande majorité.
Mais la question intéressante, c’est à quoi ce capital est réellement utilisé.
Si la majeure partie de l’activité est concentrée autour du prêt et de l’emprunt sur Ethereum, alors le marché à taux fixe semble trouver un meilleur ajustement produit-marché de manière plus immédiate que la composante options. Ce n’est pas forcément une faiblesse. Au contraire, cela pourrait être une progression logique : d’abord établir une demande d’emprunt prévisible, puis construire des marchés de taux et d’options plus complexes à partir de ce socle.
Cela dit, je ne considérerais pas le TVL actuel seul comme une preuve que TermMax est devenu une plateforme de trading d’actifs à revenu fixe au sens large.
Ce qui m’intrigue, c’est de savoir si la prochaine étape de croissance provient d’une liquidité de prêt Ethereum plus profonde, ou si l’activité sur les options finit par devenir suffisamment importante pour modifier l’endroit où se fait la vraie utilisation du protocole.
$AEON
$GRVT
$KII