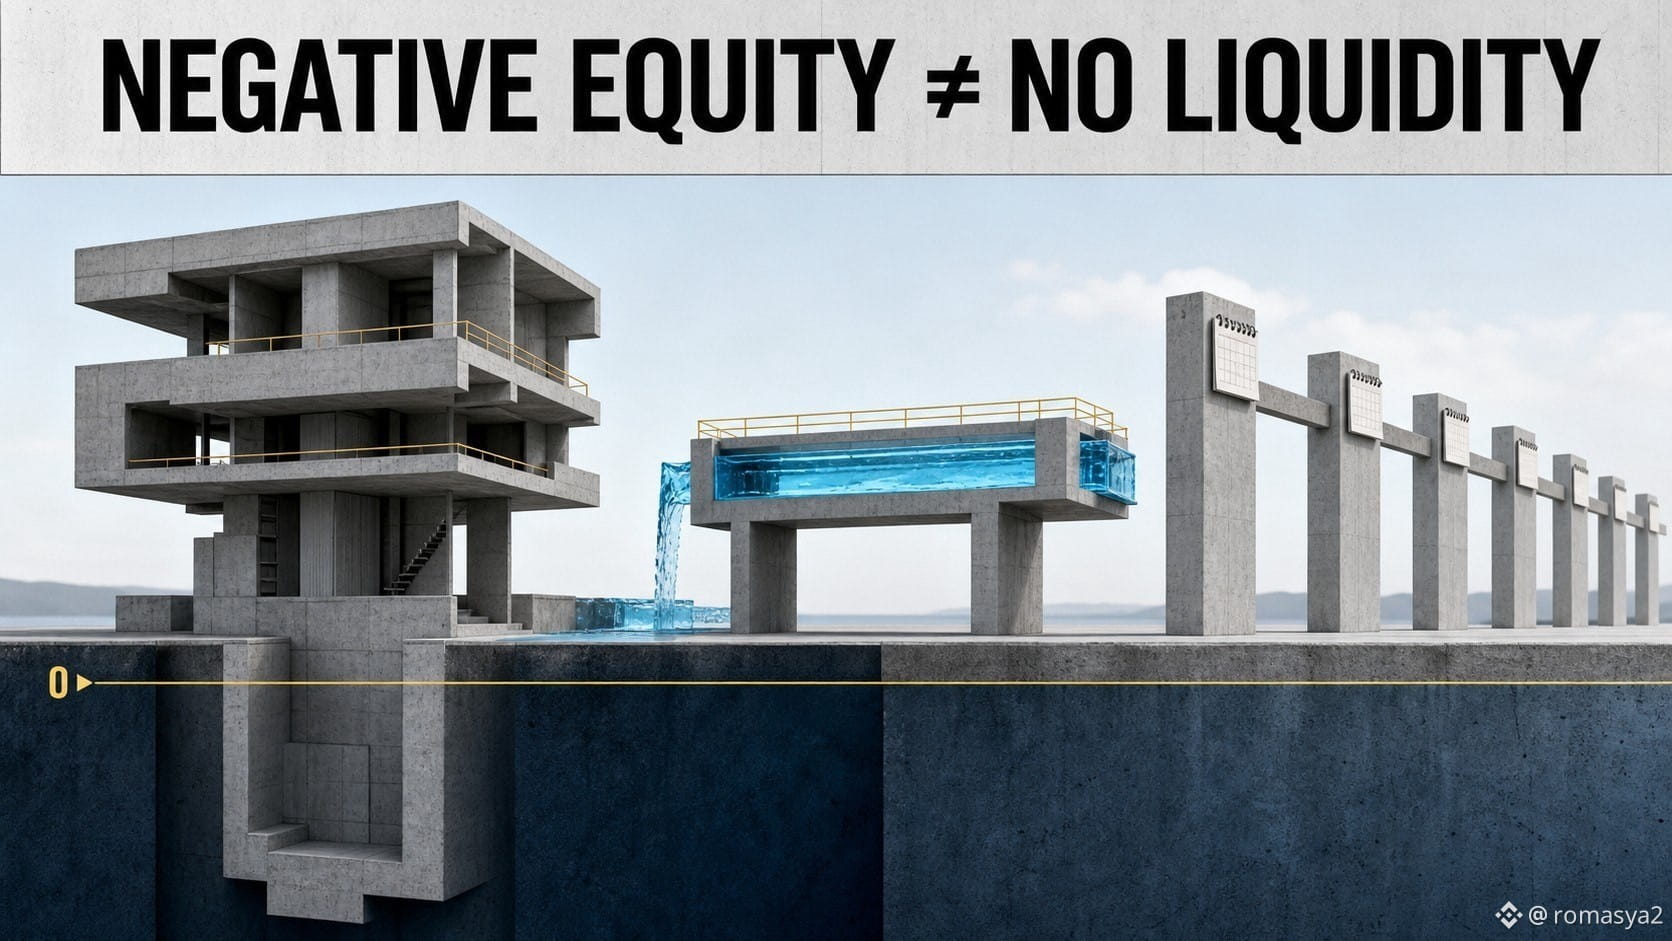
Une ligne de capitaux propres négative ne signifie pas que le compte bancaire de l’entreprise est vide.
Dell a déclaré un déficit des actionnaires dans son formulaire 10-K pour l’exercice 2026. Les capitaux propres comptables sont un solde comptable cumulatif : actifs moins passifs après les résultats conservés, les distributions, les rachats d’actions et autres écritures comptables. Ce n’est pas une mesure en temps réel de la trésorerie disponible demain, et ce n’est pas non plus une valorisation de marché.
Cela signifie que deux raccourcis peuvent tous deux échouer :
« capitaux propres négatifs = insolvabilité immédiate »
et
« flux de trésorerie positifs = risque du bilan résolu ».
Pour $DELLB, je relierais cinq éléments :
1. la trésorerie et les flux de trésorerie opérationnels ;
2. l’état des capitaux propres des actionnaires ;
3. les rachats d’actions et les distributions ;
4. la dette et l’échéancier des échéances ;
5. les obligations d’intérêts et les facilités de liquidité.
La variation (roll-forward) des capitaux propres explique comment le déficit s’est formé. L’état des flux de trésorerie explique la génération actuelle de trésorerie. Les notes sur la dette expliquent le calendrier contractuel.
Des capitaux propres comptables négatifs sont un signal pour approfondir—ce n’est pas une conclusion en soi.
Source vérifiée : Dell Technologies, formulaire 10-K pour l’exercice 2026.
#bstockscis @BinanceCIS
Dell a déclaré un déficit des actionnaires dans son formulaire 10-K pour l’exercice 2026. Les capitaux propres comptables sont un solde comptable cumulatif : actifs moins passifs après les résultats conservés, les distributions, les rachats d’actions et autres écritures comptables. Ce n’est pas une mesure en temps réel de la trésorerie disponible demain, et ce n’est pas non plus une valorisation de marché.
Cela signifie que deux raccourcis peuvent tous deux échouer :
« capitaux propres négatifs = insolvabilité immédiate »
et
« flux de trésorerie positifs = risque du bilan résolu ».
Pour $DELLB, je relierais cinq éléments :
1. la trésorerie et les flux de trésorerie opérationnels ;
2. l’état des capitaux propres des actionnaires ;
3. les rachats d’actions et les distributions ;
4. la dette et l’échéancier des échéances ;
5. les obligations d’intérêts et les facilités de liquidité.
La variation (roll-forward) des capitaux propres explique comment le déficit s’est formé. L’état des flux de trésorerie explique la génération actuelle de trésorerie. Les notes sur la dette expliquent le calendrier contractuel.
Des capitaux propres comptables négatifs sont un signal pour approfondir—ce n’est pas une conclusion en soi.
Source vérifiée : Dell Technologies, formulaire 10-K pour l’exercice 2026.
#bstockscis @BinanceCIS